【建売住宅】マイホームの出口戦略は15年サイクルで考える|築15年で売る理由と売却価格・修繕コスト
マイホームは「一生住む家」として考えるだけでなく、15年後の家族構成や働き方、住宅の維持費、売却しやすさまで見据えて購入することが重要です。
築15年前後は、ライフスタイルの変化と住宅のメンテナンス時期が重なりやすく、住み替えを検討する一つの節目になります。
【建売住宅】マイホームの出口戦略は15年サイクルで考える|家の売却価格ピークと修繕コストの関係
この記事のポイント
初めて家を買う30~40代と、その15年後では、子どもの独立、親の介護、働き方などによって住宅に求める条件が大きく変わる場合があります。
また、築15年前後は外壁塗装や住宅設備の交換など、維持管理費がかかり始める時期でもあります。この記事では、国土交通省の住宅市場動向調査、インフレを想定した売却価格と住宅ローン残債の試算、人口減少時代の立地選びなどから、15年後の出口戦略を見据えた住宅購入の考え方を整理します。
※記事はYouTube動画収録用の原稿をもとに要約しています。
そのため、公開後のYouTube動画と内容が異なる部分がございます。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
住宅購入は「15年サイクル」で考える
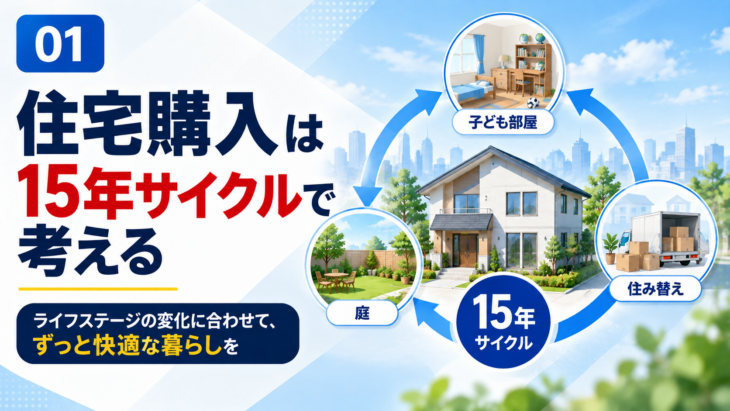
家を購入するときは現在の家族構成だけでなく、15年後に暮らし方がどう変わっているかまで考えておくことが、住み替えの選択肢を残すことにつながります。
一次取得者と二次取得者では平均年齢に差がある
最新の国土交通省「令和7年度 住宅市場動向調査報告書」では、三大都市圏の分譲戸建住宅について、一次取得者の平均年齢は36.1歳、二次取得者は48.1歳で、差は12.0歳です。
分譲集合住宅では、一次取得者39.7歳、二次取得者61.7歳で、差は22.0歳となっています。住宅種別によって差が大きく、一定の「15年周期」が統計上確認できるわけではありません。
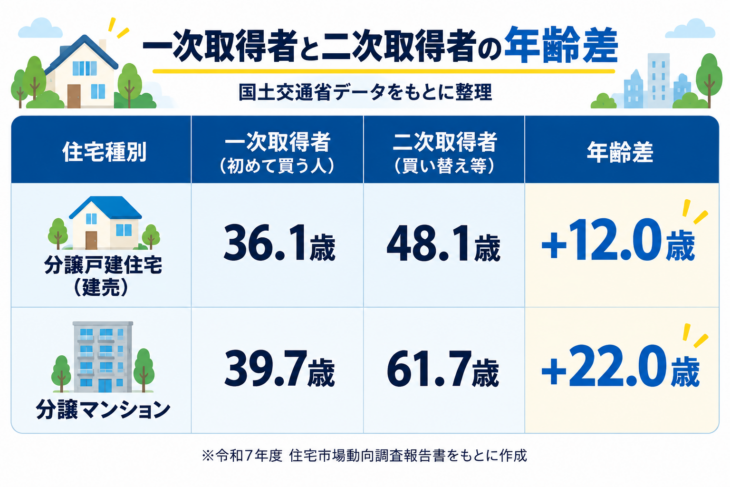
そのため、本記事でいう「15年サイクル」は、国の統計が示す一律の買い替え周期ではありません。家族構成の変化、住宅の修繕時期、住宅ローン残債などを合わせて考えたときに、将来の住み替えを検討する一つの目安として扱います。
15年後には家族構成と住宅への希望が変わる
30~40代で家を買うときは、広いリビング、子ども部屋、陽当たり、庭などを重視する人が多くなります。
しかし15年後には、子どもの進学・就職・独立によって部屋が余ったり、広い庭の維持管理を負担に感じたりすることがあります。
50代になっても、完全に仕事を引退するまでにはまだ時間があります。この時期に家族構成や働き方が変われば、現在の家に住み続けるだけでなく、その時の暮らしに合った住宅へ住み替えるという選択肢も出てきます。
- ・最新調査では一次取得者と二次取得者の平均年齢差は住宅種別によって異なる
- ・15年経つと子どもの独立などで必要な間取りや広さが変わる可能性がある
- ・購入時から15年後の住み替えという選択肢を残しておく
築15年は売りやすさと修繕時期が重なる
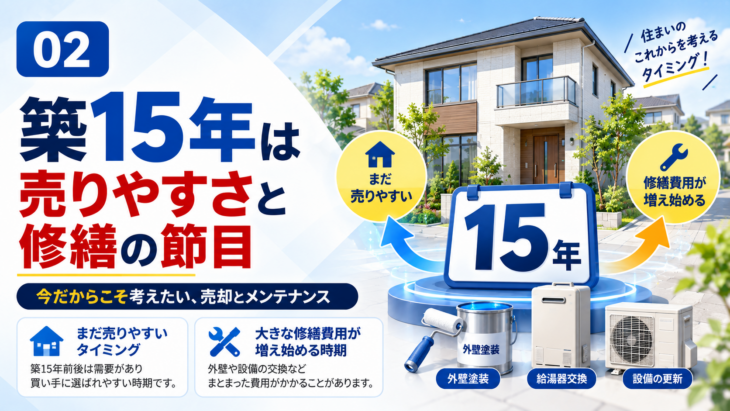
築15年前後は、外壁や住宅設備などのメンテナンスを検討する時期と重なることがあります。売りやすさは築年数だけでは決まらないため、立地や建物の状態、市場の需給も含めて判断することが重要です。
築15年だから売りやすいとは限らない
中古住宅の売りやすさに「築15年」という公的な基準があるわけではありません。
同じ築15年でも、駅距離や生活利便性、地域の需要、建物の維持管理状態などによって売却のしやすさは変わります。そのため、築15年は売却を保証する時期ではなく、住み続けるか売却するかを検討する一つの節目として考えます。
外壁・給湯器などの交換時期が近づく
一方、築15年前後になると、外壁塗装、給湯器、エアコンなどの点検や交換を検討する時期が重なってきます。
実際の耐用年数や修繕時期は仕様や使用状況によって異なりますが、住宅を長く保有する場合には一定の修繕費を見込む必要があります。
マンションでも大規模修繕や長期修繕計画の見直しなどにより、管理費・修繕積立金の負担が変化する場合があります。
築15年前後は、今後も住み続けるか、修繕前後で住み替えを検討するかを見直す一つの節目として考えることができます。
- ・中古住宅の売りやすさは築年数だけでなく、立地や建物状態、市場の需給で変わる
- ・外壁塗装や住宅設備の交換など、修繕費が発生しやすい時期でもある
- ・売却するか住み続けるかを検討する一つの節目になる
4,000万円の新築は15年後いくらになる?
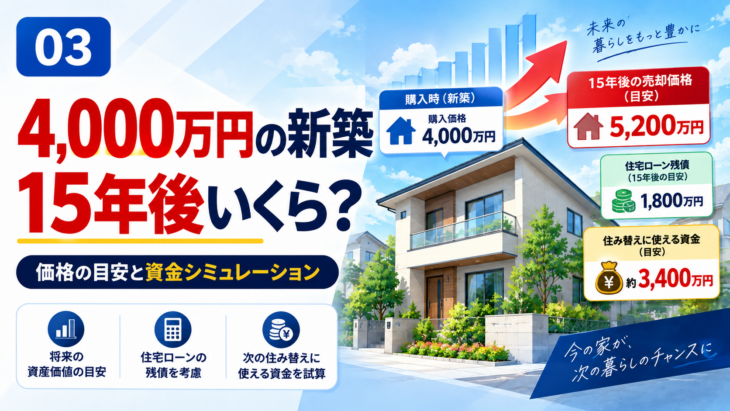
ここでは、物価上昇率や建物の残存価値に一定の条件を置いた独自のモデルケースとして、15年後の不動産価値と住宅ローン残債を試算します。実際の売却価格を予測・保証するものではありません。
日本の物価動向は、長期間ずっと同じ状態だったわけではありません。
日本銀行の整理では、1990年代後半から2010年代初頭にかけては総じて緩やかなデフレが続き、2010年代半ばにはデフレではない状態となったものの、2%の物価安定目標には届かない低インフレが続きました。
コロナ禍後は輸入物価の上昇などを背景に物価上昇率が高まり、再び物価上昇が意識される局面へ移っています。
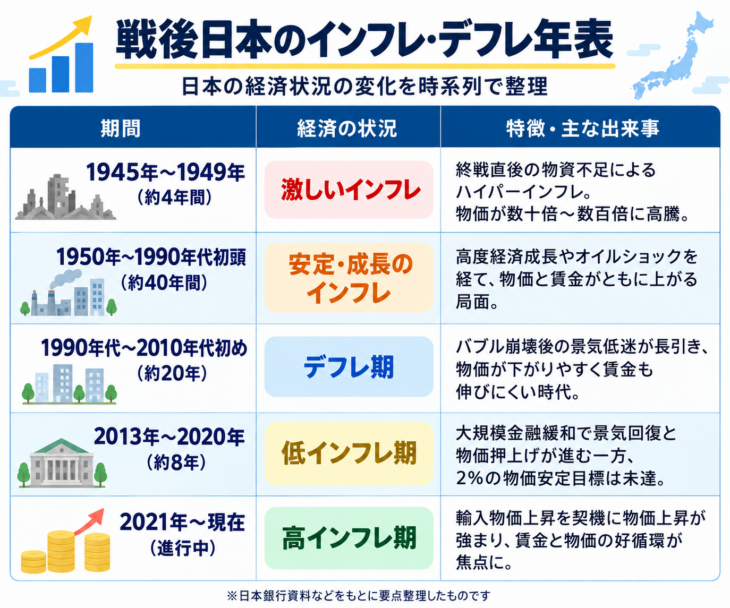
出典:日本銀行「過去25年間のわが国経済・物価情勢:先行研究と論点整理」
年2%の物価上昇を前提にしたモデルケース
ここでは、新築時4,000万円の一戸建てを、土地2,200万円・建物1,800万円と仮定します。さらに、今後15年間の物価上昇率を年2%とし、その上昇率を土地価格と建物の再調達原価にも便宜的に適用します。建物については、15年後に再調達原価の50%の価値が残ると仮定して計算します。
日本銀行は消費者物価の前年比上昇率2%を「物価安定の目標」としています。
ただし、これは将来15年間にわたって毎年2%の物価上昇が続くことを保証するものではありません。今回の計算は、あくまで年2%が続いた場合のシミュレーションです。
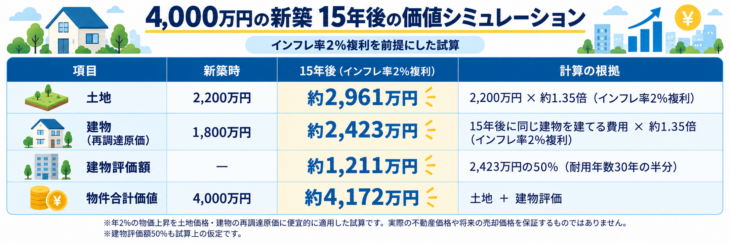
※この試算は、年2%の物価上昇率を土地価格と建物の再調達原価にも便宜的に適用し、建物の15年後の残存価値を再調達原価の50%と置いた独自のモデルケースです。CPIが2%上昇すれば不動産価格も同じ割合で上昇するという意味ではなく、実際の査定方法や将来の売却価格を示すものではありません。
この条件では、土地2,200万円は15年後に約2,961万円、建物は15年後の再調達価格を約2,423万円としたうえで、その50%にあたる約1,211万円を残存価値として計算します。
合計すると、この独自試算では15年後の物件評価は約4,172万円となります。
住宅ローン残債との差が次の住み替え資金になる
4,000万円を頭金0円、35年返済の住宅ローンで借り、年2.0%の金利が全期間一定と仮定すると、15年後の残債は約2,620万円となります。
仮に4,170万円前後で売却できれば、住宅ローン残債を返済した後の差額は約1,550万円です。
ただし、実際には仲介手数料、登記関係費用、税金などの売却費用がかかります。
また、将来の売却価格や金利、物価上昇率は確定していないため、「15年後に必ず値上がりする」という試算ではありません。
住宅ローン残債については、ゼロシステムズの住宅ローン返済シミュレーターでも確認できます。
- ・年2%のインフレが15年間続くと仮定したモデルケース
- ・独自のモデルケースでは、4,000万円の新築を15年後に約4,172万円とする試算
- ・売却価格や住宅ローン残債は条件によって変わり、将来価格を保証するものではない
15年後の出口戦略で確認したい住宅の5条件
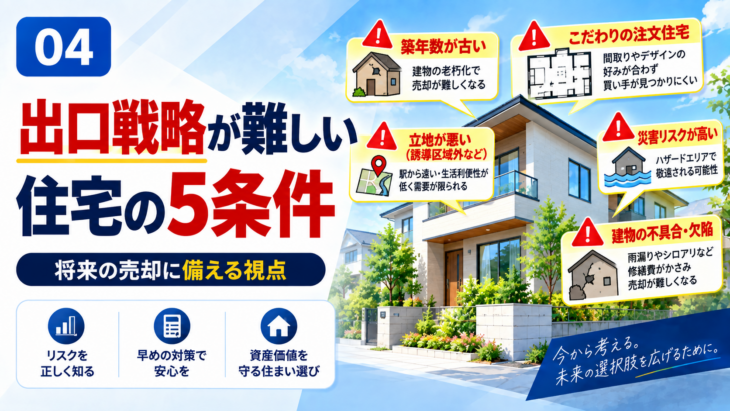
「15年後に売る」という考え方は、どの住宅にも当てはまるわけではありません。購入時点で将来の買い手が限られやすい条件を避けることが重要です。
将来の売却を考えるときに確認したい5つの条件
15年後の出口戦略を考える場合は、次の5つの条件を確認しておくことが重要です。
- すでに築15年を超えている物件:15年後には築30年以上となる
- 個性的・高額な注文住宅:建築時のこだわりや追加費用が、そのまま中古価格に反映されるとは限らない
- 居住誘導区域・都市機能誘導区域との関係:区域の内外だけで売却性は決まりませんが、自治体の将来計画や生活サービス維持の見通しを確認する必要がある
- ハザードリスクが高い地域:災害リスクを理由に購入者が慎重になる可能性がある
- 欠陥・不具合・瑕疵がある住宅:補修費用や安全性への懸念から買い手が限定される可能性がある
特に中古住宅では、築年数だけでなく建物の状態や維持管理履歴が重要です。
新築時から施工状態を確認し、必要なメンテナンスを行っておくことが、将来「状態の良い中古住宅」として売却するための準備になります。
- ・どの住宅でも15年後に売りやすいわけではない
- ・立地、築年数、ハザード、建物状態が将来の買い手に影響する
- ・購入時から「15年後に誰が買うか」を考えて物件を選ぶ
人口減少時代に売れるエリアを選ぶ
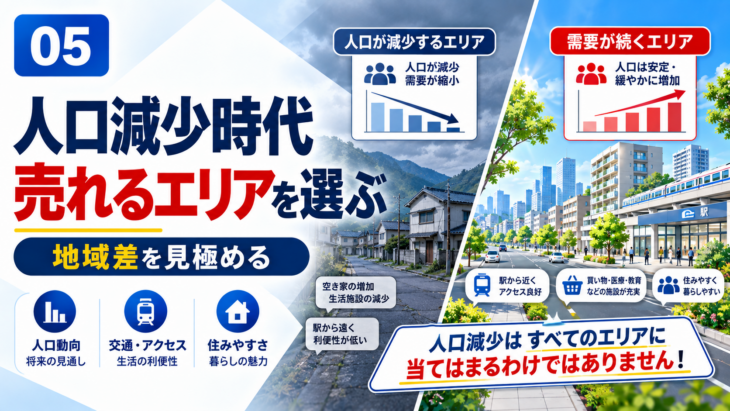
日本全体の人口が減少しても、すべての地域で同じように住宅需要が減るわけではありません。市区町村単位の人口動態と、その中で住宅需要が集まりやすい立地を確認することが重要です。
自然減と社会増減は分けて考える
国立社会保障・人口問題研究所の将来推計人口では、2050年に向けて多くの市区町村で人口減少が見込まれています。
一方、人口は出生・死亡による自然増減だけではなく、転入・転出による社会増減でも変化します。
出典:国立社会保障・人口問題研究所「日本の地域別将来推計人口(令和5(2023)年推計)」
そのため、「日本全体で人口が減るから住宅価格も全国一律に下がる」と単純に考えるのではなく、購入を検討する自治体や駅勢圏ごとの人口動態を確認する必要があります。
居住誘導区域・都市機能誘導区域も確認する
自治体によっては立地適正化計画を策定し、住宅を誘導する「居住誘導区域」や、医療・商業などの都市機能を誘導する「都市機能誘導区域」を設定しています。
将来の売却を考えるのであれば、駅距離や日常の生活利便性と合わせて、自治体が将来どこに人口や都市機能を集約しようとしているのかも確認しておくと判断材料になります。
- ・人口減少は全国一律ではなく、地域ごとの差が大きい
- ・自然減だけでなく転入・転出による社会増減も確認する
- ・将来の売却性を考えるなら居住誘導区域や生活利便性も判断材料にする
売却時は仲介手数料と手取り額まで考える
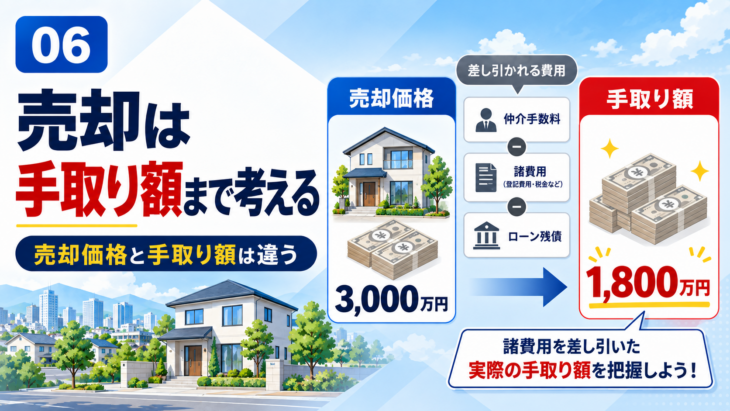
15年後の住み替えを考える場合は、「いくらで売れるか」だけでなく、住宅ローン残債と売却諸費用を差し引いた最終的な手取り額まで確認する必要があります。
4,000万円で売却した場合の仲介手数料
4,000万円で住宅を売却した場合、売買価格が400万円を超える取引で使われる仲介手数料の上限額の速算式「売買価格×3%+6万円+消費税」で計算すると、上限額は約138.6万円です。これは法令で定められた一律の手数料ではなく、宅地建物取引業者が受け取ることのできる報酬の上限額です。
一方、ゼロシステムズの1%売却では、「売買価格×1%+消費税」で44万円となり、この条件では仲介手数料の差は約94.6万円です。
実際の住み替えでは、住宅ローン残債のほか、登記関係費用、引越し費用、税金、新居の購入費用なども確認する必要があります。
購入時から出口まで含めた資金計画を立てることが、住み替えの自由度を高めることにつながります。
一生住むつもりでも「15年後の出口」を考えて買う
住宅は、一生住み続ける前提で選んでも問題ありません。
ただし、家族構成や仕事、親の介護など、15年後の生活を購入時点で正確に予測することはできません。
そのため、一生住むつもりで購入するとしても、「もし15年後に売ることになったら、次の買い手が見つかる住宅か」という視点を持っておくことが、住宅購入における資産防衛の一つになります。
- ・売却価格ではなく、残債と諸費用を引いた手取り額で考える
- ・仲介手数料の違いは住み替え資金にも影響する
- ・一生住む前提でも15年後の出口を想定して物件を選ぶ
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較