【住宅ローン】50年ローンは危険?変動金利で元本が減らない理由と注意点を解説
【住宅ローン】50年返済+変動金利は危険!驚くほど元本減らない甘い罠!金融庁監視の目強化!
この記事のポイント
50年住宅ローンは、返済期間を延ばすことで毎月返済額を抑えられる一方、35年返済よりも元本の減少が遅く、総支払利息が増えやすくなります。特に変動金利では、長期間にわたり金利上昇リスクを負う点に注意が必要です。この記事では、35年返済との比較、5年・125%ルールの注意点、海外事例、住宅性能、フラット50まで整理します。
※記事はYouTube動画収録用の原稿をもとに要約し、2026年9月時点の公式情報と照合して事実関係・表現を調整しています。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
50年ローンが増える背景と金融庁の注視
住宅価格が高騰するなか、返済期間を40年・50年へ延ばして毎月返済額を抑える住宅ローン商品が増えています。
金融機関の最長返済期間は「50年」が増加
住宅金融支援機構の「2025年度 住宅ローン貸出動向調査」によると、金融機関が設定する住宅ローンの最長返済期間として「50年」を設定する割合が大きく増えています。
変動型では、最長返済期間を50年としている金融機関が57.5%となり、2024年度調査の33.8%から大きく増加しました。固定期間選択型でも55.2%、全期間固定型でも34.0%となっています。
ただし、この調査は金融機関の商品設定を調べたものであり、「30歳以下の利用者を中心に50年ローンの利用が急増している」とまで示す統計ではありません。記事では、確認できる範囲として「50年返済の商品が増えている」と整理します。
出典:住宅金融支援機構「2025年度 住宅ローン貸出動向調査結果」(PDF)
金融庁は「監視強化」ではなく金融機関の対応を注視
2026年9月8日の記者会見で、片山金融担当大臣は超長期住宅ローンについて、変動金利が上昇した場合には、契約内容によって毎月返済額や総返済額が大きく増える可能性があると説明しました。
そのうえで、利用者が金利リスクを適切に理解できるよう金融機関による十分な説明が必要とし、金融庁として金融機関の顧客説明や審査体制を「非常に注視している、これからも注視していく」としています。
したがって、正確には「金融庁が50年ローンの監視強化を決定した」というより、超長期住宅ローンのリスク説明や審査体制を金融庁が注視していると捉えるのが適切です。
出典:金融庁「片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和8年9月8日)」
- ・住宅価格高騰を背景に、最長50年の商品を設定する金融機関が増えている
- ・50年返済は毎月返済額を抑えやすい一方、返済期間そのものが長くなる
- ・金融庁は超長期住宅ローンのリスク説明と審査体制を注視している
35年と50年で元本の減り方はどう変わる?
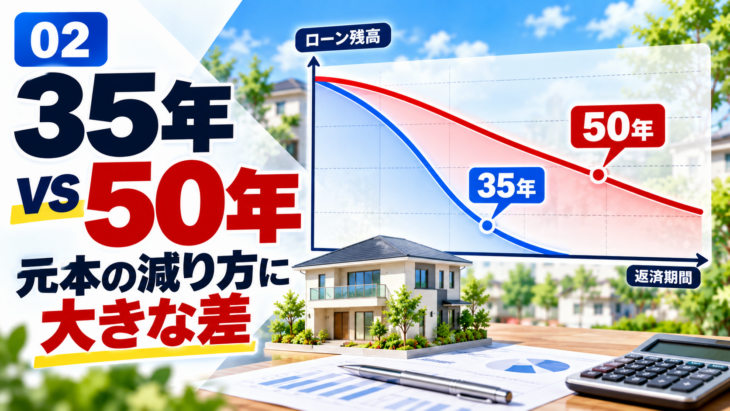
50年ローンの大きな注意点は、毎月返済額が軽く見える一方で、35年返済より元本の減少が遅くなることです。
5,000万円を35年と50年で比較
借入額5,000万円、当初金利1.25%、5年後に2.0%へ上昇し、その後は金利が変わらないと仮定して比較します。
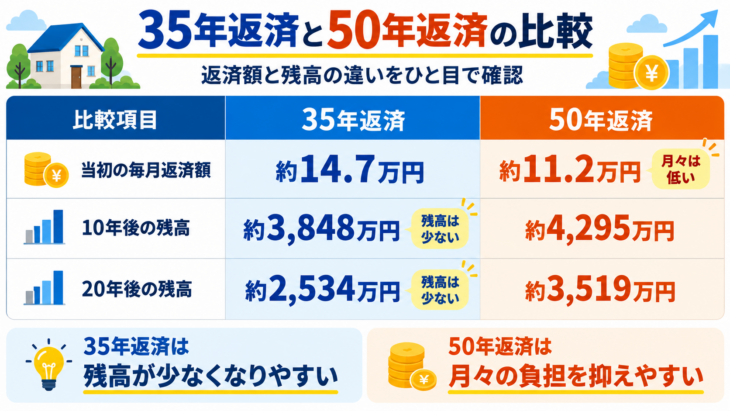
当初の毎月返済額は、50年返済の方が約3.5万円低くなります。
しかし20年経過した時点では、35年返済の残高が約2,534万円まで減るのに対し、50年返済では約3,519万円が残る試算です。
月々の負担を抑える効果と引き換えに、売却や住み替えを考える時期になっても残債が多く残りやすいという点は、50年ローンを利用する前に確認しておく必要があります。
金利3%が続けば利息差は約1,580万円
同じ5,000万円を、金利3.0%が全期間続くものとして単純計算すると、総支払利息は35年返済で約3,082万円、50年返済で約4,659万円となります。
その差は約1,577万円です。
返済期間を延ばすほど元本が残る期間も長くなるため、同じ金利でも支払う利息は増えやすくなります。
※いずれも元利均等返済、ボーナス返済なし、繰上返済なしとして計算した試算です。
実際の返済額・残高・総支払額は、金融機関の商品設計、金利見直し方法、手数料などによって異なります。
- ・50年返済は毎月返済額を抑えやすい
- ・一方で35年返済より元本が減るペースは遅い
- ・同じ金利水準なら返済期間が長いほど総支払利息は増えやすい
50年ローン+変動金利で注意したいこと
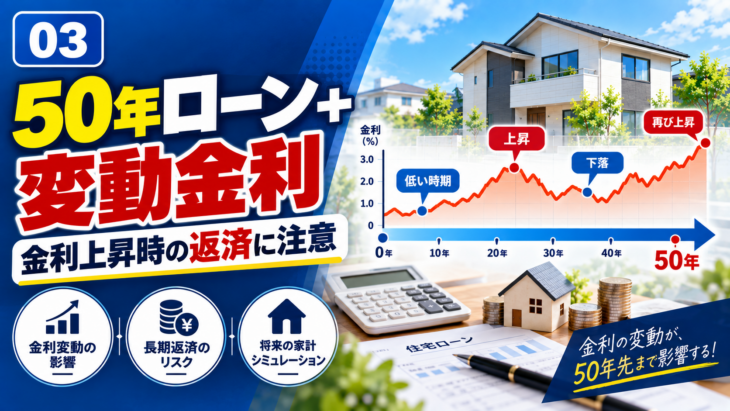
50年という長期間に変動金利を組み合わせる場合、金利上昇時に元本返済がさらに進みにくくなる可能性があります。
5年ルール・125%ルールは全ての変動金利に共通ではない
変動金利の住宅ローンでは、「5年ルール」「125%ルール」を採用している金融機関があります。
たとえば三菱UFJ銀行では、変動金利かつ元利均等返済の場合、金利が変わっても返済額を5年間据え置く「5年ルール」と、返済額見直し時の新返済額を従来の125%以内に抑える「125%ルール」があります。
一方、PayPay銀行の住宅ローンには、この5年ルール・125%ルールはありません。変動金利なら必ず適用される仕組みではなく、金融機関・商品・返済方法ごとに確認が必要です。
出典:三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて」
出典:PayPay銀行「住宅ローンに5年ルール・125%ルールはありますか」
金利1.25%から4%へ上昇した場合の試算
先ほどと同じ5,000万円・50年返済・当初金利1.25%で、5年経過後に金利が4.0%へ上昇したケースを単純試算します。
5年後のローン残高は約4,629万円です。この残高を残り45年間、金利4.0%で完済するために必要な毎月返済額は約18.5万円となります。
仮に5年ルール・125%ルールが適用される商品であれば、従来の返済額約11.2万円に対して、最初の見直し後の返済額は約14.0万円が上限となる計算です。
しかし、残高約4,629万円に年4.0%の金利がかかると、初期時点の利息だけで月約15.4万円となります。そのため、この単純試算では返済額約14.0万円を上回り、当初は月約1.4万円の未払利息が生じる計算になります。
三菱UFJ銀行では、適用利率が急上昇して利息分だけで返済額を超えた場合、超過分を未払利息として翌月以降に繰り延べるとしています。また、最終返済時に未払利息や元金の一部が残る場合は、最終返済日に一括で支払う扱いになる場合があります。
この処理方法は金融機関によって異なるため、「11年目に必ずこの金額、16年目に必ずこの金額まで上がる」と一般化することはできません。重要なのは、5年・125%ルールは金利上昇そのものを消す仕組みではなく、返済額の急上昇を先送りする仕組みだという点です。
- ・5年ルール・125%ルールは全ての変動金利商品にあるわけではない
- ・金利が大きく上昇すると返済額に占める利息割合が増え、元本が減りにくくなる
- ・125%ルールは金利上昇による負担をなくす仕組みではない
スウェーデンで問題になった長期返済
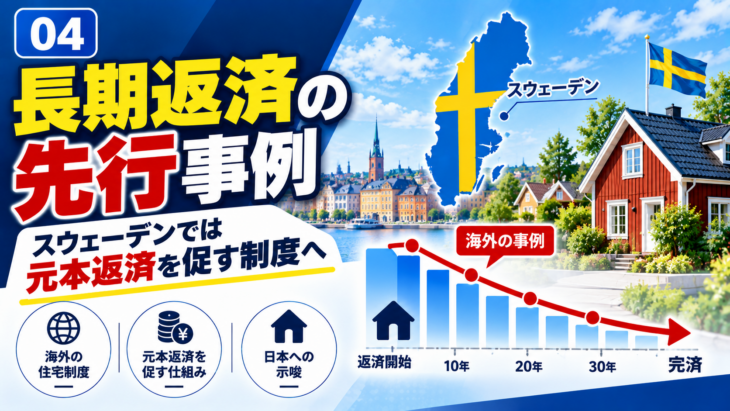
元本返済が極端に遅い住宅ローンの問題は、日本だけでなく海外でも議論されてきました。
完済まで「140年以上」とされた住宅ローン
国際貿易投資研究所(ITI)が2015年に公表したレポートでは、スウェーデン金融庁の調査として、住宅ローンの完済までの期間が140年以上だったと紹介されています。
これは「140年返済の住宅ローン商品が一般的だった」という意味ではありません。同レポートでは、元本が減らず利息だけを支払う住宅ローンも多く、元本返済のペースが非常に遅いことによって、計算上の完済期間が長期化していたことが示されています。
出典:国際貿易投資研究所「スウェーデンのマイナス金利政策の意味」
その後は元本返済を促す制度へ
スウェーデンでは、個人の負債増加に関連するリスクを抑えるため、2016年6月に住宅ローンの元本返済を求める「償却要件」が導入され、その後も追加の償却要件が導入されています。
参考:Svenska Handelsbanken「有価証券報告書(EDINET提出書類)」(PDF)
ただし、日本とスウェーデンでは住宅ローン制度、金利設定、住宅市場の仕組みが異なります。そのため、「日本の50年ローンも同じ結果になる」と直接比較することはできません。
一方で、返済期間が長く、元本返済が遅い状態では、金利上昇や収入減少の影響を受けやすくなるという点は、50年ローンを考えるうえで参考になる事例です。
- ・スウェーデンでは元本返済が遅い住宅ローンが問題になった
- ・実際の返済ペースから、完済まで140年以上とされた調査がある
- ・日本とは住宅ローン制度が異なるため、同じ結果になるとは断定できない
50年ローンを検討するなら確認したい条件
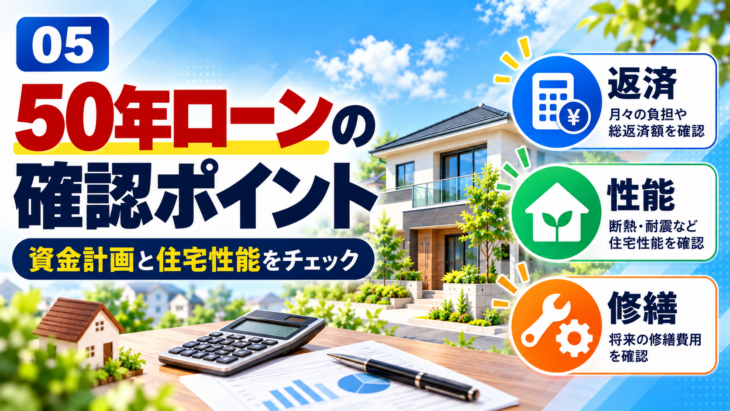
50年ローンそのものを一律に否定する必要はありませんが、「35年では借りられない金額を50年に延ばして限界まで借りる」という使い方には慎重になるべきです。
借入可能額ではなく返済できる金額で考える
返済期間を50年にすれば、35年返済より毎月返済額を抑えやすくなります。しかし、それを理由に借入額そのものを増やせば、元本が多く残る期間も長くなります。
50年返済を利用する場合でも、35年返済で考えたときに無理のない水準を一つの目安とし、50年に延ばして生まれた毎月の余裕を、修繕費、老後資金、教育資金、繰上返済などへ回せる資金計画が重要です。
50年間使う住宅だからこそ建物性能を確認する
返済期間が50年に及ぶのであれば、住宅自体も長期間の使用を前提に、劣化対策や維持管理のしやすさを確認しておきたいところです。
長期優良住宅の新築認定基準では、劣化対策等級3や、維持管理対策等級3などが基準に含まれています。住宅性能表示制度における劣化対策等級3は、通常想定される自然条件・維持管理条件のもとで、3世代、おおむね75~90年まで大規模改修が必要になるまでの期間を延ばすための対策が講じられていることを示します。
ただし、等級3であれば「50年間修繕不要」という意味ではありません。防水、外壁、屋根、設備、給排水管などは、適切な点検・補修・交換が必要です。
中古住宅は築年数だけで判断しない
「築15年を超えた住宅には50年ローンは使うべきではない」という公的な基準はありません。
中古住宅で超長期ローンを検討する場合は、築年数だけではなく、構造、現在の劣化状況、過去の維持管理・修繕履歴、今後必要になる修繕、金融機関の融資条件などを個別に確認する必要があります。
マンションはローン以外の住居費にも注意
マンションを50年ローンで購入する場合は、住宅ローンだけでなく、管理費や修繕積立金の将来的な上昇、大規模修繕、将来の建替えに伴う合意形成なども考える必要があります。
全期間固定金利で住宅ローン返済額を固定しても、管理費や修繕積立金まで固定されるわけではありません。
都心部など希少性の高いエリアでは資産価値が相対的に維持されやすいケースも考えられますが、将来の値上がりや価格維持を保証するものではありません。「将来値上がりするから残債が多くても問題ない」という前提で資金計画を組むのは避けた方が安全です。
- ・50年に延ばして借入限度額いっぱいまで借りる使い方は慎重に考える
- ・住宅性能だけでなく、将来の修繕費まで含めて資金計画を立てる
- ・中古住宅は築年数だけでなく、現況と維持管理履歴を確認する
- ・マンションは管理費・修繕積立金などローン以外の住居費にも注意する
50年返済なら全期間固定も比較する
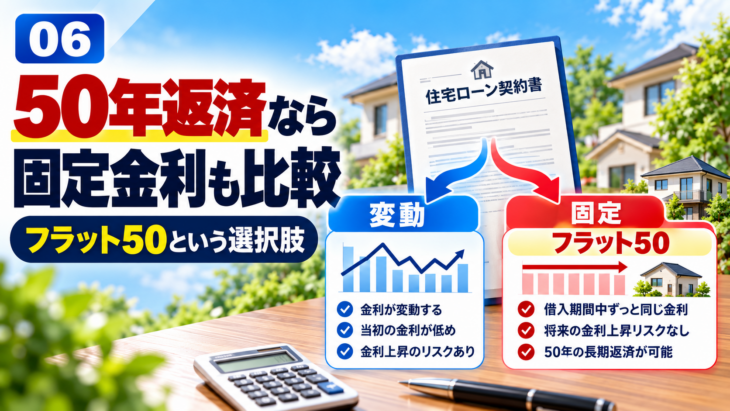
返済期間を50年にするのであれば、変動金利だけでなく、金利上昇リスクを抑えられる全期間固定金利も比較しておくことが重要です。
超長期だからこそ金利変動リスクも長くなる
変動金利は、固定金利より当初金利が低くなりやすいというメリットがあります。しかし50年返済の場合、金利変動の影響を受ける可能性がある期間も非常に長くなります。
ゼロシステムズでは、50年ローンを選ぶ場合は、当初の金利の低さだけでなく、将来の返済額を確定できる全期間固定金利も優先的に比較することをおすすめしています。
最長50年の全期間固定「フラット50」
住宅金融支援機構の「フラット50」は、長期優良住宅、予備認定マンション、管理計画認定マンションなどを対象とした、最長50年の全期間固定金利住宅ローンです。
資金受取時に返済終了までの借入金利と返済額が確定するため、借入後の市場金利上昇によって住宅ローン金利が上がるリスクを避けられます。
また、フラット50では、返済中に住宅を売却する際、一定の条件を満たせば、その住宅を購入する人に債務を引き継ぐことができる「金利引継特約」を利用できます。
ただし、フラット50も返済期間が長くなるほど総返済額が増える可能性があります。固定金利であっても、「50年だから安全」というわけではなく、借入額そのものを抑えることが基本です。
まとめ:50年ローンは月額の安さだけで判断しない
50年ローンは、毎月返済額を抑えながら住宅を購入できる選択肢の一つです。その一方で、35年返済よりも元本の減少が遅く、総支払利息が増えやすいという特徴があります。
特に変動金利と組み合わせる場合は、50年間という長い期間にわたって金利上昇リスクを負うことになります。
50年ローンを利用する場合は、「35年では買えない物件を無理に買うため」ではなく、借入額に十分な余裕を持たせたうえで、住宅性能、将来の修繕費、老後資金、金利タイプまで含めて判断することが重要です。
- ・50年ローンそのものが一律に危険というわけではない
- ・月々の返済額だけでなく、元本残高と総支払額を確認する
- ・変動金利を選ぶ場合は長期間の金利上昇リスクを想定する
- ・50年返済では全期間固定のフラット50も比較対象になる
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較