【住宅ローン】金利上昇でも審査が通りやすい銀行はどこ?年収600万円の借入額と審査限界を比較
住宅ローンで「いくらまで借りられるか」は、実際の金利だけでなく、審査時に使われる金利や返済比率の上限によって大きく変わります。
今回は家計の安全性とは切り分け、年収600万円・35年返済という同じ条件で、各住宅ローンの「審査上の借入可能額」を比較します。
【住宅ローン】金利上昇の時代でも審査が通りやすい銀行はココだ!モラル抜きで考えた借入額と審査の限界点!
この記事のポイント
住宅ローンの借入可能額は、金融機関ごとの審査金利や返済比率によって大きく変わります。
この記事では、年収600万円・35年返済・他の借入れなしという条件で、auじぶん銀行、中央ろうきん、イオン銀行、フラット35を比較します。なお、ここで示す金額は審査基準上の試算であり、実際に借りても安全な金額や、審査通過を保証する金額ではありません。
※記事はYouTube動画収録用の原稿をもとに要約しています。
そのため、公開後のYouTube動画と内容が異なる部分がございます。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
審査金利と返済比率で借入可能額が変わる
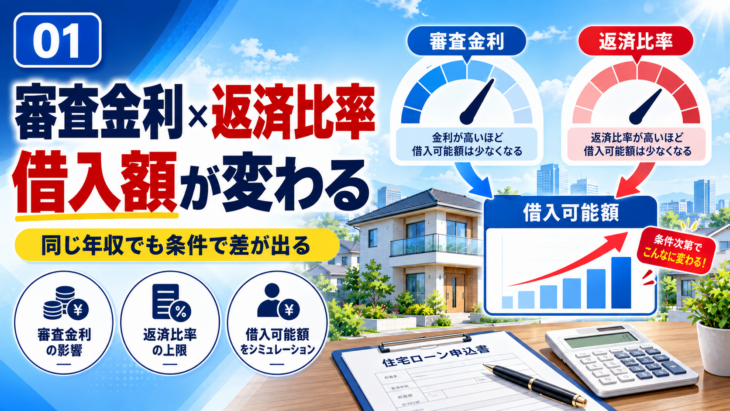
住宅ローン審査では、年収に対する年間返済額の割合と、金融機関ごとの審査上の計算金利が、借入可能額を左右します。
返済比率は「年間返済額÷年収」で確認する
住宅ローン審査では、住宅ローンだけでなく、自動車ローンやカードローンなども含めた年間返済額が年収に対してどの程度になるかを確認します。
例えばフラット35では、年収400万円未満は総返済負担率30%以下、年収400万円以上は35%以下が基準です。
変動金利では審査上の計算金利が実行金利と異なる場合がある
変動金利は借入後に金利が変わる可能性があるため、金融機関によっては、実際の適用金利より高い「審査金利」を使って返済比率を計算します。
ただし、審査金利や返済比率の詳細を公表していない金融機関も多く、ゼロシステムズでは過去の審査結果や金融機関への確認をもとに独自調査しています。
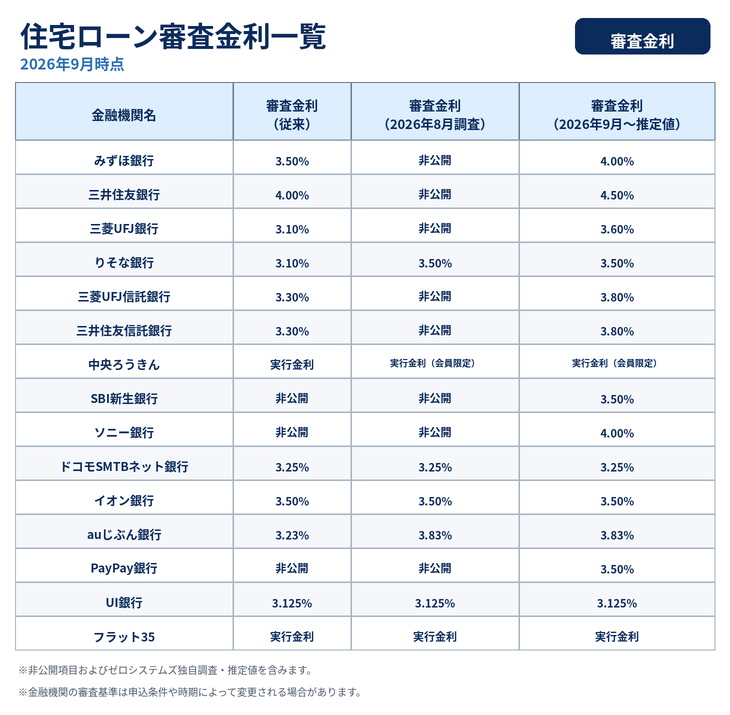
参考:ゼロシステムズ「2026年9月 住宅ローン金利 最新情報」
- ・返済比率は住宅ローン以外の借入れも含めて確認される
- ・審査金利が高いほど、同じ年収でも借入可能額は小さくなりやすい
- ・非公開の審査基準は金融機関や申込条件によって変わる可能性がある
年収600万円・35年返済で借入可能額を比較
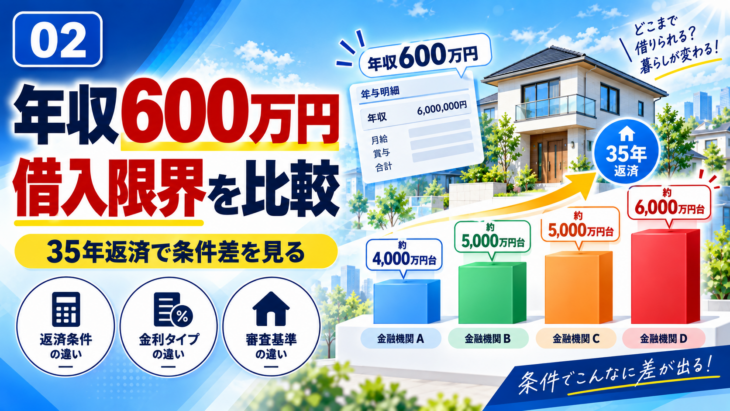
年収600万円・35年返済・他の借入れなしという同じ条件で比較すると、審査金利と返済比率の違いによって借入可能額には2,000万円以上の差が生じます。
auじぶん銀行を基準に4つの住宅ローンを比較
ゼロシステムズの2026年9月時点の調査では、auじぶん銀行の審査金利は3.83%の推定値、返済比率は年収400万円以上で35%未満です。
年収600万円の35%を境界値として計算すると、年間返済額210万円、月額17万5,000円となり、35年返済では借入可能額は約4,045万円です。
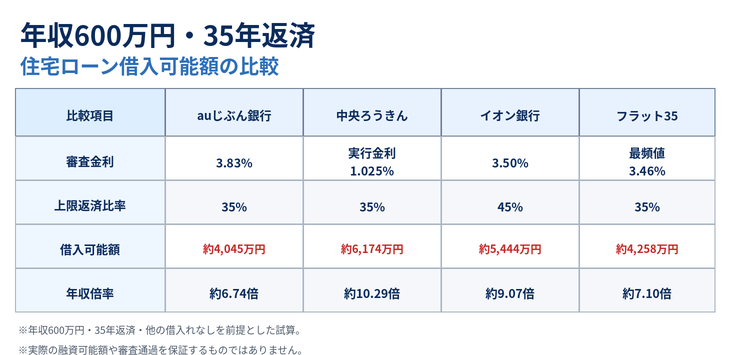
※年収600万円、返済期間35年、元利均等返済、ボーナス返済なし、他の借入れなし、35年返済が可能な年齢と仮定した比較です。返済比率は比較のため上限の境界値で計算しています。実際の審査結果や融資可能額を保証するものではありません。中央ろうきんは団体会員の構成員で変動金利1.025%が適用されるケース、フラット35は2026年9月の21~35年の最頻金利3.46%を用いています。
- ・同じ年収600万円でも審査条件で借入可能額は大きく変わる
- ・試算上は中央ろうきん約6,174万円、イオン銀行約5,444万円と大きくなる
- ・「借りられる額」と「無理なく返せる額」は別に考える必要がある
中央ろうきんは会員条件によって借入可能額が大きくなる
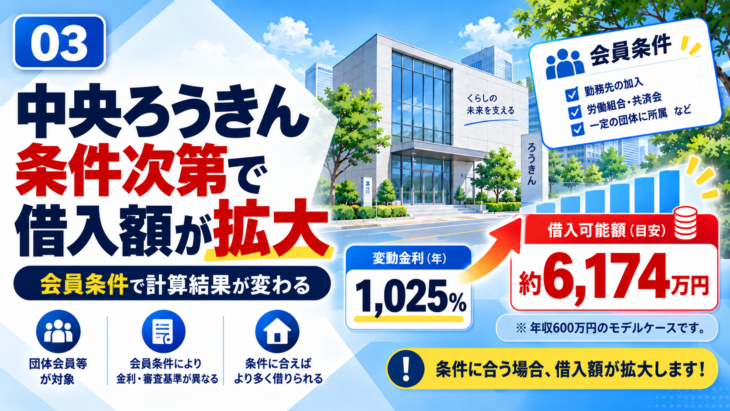
ゼロシステムズの調査では、中央ろうきんの団体会員の構成員は実行金利で返済比率を計算するため、条件が合えば借入可能額が大きくなります。
団体会員の構成員では実行金利で審査するケース
2026年9月の中央ろうきんの変動金利は、対象条件を満たす場合1.025%です。ゼロシステムズの調査では、団体会員の構成員については審査金利も実行金利、返済比率は年収500万円以上で35%未満としています。
年収600万円・35年返済で1.025%を使うと、借入可能額は計算上約6,174万円になります。
会員区分や年齢などの利用条件を確認する
ゼロシステムズの調査では、会員区分によって審査条件が異なります。なお、非組合員の審査金利など詳細な審査基準は公表されていないため、最新の条件は個別に確認する必要があります。
また、中央ろうきん公式の現行商品条件では、融資時満66歳未満、最終返済時満81歳未満が利用条件です。
- ・団体会員の構成員では実行金利で審査されるケースがある
- ・年収600万円、1.025%、返済比率35%では約6,174万円という試算
- ・会員区分、年齢、勤続年数などの条件によって結果は変わる
イオン銀行は返済比率45%が特徴
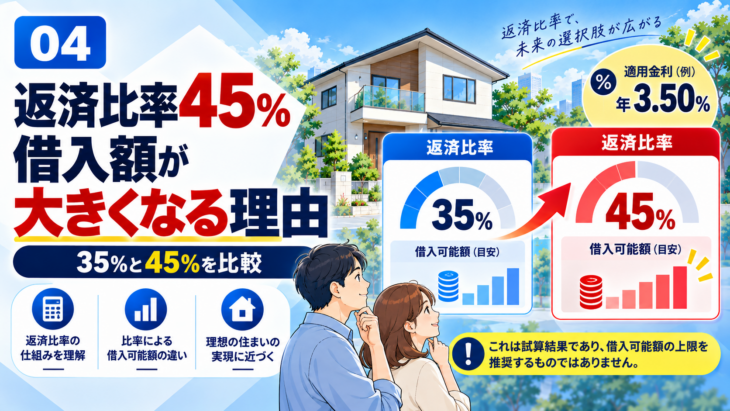
ゼロシステムズの調査では、イオン銀行は返済比率45%未満としており、審査金利が3.50%でも、返済比率の上限が高いことで借入可能額が大きくなります。
年収600万円なら月22万5,000円を境界値として試算
年収600万円の45%は年間270万円です。これを12か月で割ると月22万5,000円となります。
審査金利3.50%、35年返済で逆算すると、借入可能額は計算上約5,444万円です。
「頭金2割未満で0.8%上乗せ」ではなく差は0.08ポイント
2026年9月1日時点のイオン銀行公式金利では、新規借入れの変動金利は物件価格の80%以内で年1.04%~、80%超で年1.12%~です。
したがって、融資率による差は0.08ポイントであり、「0.8%上乗せ」ではありません。
- ・ゼロシステムズ調査では審査金利3.50%、返済比率45%未満
- ・年収600万円の試算では借入可能額は約5,444万円
- ・融資率80%以内と80%超の公式金利差は2026年9月時点で0.08ポイント
フラット35は全期間固定で総返済負担率35%
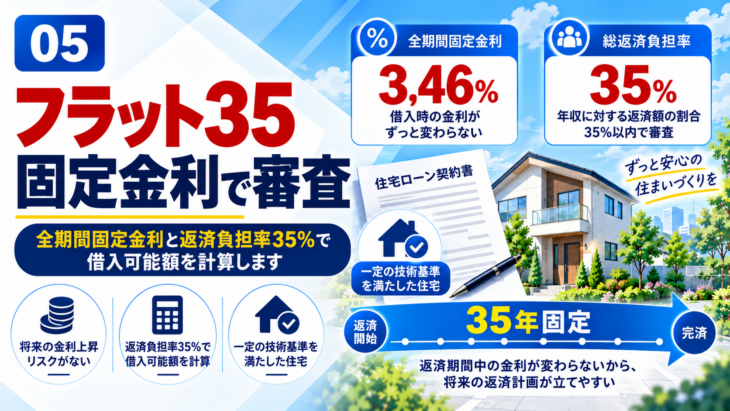
フラット35は全期間固定金利で、年収400万円以上の場合は総返済負担率35%以下が基準です。今回の比較では2026年9月の21~35年の最頻金利3.46%を使って試算します。
2026年9月の最頻金利3.46%で約4,258万円
年収600万円の35%は年間210万円、月額では17万5,000円です。
2026年9月のフラット35で、返済期間21~35年の最頻金利3.46%を使って35年返済で逆算すると、借入可能額は計算上約4,258万円となります。
利用できる住宅には技術基準がある
フラット35は全期間固定金利である一方、住宅金融支援機構が定める技術基準に適合する住宅が対象です。
また、実際の適用金利は取扱金融機関、融資率、団信、金利引下げメニューなどによって変わるため、3.46%はあくまで2026年9月の最頻金利を使った比較値です。
- ・年収400万円以上では総返済負担率35%以下
- ・2026年9月の21~35年の最頻金利は3.46%
- ・対象住宅には住宅金融支援機構の技術基準がある
勤続年数と信用情報は金融機関ごとに判断が異なる
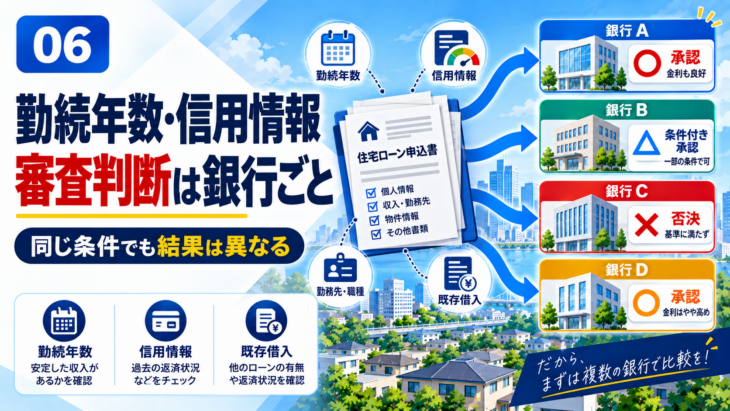
住宅ローン審査は借入額だけで決まるものではありません。勤続年数、勤務形態、既存借入れ、信用情報などを含め、金融機関ごとに総合的に判断されます。
フラット35は転職後でも申込みできる
住宅金融支援機構のフラット35 Q&Aでは、「最近転職し、給与支給を受けている」場合でも申込みできると案内されています。
そのため、転職後の勤続年数が短い場合でも申込みの余地がありますが、実際の取扱いは申込先金融機関への確認が必要です。
過去の延滞がある場合も「どこでも同じ判断」ではない
信用情報機関にはローンやクレジットの契約内容、返済状況などが登録されますが、その情報をどう審査に反映するかは金融機関ごとに異なります。
そのため、過去に支払いの遅れがある場合でも「どの金融機関も対応は同じ」とは言えません。各社が独自の審査基準に照らして総合的に判断します。
出典:日本信用情報機構(JICC)「ローンが通らない理由を教えてほしい」
ゼロシステムズでは、住宅ローン審査シミュレーション「1分間セルフチェック」も公開しています。自分の年収や勤務条件から、金融機関ごとの審査条件を確認する際の参考にしてください。
- ・フラット35は転職後でも給与支給を受けていれば申込みできる
- ・信用情報は審査材料の一つで、最終判断は金融機関ごとに異なる
- ・審査に通る金額と、家計として安全に返せる金額は分けて考える
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較