【住宅ローン】2027年 住宅ローン変動金利は1.5%へ?日銀追加利上げで返済額はどこまで増える
住宅ローン金利が今後さらに上昇する可能性に備え、1.5%や2%まで上がっても無理なく返済できる借入額を確認しておくことが重要です。
【住宅ローン】2027年には変動金利1.5%へ上昇!どこまで上がる?住宅ローン返済額!
この記事のポイント
日銀は2026年9月に政策金利を1.0%程度から1.25%程度へ引き上げました。
政策金利が上がっても住宅ローン金利が翌月から一律に0.25%上昇するわけではありませんが、各金融機関の見直しを通じて今後の変動金利へ影響する可能性があります。
この記事では、4,000万円・35年返済を例に、金利1%、1.25%、1.5%、2%の返済額を比較し、金利上昇時代の安全な借入額について整理します。
※「2027年に変動金利1.5%」や「2%」は確定した将来金利ではなく、金利上昇に備えるための想定シナリオです。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
日銀が0.25%追加利上げ、住宅ローンへの影響は?
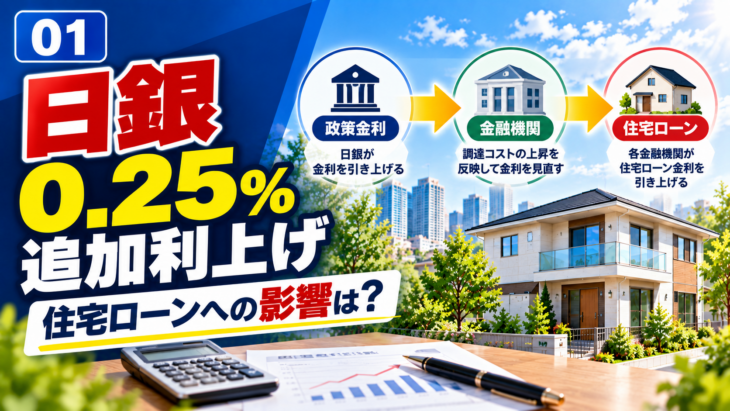
日銀は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ0.25ポイント引き上げました。
政策金利は1.25%程度へ上昇
2024年3月にマイナス金利政策が解除されて以降、日銀は段階的に政策金利を引き上げてきました。2026年9月18日の金融政策決定会合では、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針が決定されました。
今回の利上げで重要なのは、「これで金利上昇が終わった」と決まったわけではないことです。今後も物価や賃金、経済情勢などによって金融政策は変わる可能性があります。
出典:日本銀行「金融市場調節方針に関する公表文 2026年」
政策金利が上がっても住宅ローンが翌月一律0.25%上がるわけではない
政策金利が0.25ポイント上昇したからといって、すべての住宅ローンの変動金利が翌月から一律に0.25%上昇するわけではありません。
住宅ローンの金利見直し時期や基準金利の決め方は金融機関や契約によって異なります。たとえば三菱UFJ銀行は、2026年9月18日に発表した短期プライムレートの引き上げに伴い、2026年12月1日から住宅ローンの変動金利の基準金利を見直すと公表しています。
参考:三菱UFJ銀行「住宅ローン 変動金利の基準金利見直しについて」
2027年の変動金利1.5%は「想定シナリオ」
2026年9月時点では、新規借入の変動金利で1%台前半の商品が多く見られますが、適用金利は金融機関や審査条件、借入条件によって異なります。
みずほ銀行では、2026年9月30日までに年1.025%~で借り入れた場合、2027年1月返済分から年1.275%~が適用されると案内しています。さらに短期プライムレートが改定されれば、その影響が反映される場合があります。
参考:みずほ銀行「住宅ローン」
この記事では、今後の金利上昇に備えるため、1.5%、さらに2%まで変動金利が上昇した場合を想定して返済額を確認します。これは「2027年に必ず1.5%になる」「必ず2%になる」という予測ではありません。
- ・日銀は2026年9月に政策金利を1.25%程度へ引き上げた
- ・政策金利が上がっても、住宅ローン金利が翌月一律で同じ幅だけ上がるわけではない
- ・住宅ローンへの反映時期や金利見直し方法は金融機関・契約によって異なる
- ・1.5%や2%は金利上昇に備えるための想定シナリオとして考える
金利1%~2%で住宅ローン返済額はどこまで増える?
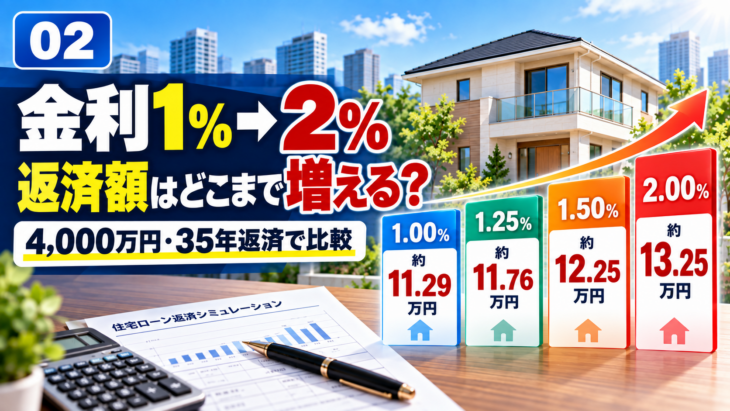
4,000万円を35年返済で借りる場合、金利1%と2%では毎月返済額に約2万円、年間では約24万円の差が生じる試算です。
シミュレーションの前提条件
今回は比較しやすくするため、借入額4,000万円、返済期間35年、元利均等返済、ボーナス返済なしとして、借入時から完済まで同じ金利が続くものとして計算します。
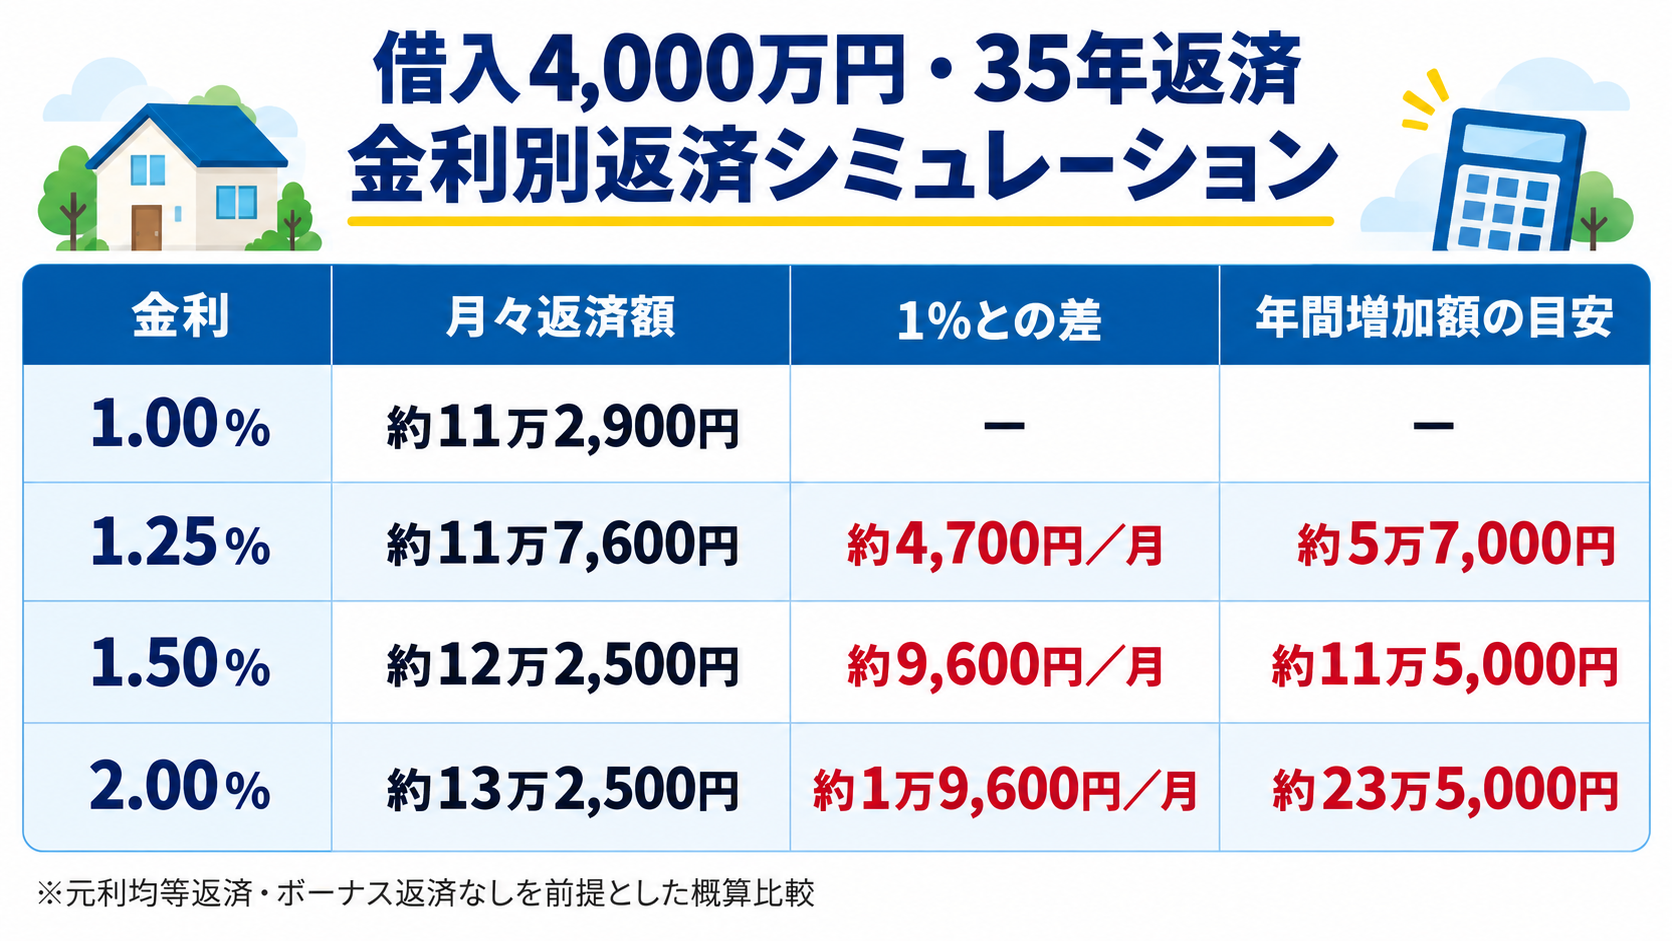
金利1%では毎月返済額が約11万2,900円ですが、1.25%では約11万7,600円となり、月々約4,700円、年間では約5万7,000円の負担増です。
1.5%では約12万2,500円となり、1%の場合と比べて月々約9,600円、年間約11万5,000円増えます。
さらに2%では約13万2,500円となり、1%の場合より月々約1万9,600円、年間では約23万5,000円増える計算です。大まかに見ると、月約2万円、年間約24万円の負担増となります。
※上記は比較のため、借入時から完済まで同じ金利が続くものとして計算した試算です。返済中の住宅ローンで金利が上昇した場合の実際の返済額は、ローン残高、残存期間、金融機関の金利見直し方法、5年ルール・125%ルールの有無などによって異なります。
5年ルール・125%ルールはすべての住宅ローンに共通ではない
変動金利の返済額については、金融機関によって5年ルールや125%ルールが設けられている場合があります。
たとえば三菱UFJ銀行では、変動金利・元利均等返済の場合、金利が変わっても返済額を5年間据え置く5年ルールと、返済額見直し時の増加を前回の125%までとする125%ルールがあります。一方、PayPay銀行では両ルールを採用していません。
参考:三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい」
参考:PayPay銀行「5年ルール・125%ルールはありますか」
- ・4,000万円・35年返済では、1%から2%になると月々返済額に約2万円の差が出る
- ・年間では約24万円の負担差になる試算
- ・この比較は全期間同じ金利が続く前提であり、返済中のローンの即時の返済額変更を示すものではない
- ・5年ルール・125%ルールの有無は金融機関や返済方式によって異なる
金利上昇時代は「借りられる額」より「返せる額」
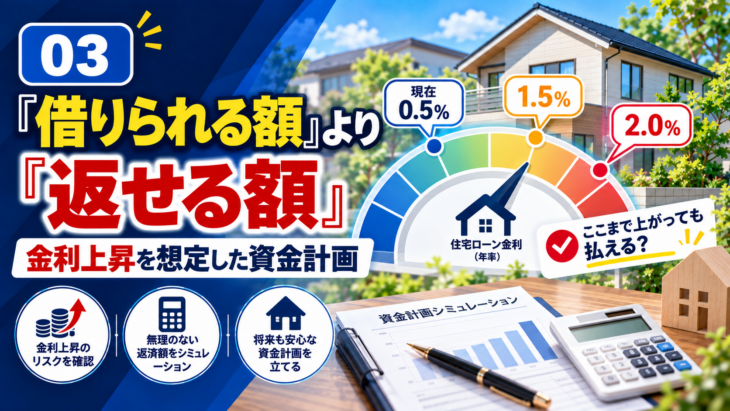
現在の金利で返済額がギリギリになる借入額ではなく、金利が1.5%や2%まで上昇した場合でも家計を維持できる借入額を考えることが重要です。
現在の返済額だけで予算を決めない
住宅ローンを組むとき、銀行の審査で「いくら借りられるか」に目が向きがちです。しかし、変動金利を利用する場合は、現在の適用金利だけでなく、将来金利が上昇した場合の返済額まで確認しておく必要があります。
今の返済額ギリギリで借りてしまうと、金利上昇が返済額や利息負担に反映された際に、家計が苦しくなる可能性があります。
「2%になると予測する」のではなく「2%でも払えるか」を確認する
今回、金利2%までシミュレーションしたのは、「すぐに2%になる」と予測しているからではありません。
重要なのは、万が一2%まで上昇した場合でも、生活費や教育費、将来の貯蓄などを圧迫せず返済を続けられるかを事前に確認することです。
住宅ローンは長期間返済していくものです。将来の金利を正確に当てることは難しいため、「金利がどこまで上がるのか」を予測すること以上に、「上がっても困らない借り方」を考えることが重要です。
- ・銀行が貸してくれる金額と、無理なく返済できる金額は同じとは限らない
- ・変動金利では、現在の金利だけでなく1.5%や2%の返済額も確認しておく
- ・2%は予測値ではなく、家計の耐久力を確認するための想定シナリオ
- ・金利予測より、金利が上がっても困らない資金計画を優先する
金利1.5%・2%でも耐えられる資金計画を確認する
住宅ローンを申し込む前に、自分の借入額で金利が上昇した場合の返済額を具体的に試算しておくことが大切です。
住宅ローン金利シミュレータで金利上昇後を比較する
ゼロシステムズの「住宅ローン金利シミュレータ」では、借入額、返済年数、当初金利だけでなく、将来の金利変動を設定して毎月返済額、支払利息、借入残高の推移を確認できます。
現在の金利だけでなく、1.5%や2%に上昇した場合を入力し、家計にどの程度の余裕が残るか確認してみてください。
住宅ローン破綻チェッカーで返済リスクを確認する
「住宅ローン破綻チェッカー」では、年収、借入額、返済年数、金利などを入力して、住宅ローンの返済リスクを参考目安として確認できます。
診断結果は住宅ローン審査や将来の返済継続を保証するものではありませんが、借入額が家計に対して無理のない水準かを考えるきっかけとして利用できます。
まとめ:金利を当てるより、上がっても困らない借り方をする
日銀の追加利上げによって、住宅ローンの変動金利も今後さらに見直される可能性があります。ただし、どこまで上がるのか、いつ上がるのかを正確に予測することはできません。
これから住宅ローンを組む方は、現在の低い返済額だけで判断せず、金利が1.5%や2%まで上昇した場合でも無理なく返済できる借入額に抑えることが重要です。
- ・住宅ローン金利シミュレータで金利上昇後の返済額を事前に確認する
- ・住宅ローン破綻チェッカーで借入条件と家計リスクを確認する
- ・将来金利の予測よりも、金利が上がっても返済を続けられる資金計画を優先する
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較