【住宅ローン】2026年10月 住宅ローン金利ランキング|変動金利・固定金利を比較、固定は4%台へ
2026年10月は、変動金利で一部の金融機関が上昇し、35年固定金利も高水準となっているため、表示金利だけでなく優遇条件や将来の金利シナリオまで含めて比較することが重要です。
【住宅ローン】最新!10月金利ランキング|今月は金利急上昇!とうとう4%台に突入!
この記事のポイント
2026年10月の住宅ローン金利を、変動金利と35年固定金利に分けて整理します。
数値はゼロシステムズの2026年10月金利データを基準とし、変動金利ではイオン銀行が1.040%、35年固定ではフラット35が3.830%となっています。
今月は変動金利でも複数行が上昇し、固定金利ではフラット35が前月比0.370ポイント上昇しました。金利の低さだけでなく、自己資金、優遇条件、団信、将来の金利変動まで含めて比較することが重要です。
※掲載金利は2026年10月時点の情報です。実際の適用金利は、借入条件、自己資金、審査結果、商品プラン、キャンペーンなどによって異なります。最新条件は各金融機関の公式情報もあわせてご確認ください。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
2026年10月は変動金利・固定金利とも上昇が目立つ
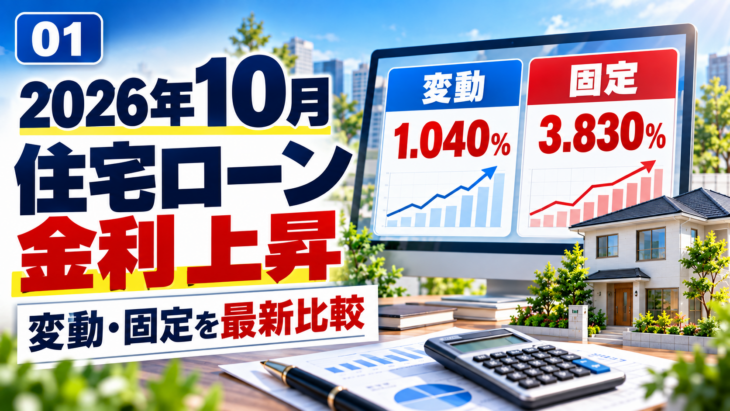
2026年10月は、変動金利では一部の金融機関が前月から上昇し、35年固定金利でもフラット35をはじめ上昇する金融機関が目立ちました。
変動金利は1%台前半がランキング上位
10月の変動金利ランキングでは、イオン銀行が1.040%で1位となり、UI銀行、三菱UFJ銀行、三菱UFJ信託銀行が1.195%で同率2位、りそな銀行・埼玉りそな銀行が1.250%で5位となっています。
前月と比べると、イオン銀行、三菱UFJ銀行、三菱UFJ信託銀行は横ばいですが、UI銀行は0.845%から1.195%へ0.350ポイント、りそな銀行は0.950%から1.250%へ0.300ポイント上昇しています。
35年固定はフラット35でも3.830%
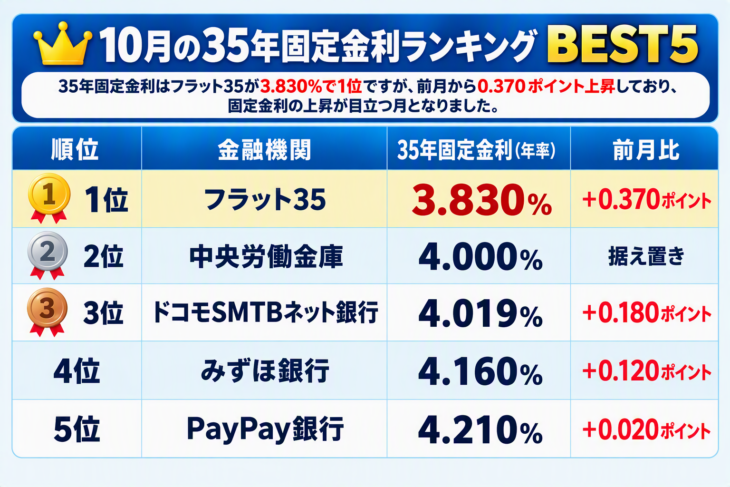
35年固定金利では、フラット35が3.830%で最も低く、中央労働金庫4.000%、ドコモSMTBネット銀行4.019%、みずほ銀行4.160%、PayPay銀行4.210%と続きます。
特にフラット35は9月の3.460%から10月は3.830%へ0.370ポイント上昇しており、固定金利の上昇幅が目立ちます。
参考:ゼロシステムズ「2026年10月 住宅ローン金利 最新情報」
- ・変動金利ランキング1位はイオン銀行の1.040%
- ・UI銀行は前月0.845%から1.195%へ上昇
- ・35年固定ランキング1位はフラット35の3.830%
- ・固定金利は前月から上昇した金融機関が多い
住宅ローンの変動金利はどう決まる?
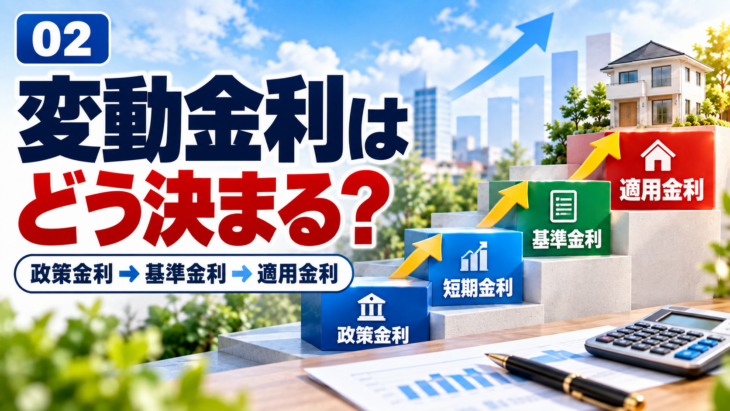
変動金利は日銀の政策金利の影響を受けますが、実際の適用金利は各金融機関の基準金利と優遇幅によって決まるため、すべての銀行が同じタイミング・同じ幅で動くわけではありません。
政策金利の影響は銀行ごとの基準金利へ波及する
変動金利は、日銀の政策金利や短期金利の動向を受けながら、各金融機関が設定する基準金利と優遇幅によって実際の適用金利が決まります。
たとえば、2026年10月のみずほ銀行では店頭金利が3.375%、全期間引き下げ後の変動金利が1.275%となっています。9月は1.025%だったため、適用金利は前月から0.250ポイント上昇しました。
ここで注意したいのは、今回の上昇を「新規借入向けの優遇幅縮小だけが原因」と決めつけないことです。ゼロシステムズの金利推移記録では、みずほ銀行の店頭金利も9月の3.125%から10月は3.375%へ上昇しています。
既存の借入も契約条件と見直し時期を確認する
新規借入向けの表示金利と、すでに返済中の住宅ローンに適用される金利は同じ扱いとは限りません。既存の借入については、契約時の優遇幅、基準金利の見直し時期、返済額の見直しルールなどによって影響が異なります。
そのため、「新規の表示金利が上がったから既存ローンも同じ幅ですぐ上がる」「既存借入には一切影響しない」と一律に考えず、自分の契約内容を確認することが重要です。
- ・変動金利は政策金利の影響を受けるが、各銀行で動き方は異なる
- ・実際の適用金利は基準金利と優遇幅の組み合わせで決まる
- ・みずほ銀行は9月1.025%から10月1.275%へ上昇
- ・既存借入への影響は契約条件や見直し時期によって異なる
2026年10月 変動金利ランキングBEST5
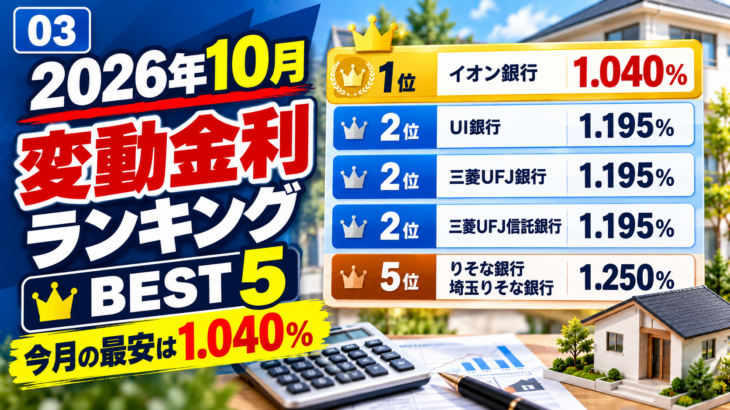
10月の変動金利ランキングは、イオン銀行1.040%が1位、1.195%で3行が同率2位という結果になりました。
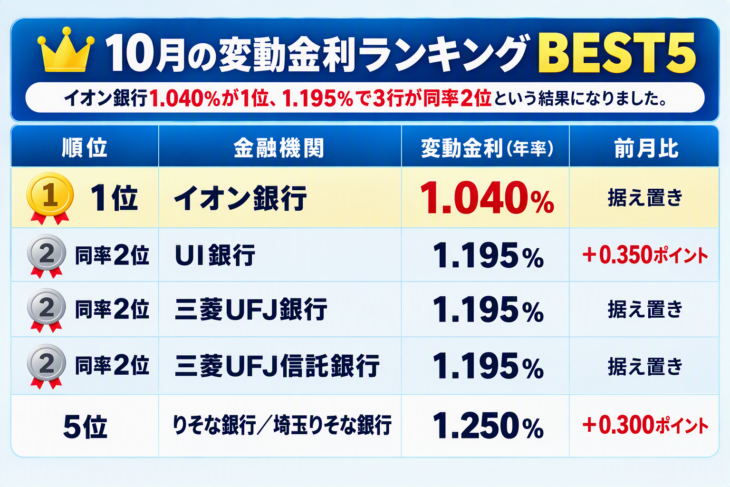
イオン銀行は1.040%で1位
イオン銀行のランキング金利は1.040%で、前月から据え置きです。金利表では、物件価格の80%以内の借入を前提とした金利となっています。
また、イオン銀行カードローンを申し込む、または契約済みの場合は年0.05%の金利優遇キャンペーンがあり、条件を満たす場合は0.99%となる例もあります。ただし、ランキングでは1.040%を採用しています。
UI銀行は0.350ポイント上昇して同率2位
UI銀行は9月の0.845%から10月は1.195%へ0.350ポイント上昇しました。最優遇金利には自己資金10%以上など、銀行所定の条件があります。
みずほ銀行と中央労金は1.275%でBEST5外
動画内ではみずほ銀行と中央労働金庫の1.275%も紹介されていますが、現在のランキング集計では上位5枠の外となります。ランキングは同率順位を含め、イオン銀行、UI銀行、三菱UFJ銀行、三菱UFJ信託銀行、りそな銀行 / 埼玉りそな銀行の5行を掲載します。
参考:ゼロシステムズ「2026年10月 住宅ローン金利 最新情報」
- ・1位はイオン銀行1.040%
- ・UI銀行、三菱UFJ銀行、三菱UFJ信託銀行が1.195%で同率2位
- ・りそな銀行 / 埼玉りそな銀行は1.250%で5位
- ・金利だけでなく自己資金や優遇条件も確認する
2026年10月 35年固定金利ランキングBEST5
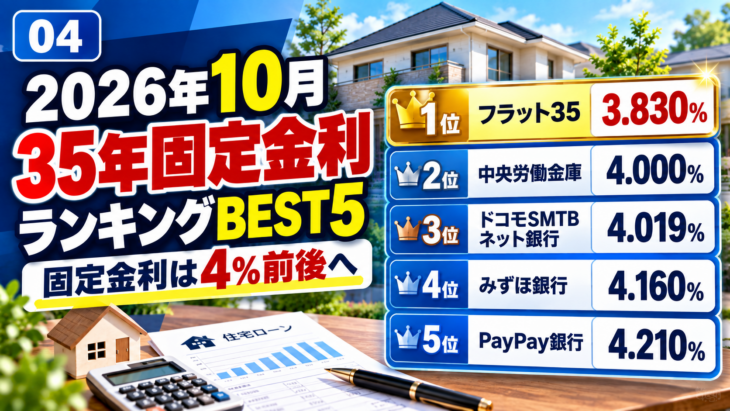
35年固定金利はフラット35が3.830%で1位ですが、前月から0.370ポイント上昇しており、固定金利の上昇が目立つ月となりました。
PayPay銀行は0.020ポイント上昇
PayPay銀行の35年固定は、9月の4.190%から10月は4.210%となり、前月比は0.020ポイントの上昇です。
動画の文字起こしでは「0.2%上昇」となっていますが、金利データを優先し、記事では0.020ポイントへ修正しています。
中央労働金庫は4.000%で据え置き
中央労働金庫は4.000%で2位となり、9月から据え置きです。一方、ドコモSMTBネット銀行、みずほ銀行、PayPay銀行は前月より上昇しています。
参考:ゼロシステムズ「2026年10月 住宅ローン金利 最新情報」
- ・35年固定1位はフラット35の3.830%
- ・中央労働金庫は4.000%で前月から据え置き
- ・PayPay銀行は4.190%から4.210%へ0.020ポイント上昇
- ・35年固定ではランキング上位でも4%前後の金利が増えている
フラット35は4か月で0.62ポイント上昇
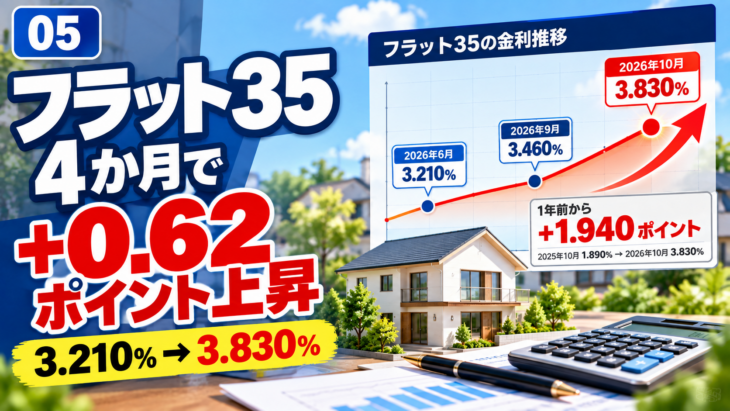
フラット35は2026年6月の3.210%から10月は3.830%となり、4か月で0.620ポイント上昇しています。
6月3.210%から10月3.830%へ
金利推移データでは、フラット35は2026年6月に3.210%、9月に3.460%、10月に3.830%となっています。6月から10月までの差は0.620ポイントです。
さらに、2025年10月は1.890%だったため、1年間では1.940ポイント上昇しています。全期間固定金利を検討している方にとって、ここ1年の金利上昇は無視できない変化です。
固定金利と政策金利は同じ仕組みでは動かない
動画では「0.25ポイントの政策金利引き上げに換算すると約7~8回分」という例えも出ていますが、固定金利は政策金利と直接同じ仕組みで決まるわけではありません。
固定金利は長期金利などの影響を受けるため、この換算はあくまで上昇幅の大きさをイメージするための単純比較として考える必要があります。
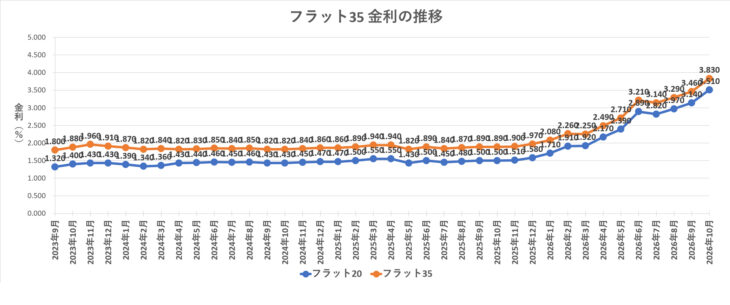
参考:ゼロシステムズ「フラット35 住宅ローン金利の推移記録」
- ・フラット35は2026年6月3.210%から10月3.830%へ上昇
- ・4か月間の上昇幅は0.620ポイント
- ・2025年10月1.890%と比べると1年間で1.940ポイント上昇
- ・固定金利は政策金利ではなく長期金利などの影響を受ける
金利だけでなく条件と将来シナリオまで比較する
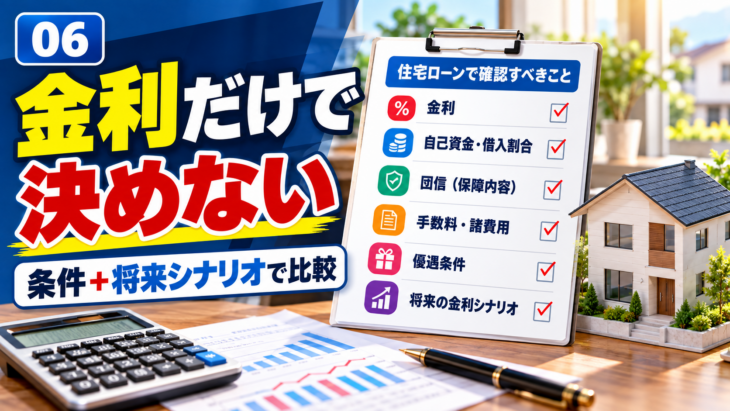
住宅ローンはランキングの金利だけで決めず、優遇条件、団信、自己資金、将来の金利変動まで同じ条件で比較することが重要です。
最優遇金利には条件がある
同じ変動金利でも、自己資金の割合、物件価格に対する借入割合、年齢、団信、取引条件などによって適用金利が変わります。
たとえば、イオン銀行の1.040%やUI銀行の1.195%にも、それぞれ適用条件があります。ランキングは比較の入口として使い、実際に自分がその金利を利用できるかを確認する必要があります。
変動金利と固定金利は将来シナリオで比較する
ゼロシステムズの「変動金利vs固定金利シナリオ比較シミュレーター」では、フラット35の優遇条件を確認しながら、変動金利の将来シナリオを設定して、毎月返済額や総利息を比較できます。
現在の変動金利だけを見れば固定金利より低い商品が多い一方、今後の金利上昇によって差が縮まる可能性もあります。どちらが有利かは、将来の金利を一つに決めつけるのではなく、複数のシナリオで確認することが大切です。

参考:ゼロシステムズ「変動金利vs固定金利シナリオ比較シミュレーター」
まとめ:ランキングは「入口」として使う
2026年10月は、変動金利でも一部の金融機関が大きく上昇し、固定金利も高い水準となりました。
住宅ローンを選ぶときは、ランキング1位だけで決めるのではなく、自分が適用できる金利、団信・手数料、将来の金利上昇リスクまで含めて比較することが重要です。
- ・ランキング金利には自己資金や借入割合などの適用条件がある
- ・団信や手数料を含めると、金利順位だけでは総負担を判断できない
- ・変動と固定は将来の金利シナリオを変えて比較する
- ・ランキングは住宅ローン選びの入口として活用する
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較