【不動産市場】2027年は資産格差が広がる?貯蓄ゼロ世帯とインフレ時代のマイホーム資産防衛
2027年に向けて資産格差はさらに広がるのでしょうか。
インフレで現金の購買力が変わる一方、マイホームには「住みながら使える現物資産」という特徴があります。
貯蓄ゼロ世帯の統計の見方、資産の持ち方、無理のない住宅購入による家計の守り方を整理します。
【不動産市場】あれから7年…老後2000万円問題どうなった?インフレ時代で貯蓄額ゼロ世帯と格差広がる?
この記事のポイント
野村総合研究所の2023年推計では、富裕層・超富裕層は合計165.3万世帯、純金融資産の総額は約469兆円でした。
ただし、統計上の「金融資産非保有」は、住宅を含むすべての財産がゼロという意味ではありません。
物価が年2%ずつ10年間上昇する仮定では、現金1,000万円の購買力は現在の約820万円相当になります。
住宅購入は資産防衛の選択肢の一つですが、立地・品質・ローン返済額・現金の備えまで考えて判断することが重要です。
※資産額は2025年2月公表の2023年推計です。
物価の試算は将来の物価を予測・保証するものではありません。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
資産を持つ人と持たない人の差|金融資産ピラミッド
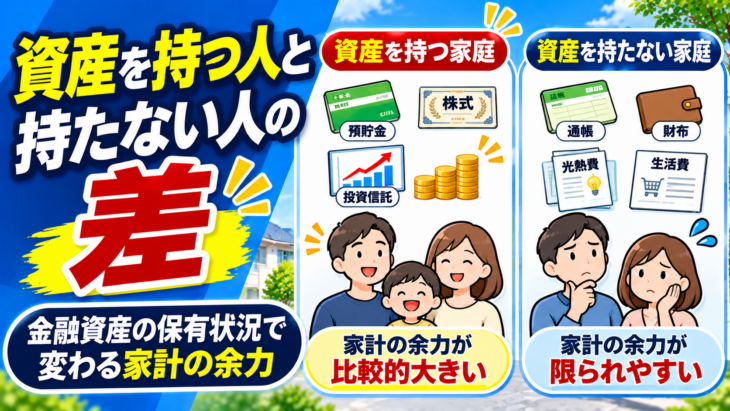
株式や投資信託などの資産価格が上昇すると、その資産を保有している世帯と、保有していない世帯の間で資産額の差が広がる可能性があります。
富裕層・超富裕層は165.3万世帯(2023年推計)
野村総合研究所が2025年2月13日に公表した推計によると、2023年時点の富裕層・超富裕層は合計165.3万世帯、保有する純金融資産の総額は約469兆円でした。
これは2026年の実績値ではなく、2023年を対象とした推計です。
NRIの「金融資産ピラミッド」は、世帯の純金融資産(金融資産から負債を差し引いた額)に応じて5つに分類したものです。
- マス層:3,000万円未満
- アッパーマス層:3,000万円以上5,000万円未満
- 準富裕層:5,000万円以上1億円未満
- 富裕層:1億円以上5億円未満
- 超富裕層:5億円以上
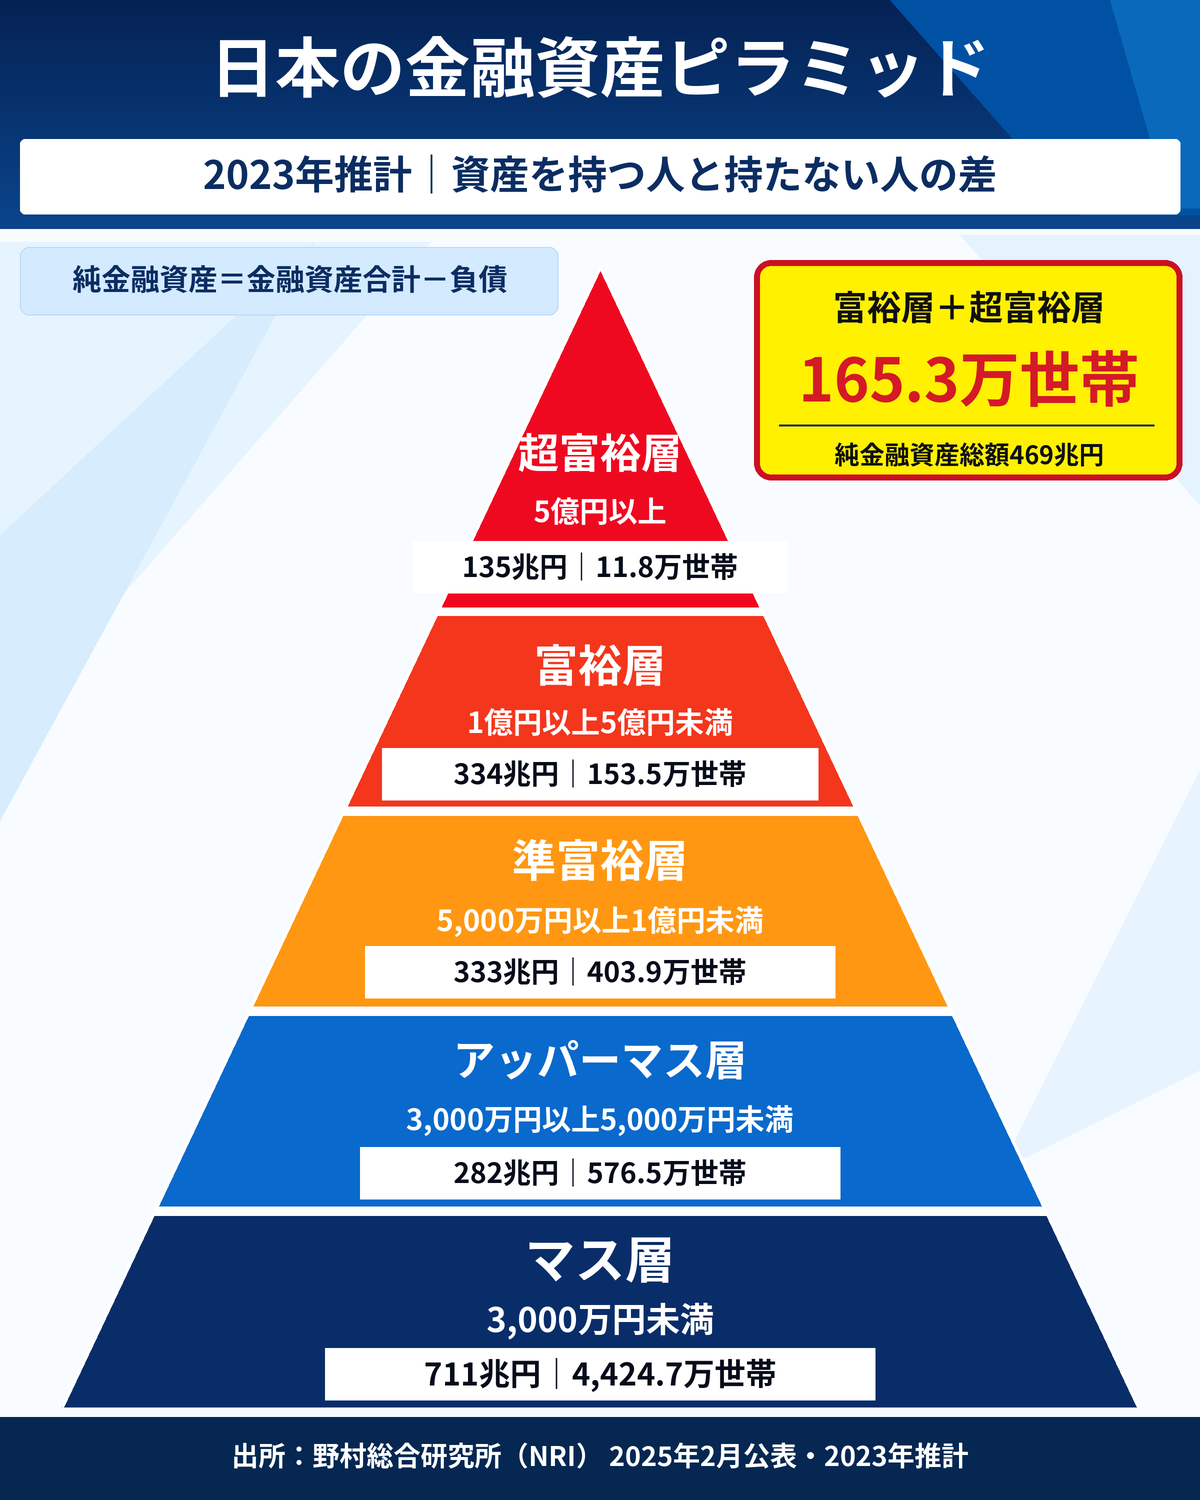
同じマス層でも、金融資産がほとんどない世帯と3,000万円近くある世帯では、家計の余力は大きく異なります。
資産の保有額だけでなく、生活費や将来の支出、負債の状況まで含めて考える必要があります。
資産の値上がりが富裕層増加の背景に
NRIは、富裕層の増加要因として、株式や投資信託などの資産価値の上昇を挙げています。
給与だけではなく、保有資産の値動きも世帯の資産額を左右するということです。
ただし、過去の上昇が今後も続くとは限りません。
出典:野村総合研究所|富裕層・超富裕層の世帯数と純金融資産額(2023年推計)
関連動画:貯蓄額ゼロ世帯増加シリーズ
- ・富裕層・超富裕層165.3万世帯、約469兆円は2023年の推計値
- ・資産の値上がりは、世帯ごとの資産額に差を生む要因になり得る
- ・金融資産だけでなく、負債や家計の支出もあわせて確認する
「貯蓄ゼロ世帯」は本当に財産がない?
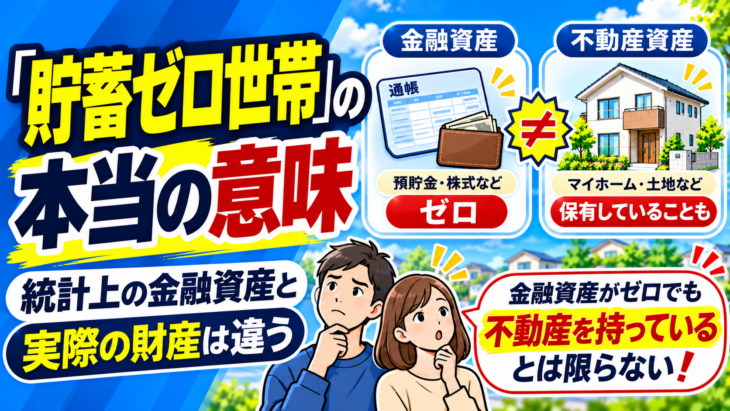
統計上の「金融資産非保有」は、預金も住宅も含めたすべての財産がゼロという意味ではありません。
調査によって「金融資産」の範囲が異なる
J-FLECの「家計の金融行動に関する世論調査」では、預貯金、株式、投資信託、積立型保険などを金融資産として集計します。
ただし預貯金については、日常的な引き落としや出し入れに備えた部分を含めず、将来に備えて蓄えている部分を対象としています。
そのため、生活費の決済用口座にお金が残っていたり、持ち家を所有していたりしても、調査の定義では「金融資産非保有」に該当する場合があります。
「金融資産がない」ことと、「家計全体の財産がない」ことは別です。
持ち家や借入残高も含めて家計をみる
住宅の保有状況、住宅ローンなどの借入残高、生活に必要な現金を合わせて確認すると、世帯の財務状況が見えやすくなります。
例えば、住宅を所有していてもローン残債が多い場合と、完済済みの場合では家計の余力が異なります。
統計の見出しだけで世帯の経済状況を判断しないことが大切です。
出典:J-FLEC|家計の金融行動に関する世論調査(2024年・二人以上世帯)
- ・「金融資産非保有」と、財産が一切ないことは同じではない
- ・日常の決済用預金や住宅など、調査に含まれない財産がある
- ・資産・負債・生活費を合わせて家計を把握する
インフレで現金の購買力はどう変わる?
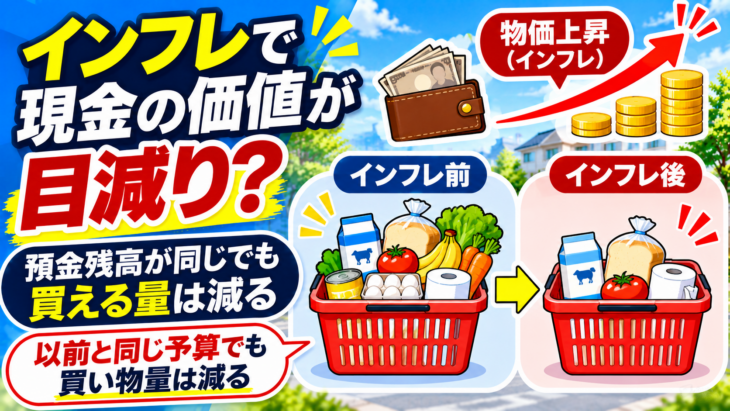
現金の残高が同じでも、物価が上がれば買える商品やサービスの量は減っていきます。
2026年9月の全国消費者物価指数は前年比2.1%上昇
総務省統計局が2026年10月23日に公表した2026年9月分の全国消費者物価指数(総合)は、前年同月比2.1%の上昇でした。
食品など生活に必要なものの価格が上がると、貯蓄や住宅購入に回せるお金にも影響します。
※これは2026年9月分の数値であり、将来の物価上昇率を示すものではありません。
年2%の物価上昇が10年間続いた場合の試算
仮に物価が毎年2%上がり続け、預金利息を考えないとすると、今の現金1,000万円が10年後に持つ購買力は次のように計算できます。
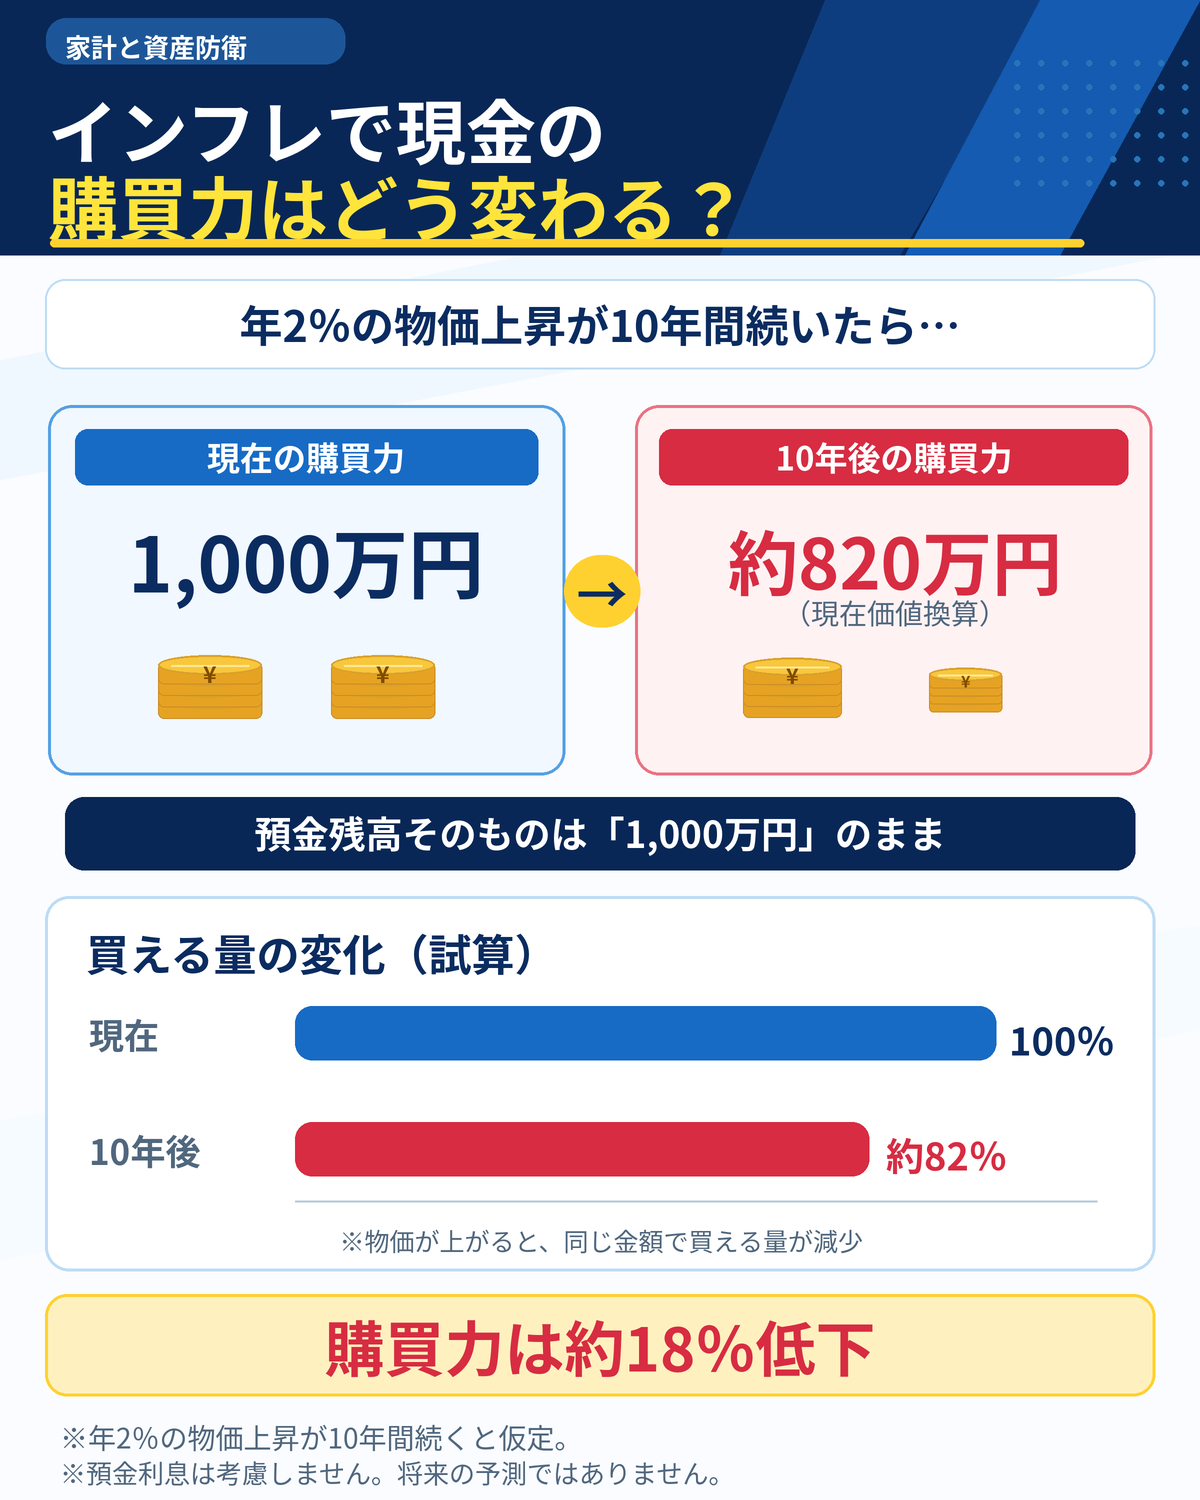
額面から180万円が消えるわけではなく、同じ金額で買える量が約18%減るという意味です。
一方で、預金金利がつく場合や実際の物価上昇率が異なる場合は、結果も変わります。
この計算は将来の物価を予測したものではありません。
現金は必要だが、購買力の変化にも注意
現金は日常生活や緊急時の支払いに欠かせません。
その一方で、物価上昇率が預金金利や収入の伸びを上回る状況では、現金だけに頼る家計は購買力低下の影響を受けやすくなります。
出典:総務省統計局|2026年9月の消費者物価指数(2026年10月23日公表)
- ・2026年9月の全国消費者物価指数は前年同月比2.1%上昇
- ・年2%の物価上昇が10年続く仮定では、1,000万円の購買力は約820万円相当
- ・現金の確保と購買力の維持は、分けて考える
株式や不動産はインフレ対策になるのか
株式や不動産は物価や経済の変化で価格が動く資産ですが、インフレになれば必ず値上がりするわけではありません。
資産の価格変動が家計の差につながる
株式や投資信託は市場の動向によって評価額が変化します。
保有している人にとって値上がりは資産増加につながりますが、値下がりする可能性もあります。
現金以外の資産を持つことは、現金とは異なるリスクを引き受けることでもあります。
建築費が上がっても住宅価格が一律に上がるわけではない
資材費や人件費が上昇すると、新しく住宅を建てるコストも影響を受けます。
しかし、建築費の上昇がすべての住宅の資産価値を高めるわけではありません。
住宅の売却価格には、地域の人口動向、生活利便性、土地の条件、建物の状態などが関係します。
2027年以降もインフレが資産価格に反映されれば、保有資産の違いが世帯間の差につながる可能性があります。
ただし、資産格差が必ず拡大するという予測ではありません。
- ・保有資産の値動きによって資産額の差が変わる可能性がある
- ・株式や不動産も価格下落のリスクがある
- ・住宅の将来価値は立地・需要・建物の品質などによって異なる
マイホームを「住みながら持つ資産」として考える
マイホームには、売却価格だけでは測れない「家族が暮らす場所を確保する価値」があります。
住宅の価値とローン残高はセットで考える
持ち家は土地や建物という現物資産であり、住宅ローンの元金返済が進めば残債は減っていきます。
ただし、毎月の返済額には利息が含まれるため、支払った金額のすべてが資産になるわけではありません。
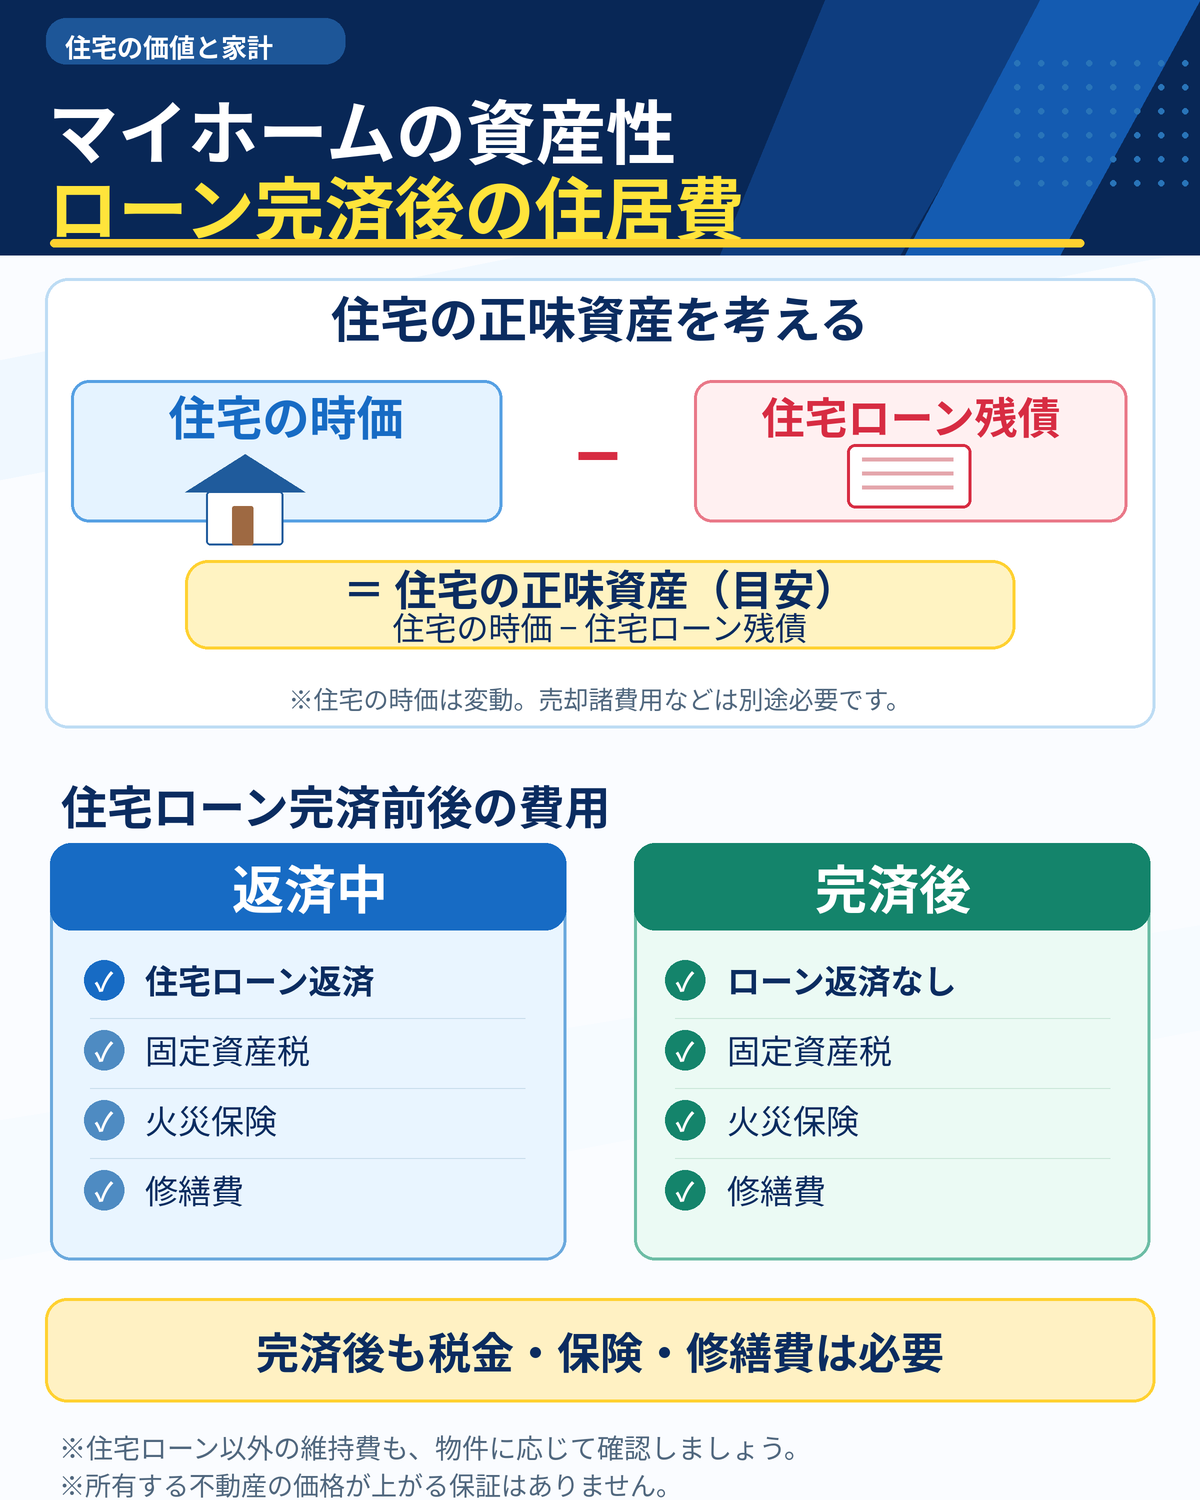
住宅の時価は市況や建物の状態で変わるため、残債より低くなることもあります。
「買えば必ず資産が増える」と考えるのではなく、無理なく長く暮らせるかを基準に判断することが重要です。
ローン完済後も税金や修繕費は残る
住宅ローンを完済すると、毎月のローン返済はなくなります。
ただし、固定資産税、必要に応じた都市計画税、火災保険、建物の修繕費などは継続して必要です。
それでも、自分の住まいを確保していることは老後の生活設計上の強みとなり得ます。
参考:国土交通省|不動産情報ライブラリ(地域の取引価格を確認)
- ・持ち家は住むために使える現物資産という側面がある
- ・住宅の正味資産は、時価とローン残高をあわせて考える
- ・ローン完済後も税金・保険・修繕費は必要
住宅購入で家計を守るための資金計画
インフレに備えるためでも、住宅価格の値上がりを当てにして借りすぎることは避けるべきです。
住宅ローンは将来の返済額まで試算する
住宅購入の予算は、金融機関から「借りられる金額」ではなく、毎月の生活費や将来の支出を踏まえた「無理なく返せる金額」を基準に決めます。
変動金利なら金利上昇後の返済額を、固定金利でも優遇期間がある商品なら優遇終了後の負担を確認しましょう。
購入後も貯蓄を続けられるか、収入が減った場合にも家計が成り立つかを合わせて試算することが重要です。
生活防衛資金と近い将来の支出は現金で確保
毎月の生活費、急な収入減に備えるお金、固定資産税や近い将来の修繕費などは、価格変動のある投資だけに頼らず確保しておく必要があります。
現金の購買力低下に注意することと、必要な現金を持たないことは別の話です。
余力がある場合の資産形成と住宅購入は分けて考える
家計に余裕がある場合、NISAなどを使った積立投資も資産形成の検討対象になります。
ただし、投資には元本割れの可能性があり、運用益は保証されません。
住宅購入後も無理なく続けられる金額なのかを、生活防衛資金と区別して判断しましょう。
ゼロシステムズの積立投資シミュレーションでは、積立額・期間・想定利回りを変えて将来資産額の試算ができます。
シミュレーションは将来の運用成果を保証するものではありません。
立地・品質・価格のバランスで住まいを選ぶ
マイホームを資産防衛の選択肢として考えるなら、将来も需要が期待できる立地と建物の品質を確認し、無理のない予算で購入することが基本です。
不動産の将来価格は保証されないため、値上がりへの期待よりも、長く暮らせる住まいかどうかを優先しましょう。
- ・住宅の値上がりを前提とせず、無理なく返せる予算を優先する
- ・金利上昇時の返済額と、生活防衛資金・修繕費を確認する
- ・立地と品質を見極め、投資は余裕資金でリスクを理解して判断する
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較