【住宅ローン】2026年11月最新金利ランキング!変動・35年固定とみずほ銀行の「0.5%ルール」
2026年11月の住宅ローン金利は、変動金利が最低1.195%、35年固定のフラット35は3.810%。
みずほ銀行には、新規借入の金利見直しを前倒しする「0.5%ルール」があり、注意が必要です。
【住宅ローン】11月 最新金利ランキング!変動金利には半年待たず急上昇する隠れたルールがある!
この記事のポイント
11月の変動金利は、比較対象の上位が三菱UFJ銀行・UI銀行などの年1.195%。
35年固定の比較では、フラット35の年3.810%が1位です。
PayPay銀行の35年固定は年4.270%を掲載しています。
みずほ銀行は短期プライムレートの動きに応じ、新規借入の実行分について通常の年2回より早く適用金利を改定する場合があります。
既存借入とはルールが異なるため、混同しないよう整理します。
※2026年11月時点の比較資料です。
金利は審査結果、借入条件、団信、手数料、各種優遇で異なり、融資実行月や月中の改定で変わる場合があります。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
変動金利はどう決まる?政策金利・短期プライムレートの仕組み
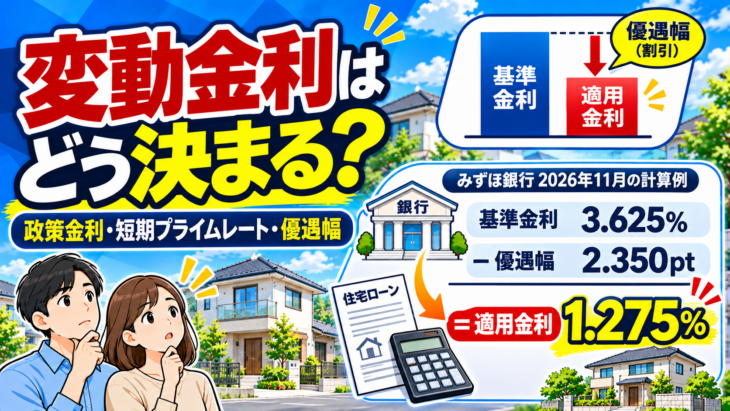
住宅ローンの変動金利は、政策金利だけでなく、各銀行の基準金利と優遇幅を通じて決まります。
日銀の政策金利から住宅ローンの適用金利まで
変動金利は日本銀行の政策金利や金融市場の動向から影響を受けます。
2026年11月時点の政策金利の誘導目標は1.25%程度です。
銀行の短期プライムレートや住宅ローン基準金利は、この政策金利と同じ数字になるわけではありません。
短期プライムレートとは、銀行が信用力の高い企業に短期間の融資を行う際の指標となる貸出金利です。
銀行ごとに水準や改定日が異なるため、日銀の利上げがあっても住宅ローンの適用金利が同日・同じ幅で動くとは限りません。
みずほ銀行の例:2.625%から1.275%までの計算
みずほ銀行の短期プライムレートは2026年11月2日から年2.625%となりました。
この比較例では、短期プライムレートに1.000ポイントを加えた住宅ローン基準金利3.625%から、優遇幅2.350ポイントを差し引き、適用金利1.275%となります。
これはみずほ銀行の掲載条件による計算例です。
すべての銀行が短期プライムレートに1%を加算するわけではありません。
また、適用金利は審査・契約条件によって変わります。
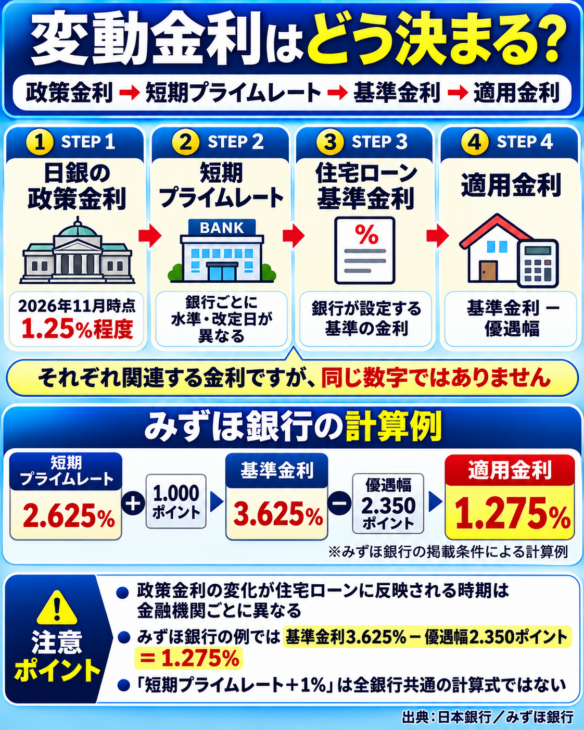
- ・政策金利の変化が住宅ローンに反映される時期は金融機関ごとに異なる
- ・みずほ銀行の例では、基準金利3.625%から優遇幅2.350ポイントを差し引いて1.275%
- ・「短期プライムレート+1%」を全銀行共通の計算式として扱わない
みずほ銀行「0.500%ルール」と前倒しの金利改定
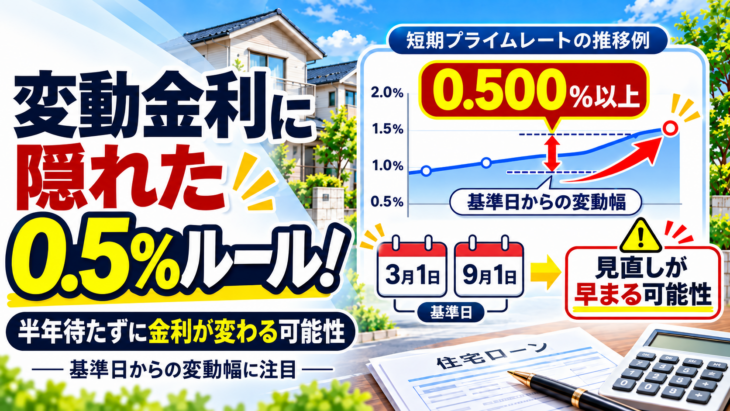
みずほ銀行の「0.500%以上乖離した場合」の例外規定は、新規借入の適用金利を通常より早く見直すための条件です。
通常は年2回、それでも前倒し改定があり得る
みずほ銀行の公式説明では、新規借入向けの適用金利は通常、3月と9月に金利を見直し、4月・10月以降の融資実行分に適用されます。
ただし、3月1日・9月1日の基準日から次の基準日までに短期プライムレートが0.500%以上乖離した場合は、通常の見直しを待たず、1か月後の融資実行分から適用金利を見直す旨が公表されています。
これは見直しの条件を定めたものであり、必ず0.5ポイント利上げするという意味ではありません。
出典:みずほ銀行|変動金利方式の仕組み(新規借入・お借入中の金利見直し)
8月と11月で合計0.50ポイント上昇、ただし基準日からの幅に注意
みずほ銀行は2026年8月3日に短期プライムレートを2.125%から2.375%へ、11月2日に2.625%へ変更しました。
8月と11月の改定幅を合計すると0.50ポイントですが、例外規定の判定はあくまで所定の基準日からの乖離幅です。
2026年9月1日の2.375%を基準とすると、11月2日時点の2.625%との差は0.25ポイントです。
今後さらに短期プライムレートが変動すれば、例外規定による新規借入金利の前倒し改定が検討される場合がありますが、将来の利上げが決まっているわけではありません。
すでに借入中の人は別の見直しルール
重要なのは、前述の「1か月後の融資実行分」という規定はこれから借りる人向けという点です。
みずほ銀行の借入中の変動金利は、基本的に4月・10月に適用金利を見直し、7月・翌1月の返済から適用する仕組みと説明されています。
さらに元利均等返済では、適用対象となる契約に5年ルール・125%ルールがあります。
これは毎月返済額の変更方法に関する仕組みで、「短プラ0.500%以上乖離」の例外規定とは別です。
- ・基準日は3月1日・9月1日。
そこからの短期プライムレートの乖離幅で判定 - ・基準日から0.500%以上乖離した場合は、1か月後の新規融資実行分から見直し得る
- ・借入中の見直し時期や5年・125%ルールとは区別して理解する
2026年11月の変動金利ランキング BEST5
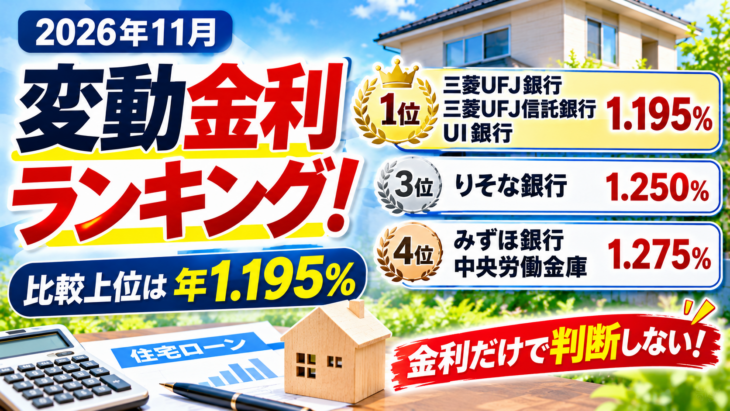
変動金利の比較上位は年1.195%。
ただしランキングは掲載条件に基づくもので、実際の適用金利とは異なる場合があります。
11月の変動金利ランキング
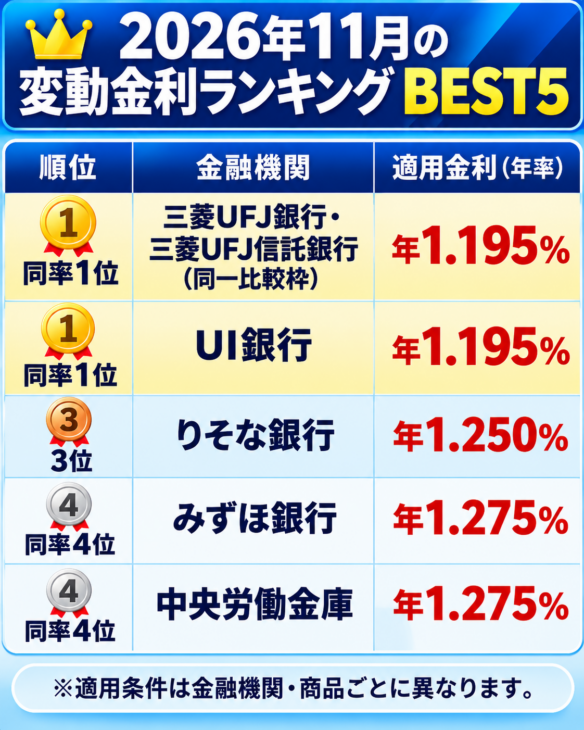
※当記事で設定した比較枠の順位です。
三菱UFJ銀行と三菱UFJ信託銀行は別の金融機関であり、申込窓口や適用条件も同一とは限りません。
中央労働金庫の1.275%はキャンペーンなどの利用条件があります。
金利だけを並べた絶対的な優劣ではありません。
出典:ゼロシステムズ|2026年11月住宅ローン金利一覧(各行の詳細条件)
変動金利は「安い月」だけで選ばない
変動金利は、低い適用金利だけで比較すると、基準金利が変わる時期、優遇幅の条件、借入期間、団体信用生命保険の上乗せなどを見落としがちです。
同じ金利でも審査結果や申込経路によって条件は変わります。
今回のランキングでは大手金融機関が複数入っていますが、ネット銀行が一律に不利になったという意味ではありません。
自分が実際に適用される条件で比較することが重要です。
- ・1位は三菱UFJ銀行・三菱UFJ信託銀行の比較枠とUI銀行の年1.195%
- ・商品・審査条件・キャンペーン・団信などの適用条件を確認する
- ・短期プライムレートや次回金利見直しのルールも比較する
2026年11月の35年固定金利ランキング BEST5
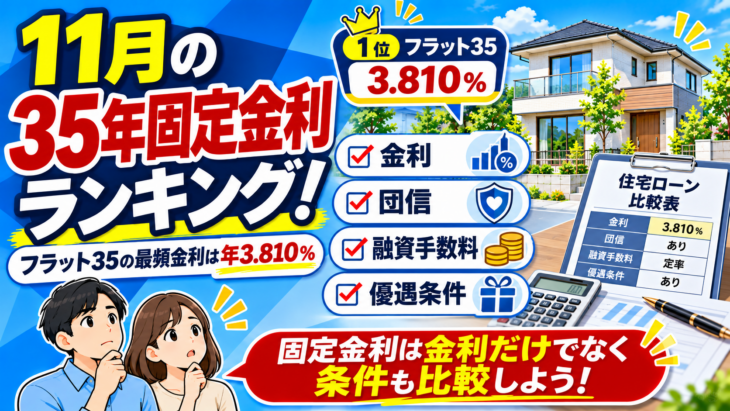
35年固定の比較ではフラット35の最頻金利3.810%が1位。
PayPay銀行の35年固定は公式表示に合わせて4.270%とします。
35年固定金利の比較結果
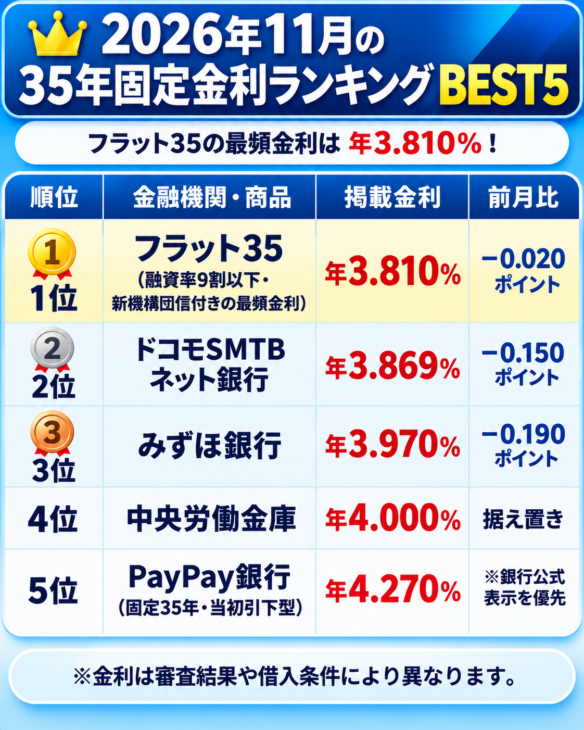
※金利の比較条件は商品ごとに異なります。
とくにフラット35は「融資率9割以下・新機構団信付き」の金融機関で最も多い金利を用いています。
他行の35年固定とは、融資手数料・団信・優遇条件もそろえて比較する必要があります。
PayPay銀行は年4.270%へ修正
PayPay銀行の公式金利表に掲載されている「固定35年・当初引下型(定率型)」の金利は、2026年11月7日時点で年4.270%です。
そのため、今回の比較では4.270%を掲載しています。
ただしPayPay銀行は、市場の金利情勢によって月中に金利を見直す場合があると案内しています。
実際の借入時点・本人の適用条件を最終確認してください。
なお、モゲチェックが案内する個別の優遇・特別金利などは、条件や申込経路が異なることがあるため、ここでは同じランキングに単純混在させていません。
- ・固定35年ランキングはフラット35・ドコモSMTBネット銀行・みずほ銀行などを比較
- ・フラット35の3.810%は融資率9割以下・新機構団信付きの最頻金利
- ・PayPay銀行の固定35年は2026年11月7日時点で年4.270%
長期金利とフラット35の推移を確認
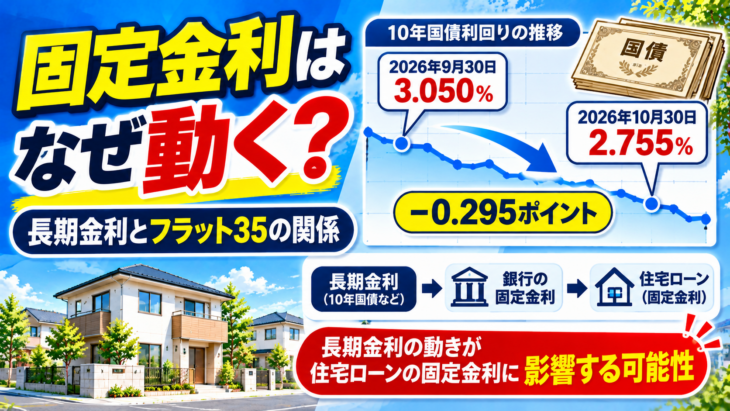
固定金利は長期金利の影響を受けますが、国債利回りと住宅ローン金利は同じ幅で動くわけではありません。
10年国債利回りは約0.30ポイント低下
固定金利は長期金利の影響を受けます。
新発10年国債利回りの終値は、2026年9月30日に3.050%、10月30日に2.755%で、1か月間の差は−0.295ポイントでした。
ただし、10年国債利回りが低下した分だけ、すべての銀行の35年固定金利が同じ幅で下がるわけではありません。
金利決定日、調達コスト、商品ごとの金利設定も関係します。
フラット35は前月より小幅低下、前年同月からは大幅上昇
フラット35(融資率9割以下、21年以上35年以下、新機構団信付き)の最頻金利は、2026年10月の3.830%から11月は3.810%へ0.020ポイント低下しました。
一方、2025年11月は1.900%だったため、前年同月と比べると1.910ポイント高い水準です。
おおむね2倍となる変化で、長期の住宅購入計画では返済額を試算し直す必要があります。
出典:SBIアルヒ|フラット35の金利推移(2025年・2026年)
- ・2026年9月末と10月末の新発10年国債利回りの差は−0.295ポイント
- ・フラット35の最頻金利は10月3.830%から11月3.810%へ小幅低下
- ・2025年11月の1.900%と比べると、2026年11月は高い水準
変動金利と固定金利を比較する際のポイント
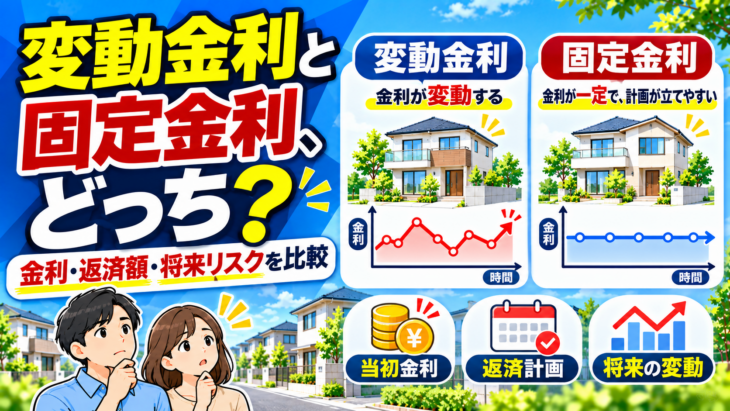
住宅ローンは金利ランキングだけで決めず、将来の金利上昇リスクと契約条件まで含めて比較しましょう。
変動金利と固定金利は将来の金利シナリオで比べる
変動金利は借入当初の返済額を抑えられる場合がありますが、後から金利が上がれば利息負担が増えます。
固定金利は一定の金利を維持できますが、一般に借入当初の金利が高めになる場合があります。
どちらが適しているかは、現在の金利だけでなく、借入額・返済期間・家計の余裕・金利上昇時の負担・団信や手数料を同じ条件で比較する必要があります。
無料のシナリオ比較シミュレーターを活用
ゼロシステムズの「変動金利vs固定金利シナリオ比較シミュレーター」では、変動金利の将来シナリオと固定金利の条件を設定し、毎月返済額・総利息・金利推移を比較できます。
フラット35のポイントによる金利引下げ条件も確認できます。
ツール:変動金利vs固定金利シナリオ比較シミュレーター(フラット35対応)
関連:ゼロシステムズ|住宅購入に役立つ無料シミュレーション・診断ツール一覧
ランキングの順位よりも実際の契約条件を重視する
住宅ローンを選ぶときは、金融機関の提示金利に加えて、事務手数料、保証料、団体信用生命保険、金利優遇の適用条件、繰上返済の扱い、金利改定のタイミングも確認しましょう。
「次の半年までは金利が絶対に変わらない」と決めつけず、申し込む商品と既存借入で適用される規定を確認することが、今回の重要なポイントです。
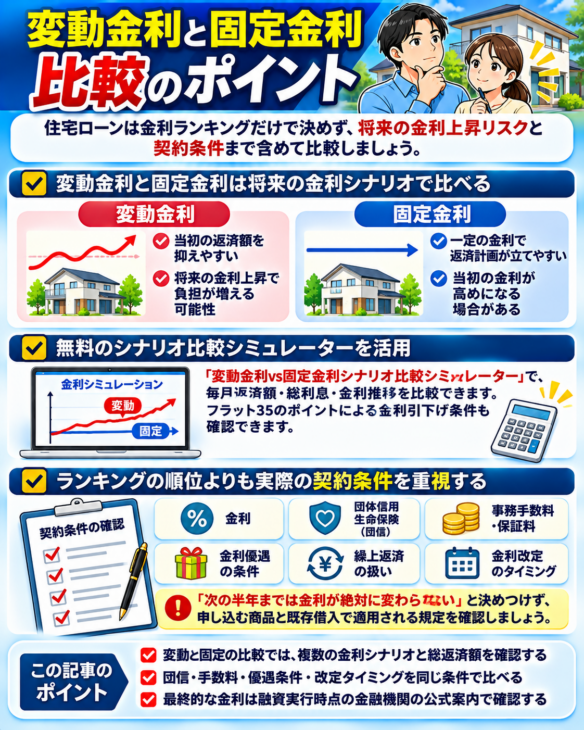
- ・変動と固定の比較では、複数の金利シナリオと総返済額を確認する
- ・団信・手数料・優遇条件・改定タイミングを同じ条件で比べる
- ・最終的な金利は融資実行時点の金融機関の公式案内で確認する
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較