【住宅ローン】金利上昇で返済が苦しい!家を売りたくても売れない理由と破綻回避策
住宅ローンの審査に通っても、将来にわたって無理なく返済できるとは限りません。
金利上昇や収入減少、建物の修繕費が重なると、「家を売って返済を終える」ことさえ難しくなる場合があります。
【住宅ローン】金利急上昇で破綻しそう!家を手放す人のリアルな実態!売却すれば解決のはずが...。
この記事のポイント
ペアローンで1億2,000万円を借りたマンション購入者と、修繕費約350万円に直面した中古一戸建て購入者の相談事例を取り上げます。
どちらも、返済負担が増えた後に「売れば解決できる」と考えましたが、売却代金でローンを完済できない問題に直面しました。
売却査定額と実際に売れる価格の違い、返済が苦しいときの相談先、任意売却と信用情報の注意点を整理し、購入前に確認すべき資金計画と建物の状態を解説します。
※二つのケースは匿名の個別相談事例です。金利・返済額の計算は条件を置いた試算であり、一般の購入者全体を示す統計ではありません。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
住宅ローン審査に通っても、無理なく返せるとは限らない
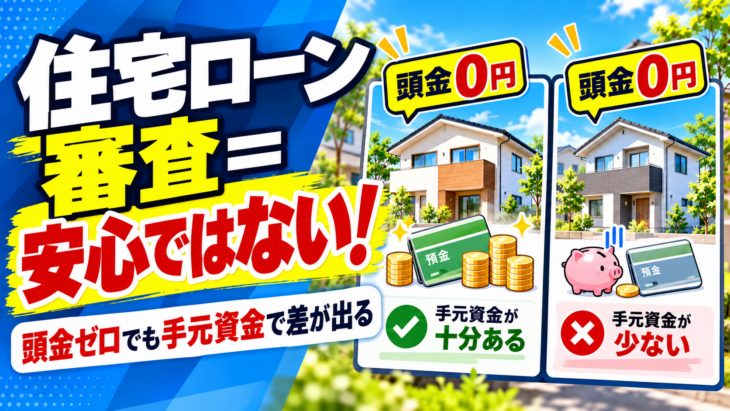
住宅ローン審査で借りられる金額と、購入後の家計が無理なく返し続けられる金額は、必ずしも同じではありません。
審査に通ることは、家計の安全を保証するものではない
金融機関の住宅ローン審査は、収入や既存の借入れ、物件などを基に融資の可否を判断するものです。
審査に通ったことだけで、生活費や教育費、将来の収入減少まで含めて余裕のある返済計画だと保証されたわけではありません。
金利の上昇に加え、産休・育休・時短勤務による収入減少、子どもの成長に伴う教育費の増加などが重なると、購入時には成り立っていた家計が苦しくなる場合があります。
「頭金ゼロ円」でも、貯蓄の有無でリスクは変わる
頭金を入れずに購入しても、十分な預貯金を手元に残している場合と、預貯金がほとんどない場合では事情が異なります。
後者では、急な修繕や収入減少に対応するための資金が不足しやすくなります。
購入できる価格だけでなく、住宅取得後にどれだけ生活予備資金を残せるかを確認しておくことが重要です。
- ・住宅ローンの融資承認と、家計に無理のない返済額は別に考える
- ・金利上昇・収入減少・教育費増加を事前に想定する
- ・頭金ゼロ円でも、購入後の預貯金に余裕があるか確認する
事例①:1億2,000万円のペアローンと金利・収入の変化
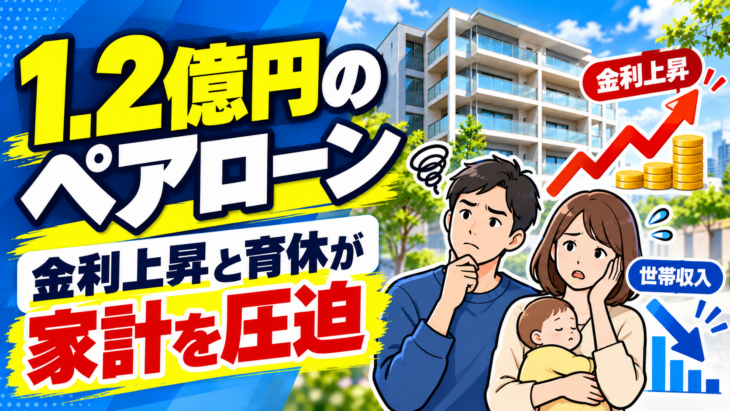
ペアローンの返済中に金利が上がり、育休による世帯収入の減少が重なると、当初の計画より家計の負担が大きくなることがあります。
世帯年収1,200万円で、ペアローン合計1億2,000万円
一つ目は、都内の新築マンションを頭金ゼロ円で購入し、夫婦のペアローンで合計1億2,000万円を借りた相談事例です。
購入時は30歳、世帯年収は約1,200万円で、借入額は世帯年収の10倍に当たりました。
借入時の金利は年0.5%の変動金利でしたが、その後、適用金利が年1.5%になったとのことです。
利用していたのは、いわゆる「5年ルール」「125%ルール」の適用がないタイプの住宅ローンでした。
金利0.5%から1.5%への上昇で、返済額は月約5.3万円増
合計借入額1億2,000万円を、元利均等返済・35年・ボーナス払いなしの一つのローンに換算して試算すると、当初の毎月返済額は約31.2万円です。
年0.5%のまま2年間返済した後、残り33年間を年1.5%で計算し直すと、毎月返済額は約36.4万円となり、約5.3万円増えます。
※上記は金利変更が2年後に一度だけ起きたと仮定した説明用の計算です。実際のペアローンは夫婦それぞれの借入条件、金利見直し時期、返済方式などによって金額が異なります。
5年ルールは一定期間の毎月返済額を据え置く仕組み、125%ルールは返済額見直し時の増額上限を設ける仕組みです。
どちらのルールも、金利上昇によって生じる利息負担そのものをなくす制度ではありません。適用の有無は、ネット銀行かどうかではなく金融機関と住宅ローン商品によって異なります。
参考:PayPay銀行「住宅ローンに5年ルール・125%ルールはありますか」
管理費・修繕積立金に、育休による収入減少が重なる
マンションの場合は住宅ローン以外に、管理費や修繕積立金なども必要です。
このケースでは妻が産休・育休に入り、世帯収入が購入時より減少したため、貯蓄を取り崩す生活になりました。
マンション価格が上がっているため「売れば住宅ローンを返済できる」と考えていましたが、高い売却査定額で販売しても反響は乏しく、売れそうな価格まで下げると今度はローン残債や売却費用を賄えない状況でした。
- ・年収の10倍の借入れと、金利上昇・育休による収入減が重なった個別事例
- ・単純化した試算では、金利0.5%→1.5%で月返済額が約5.3万円増える
- ・マンションの管理費・修繕積立金と売却時の費用も見込む
事例②:中古一戸建ての雨漏りと350万円の修繕費
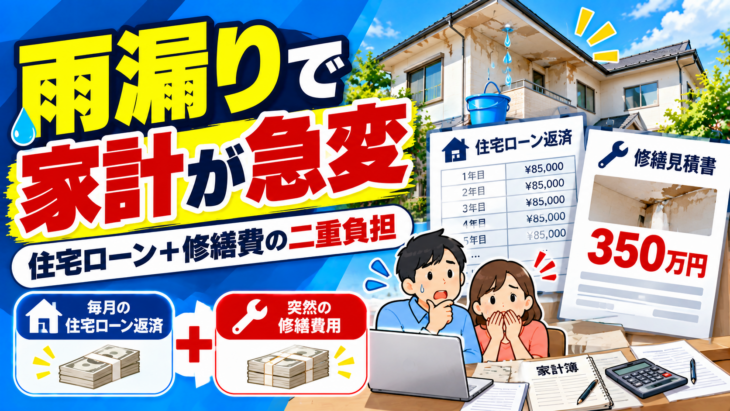
中古一戸建てでは、住宅ローン返済に加えて、購入後に大きな修繕費が必要になることがあります。
築23年の中古一戸建てを、頭金ゼロ円で購入
二つ目は、駅に近い中古一戸建てを購入した相談事例です。
購入時の築年数は23年で、屋根や外壁は長期間十分なメンテナンスがされていない状態でしたが、立地の良さを優先して購入しました。
住宅ローンは夫の単独名義で、諸費用も借り入れ、審査時の返済比率は年収に対して約35%だったとのことです。
預貯金に余裕がないなか、金利上昇による返済負担の増加と、塾代・教材費などの教育費の増加が重なりました。
購入2年後に雨漏りが発覚し、修繕見積りは約350万円
購入から約2年後、雨漏りが発覚しました。
調査すると屋根や外壁の劣化が進んでおり、提示された修繕費の見積りは約350万円だったそうです。
※350万円はこの住宅の個別見積りであり、同じ築年数の住宅すべてに当てはまる修繕額ではありません。
手元の資金では修繕費を払えず、リフォームローンを利用すれば毎月の返済負担がさらに増えるため、追加借入れも難しい状況でした。
雨漏りを抱えたまま売却する場合の問題
雨漏りを把握している住宅を売却するときは、その事実を買主へ適切に説明する必要があります。
買主が修繕費や内部の傷みを懸念すると、購入見送りや価格交渉につながる場合があります。
この事例では、売れそうな価格が住宅ローン残債を下回り、不足分を補う預貯金もありませんでした。
「修繕費が払えないので売りたいのに、売却してもローンを完済できない」という問題に直面したのです。
参考:国土交通省「既存(中古)住宅の建物状況調査(インスペクション)」
- ・築年数だけでなく、屋根・外壁などのメンテナンス履歴を確認する
- ・350万円は個別の修繕見積りであり、一般的な修繕相場ではない
- ・雨漏りの告知と補修費用が、売却価格・買主の判断に影響することがある
高い査定額でも、住宅ローンを完済できず売れない理由
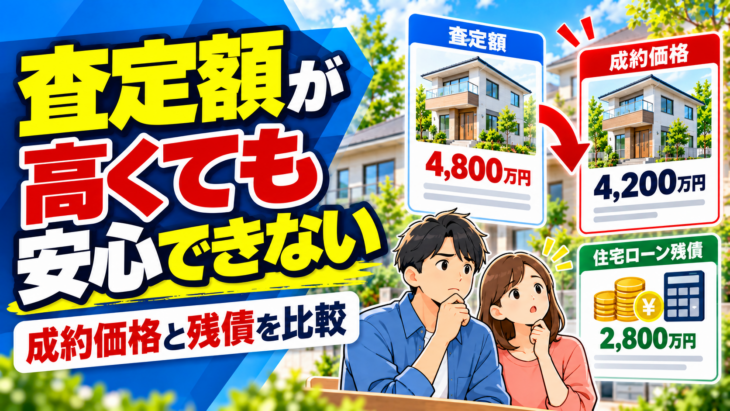
査定価格が高くても、その金額で売却できるとは限りません。住宅ローン残債と売却費用を賄えるかが重要です。
売出価格と成約価格は同じではない
不動産会社の売却査定額は、必ずその金額で売れるという保証ではありません。
高い価格で売り出しても、購入希望者が現れず、価格の見直しが必要になることがあります。
東日本レインズは、首都圏の中古マンションなどについて「成約価格」「新規登録価格」「在庫価格」を区別して公表しています。
ただし、これらは同じ物件の売出価格と成約価格を一対一で比較した数字ではないため、平均との差をそのまま値引き率と見なすことはできません。
売却代金からローン残債と売却費用を差し引いて考える
一般的な売却では、売却代金などで住宅ローンを完済し、抵当権を抹消できることが基本になります。
そのため、売却の前には「見込める売却代金-仲介手数料などの売却費用-住宅ローン残債」を計算しておきましょう。
差額がマイナスになる場合、通常は不足分を自己資金などで補う必要があります。
頭金ゼロ円で諸費用まで借りた場合、購入直後には借入残高が住宅の売却見込額を上回ることもあります。
マンションでも中古一戸建てでも、「返済が苦しくなったら売れば解決する」とは限らないのです。
- ・査定額・売出価格と、実際に成約できる価格は区別する
- ・売却価格から諸費用を控除し、ローン残債を完済できるか試算する
- ・不足資金を補えない場合は、通常の売却が難しくなることがある
返済が苦しいときは?金融機関への相談と任意売却
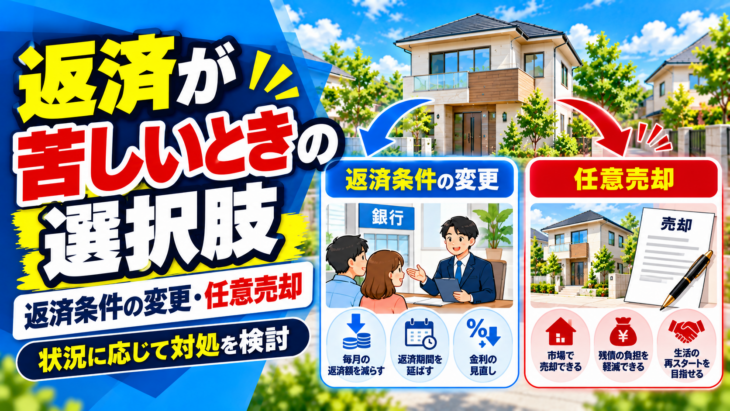
住宅ローンの返済が難しくなった場合は、延滞が深刻化する前に借入先へ相談し、返済方法の変更も含めて検討することが重要です。
まず借入先の金融機関に返済条件の変更を相談する
家計が苦しくなったときに、すぐ家を手放す以外にも選択肢があります。
まずは借入先の金融機関へ相談し、返済期間の延長や一定期間の返済額軽減など、利用できる対応がないか確認しましょう。
住宅金融支援機構も、収入減少などで返済が難しい場合の返済方法変更メニューを案内しています。
ただし、認められるかどうかは審査によって異なり、変更内容によっては総返済額が増える場合があります。
通常の売却が難しい場合の「任意売却」
売却代金では住宅ローンを完済できず、自己資金も用意できない場合には、金融機関などの同意を得て行う任意売却を検討する方法もあります。
債権者が抵当権の抹消に応じることなどが必要で、希望すれば必ず実現するわけではありません。
任意売却は、売却後の借金が自動的になくなる制度ではありません。
売却代金で返し切れなかった債務がある場合は、その後の返済方法も債権者と調整する必要があります。
信用情報に影響するのは、延滞・代位弁済などの事実
任意売却という売却方法そのものが、信用情報の事故情報として登録されるわけではありません。
ただし、返済の延滞や保証会社による代位弁済などが起きた場合、その事実が登録され、将来の住宅ローンやクレジットカードの審査に影響する可能性があります。
登録期間は情報の種類と信用情報機関によって異なります。
例えば、全国銀行個人信用情報センターの取引情報は契約期間中および契約終了日(未完済なら完済日)から5年以内、官報に公告された破産・民事再生手続開始決定は当該決定日から7年以内です。CICのクレジット情報は契約期間中および契約終了後5年間です。
「任意売却すると必ず5~7年間クレジットカードを作れない」という一律の仕組みではありません。審査は各金融機関・カード会社の判断となります。
出典:全国銀行協会「全国銀行個人信用情報センターの概要・登録期間」
- ・返済が苦しくなったら、延滞する前に借入先へ相談する
- ・任意売却には債権者の同意が必要で、売却後も残債務が残る場合がある
- ・信用情報への登録は延滞・代位弁済等の事実と、情報の種類で判断する
住宅ローンで後悔しないための資金計画と住宅診断
住宅ローンで後悔しないためには、現在の年収だけでなく、金利・収入・生活費・修繕費が変わった場合でも返済を続けられるか確認しましょう。
金利上昇・収入減少・教育費増加を試算する
借入可能額をそのまま予算の上限にするのではなく、購入後の生活費と必要な貯蓄を確保できる返済額から予算を決めることが重要です。
共働きの場合は、産休・育休・時短勤務などによる世帯収入の変化も想定しておきましょう。
勤務先が公務員や大企業であることだけで、返済の安全性が保証されるわけではありません。
年収倍率だけでなく、支出・預貯金・働き方の変化を含めた家計全体で判断する必要があります。
住宅ローン返済に加え、マンションでは管理費・修繕積立金など、一戸建てでは点検・修繕費を見込んでおきましょう。
参考:ゼロシステムズ「住宅購入に役立つ無料シミュレーション・診断ツール一覧」
中古住宅は購入前に修繕状態と予備資金を確認する
屋根・外壁のメンテナンスが長期間行われていない中古一戸建てでは、購入後にまとまった修繕費が必要になる場合があります。
購入前に修繕履歴、雨漏りの有無、今後の工事内容・概算費用を確認し、必要に応じて建物状況調査(インスペクション)を活用しましょう。
私の実務上の目安として、このような中古住宅では500万円程度の修繕資金を想定することもあります。
ただし、500万円は一律の必要額や公的基準ではなく、実際の資金額は建物の状態や工事内容によって異なります。
参考:国土交通省「既存住宅の建物状況調査(インスペクション)の活用」
新築でも修繕リスクはゼロではない
新築住宅は、老朽化した中古住宅に比べて購入直後に大規模修繕が必要になる可能性を抑えられる場合があります。
しかし、施工不良や設備故障が絶対に起きないわけではありません。
新築住宅では、構造耐力上主要な部分と雨水の浸入を防止する部分について、原則として引渡しから10年間の責任が定められています。
一方で、すべての不具合が10年間保証されるという意味ではありません。
新築一戸建てでも、購入前や引渡し前に住宅診断で施工状態を確認し、必要な是正が行われたかを確かめることをお勧めします。
ゼロシステムズでは、取扱い条件を満たす新築一戸建てについて、仲介手数料無料と住宅診断無料のサービスを提供しています。
「返済に困ったら売ればよい」と考える前に、返し続けられる金額で家を買い、購入後も家計と建物の状態を確認することが大切です。
- ・金利上昇・収入減少・教育費・管理費・修繕費を含めて資金計画を立てる
- ・中古住宅の500万円は個別の実務目安であり、修繕資金は建物ごとに確認する
- ・新築でも住宅診断や是正確認を行い、修繕リスクがゼロとは考えない
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較