【不動産市場】1億円マンションがしょぼい?価格高騰で新築一戸建てが注目される理由
東京23区の新築マンション平均価格は2026年8月に1億3,821万円となり、1億円の物件でも平均を下回りました。
郊外の新築一戸建ては選択肢になりますが、最終的には無理なく返済できる予算で比較することが重要です。
【不動産市場】1億円マンションがショボイ!?インフレ・ステルス値上げ!マンションから戸建へ脱出する理由
この記事のポイント
東京23区の新築マンション平均価格は2026年8月に1億3,821万円。
分譲マンションの賃料も上昇し、70㎡換算では月額36万1,900円という水準です。
一方、東京都下の新築戸建ての平均登録価格は2026年7月に5,449万円。
高所得層の購入検討者でも戸建てを選択肢に加える動きが見られます。
※統計の価格は対象物件・調査月・集計方法が異なります。
平均価格だけで同等条件の住宅を比較できるわけではありません。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
「これが億ション?」SNSで広がった価格と印象のギャップ
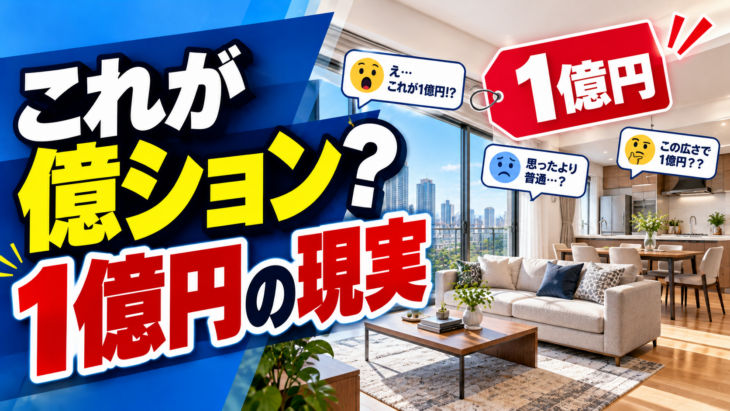
1億円という価格だけでは、住戸の広さや設備の豪華さを判断できない時代になっています。
「1億円なのに狭い」という反応
都内で約1億円の新築マンションを購入した夫婦の映像がSNSで話題となり、「これが億ション?」「1億円なのに狭い」といった反応が広がりました。
特に「現代の億ションしょぼすぎて涙出てきた」という趣旨の投稿は、原稿収録時点で約2,180万回表示されたとされています。
ただし、住まいに求める広さや設備、立地は人によって異なります。
購入した人が生活スタイルを踏まえて納得して選んだ住まいを、一方的に否定すべきではありません。
「億ション」が意味するものの変化
以前の「億ション」には、広いリビングや豪華なエントランス、高級設備といったイメージがありました。
しかし、現在の東京では、立地の利便性や希少性、ブランドイメージが価格に大きく反映されます。
田中は、同じ1億円でも「広さ」に価値を求める人と、「立地」や「ブランド」に価値を求める人では、合理的な選択が異なると考えています。
- ・1億円の住まいでも、広さ・設備・立地の優先順位は人それぞれ
- ・SNSの反応と、購入者自身の判断は分けて考える
- ・かつての「億ション」のイメージと現在の市場価格にはギャップがある
東京23区の新築マンションは平均1億3,821万円
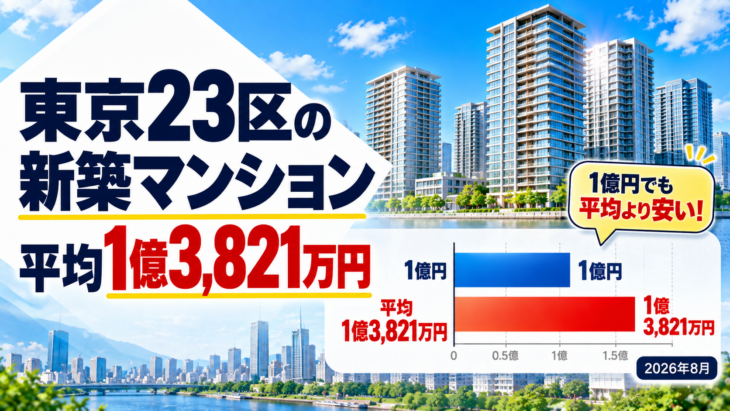
2026年8月の東京23区の新築マンション平均価格は1億3,821万円で、1億円はその平均を下回ります。
「1億円でも平均以下」は統計上の事実
不動産経済研究所の2026年8月の市場データによると、東京23区の新築マンション平均価格は1億3,821万円。
平均価格が1億円を超えるのは16か月連続となりました。
ただし、これはその月に発売された新築マンションの平均価格です。
すべての物件が1億円を超えるわけではなく、高額物件の供給状況によって平均も変動します。
立地とブランドの価値が価格に反映
都心の主要駅に近いこと、商業施設や交通へのアクセス、エリアやデベロッパーのブランドなども価格を左右します。
田中は「広さや内装の豪華さだけで、今の東京のマンション価格を測ることは難しい」と考えています。
- ・2026年8月の東京23区新築マンション平均価格は1億3,821万円
- ・1億円は平均価格を下回るが、すべての物件の相場を示すものではない
- ・広さ・立地・ブランドのどこに価値を置くかが判断材料
「買う」だけでなく「借りる」費用も高い
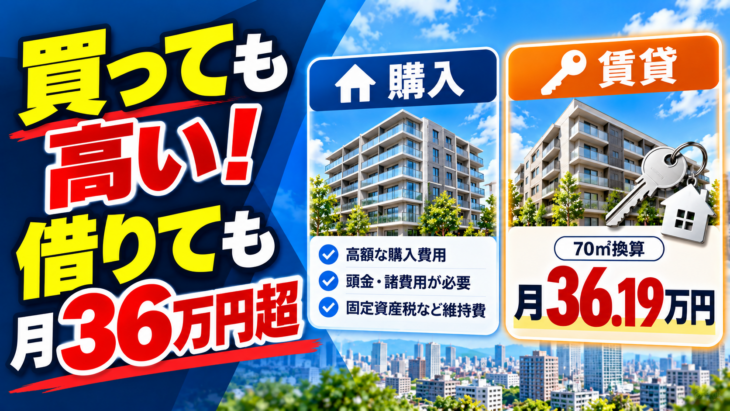
東京23区の分譲マンション賃料を70㎡に換算すると月額約36万円。
ただし、一般の賃貸住宅全体の平均ではありません。
東京23区の分譲マンション賃料は1㎡当たり5,170円
東京カンテイが公表した2026年8月のデータでは、東京23区の分譲マンション賃料は1㎡当たり月額5,170円で、3か月連続の上昇となりました。
70㎡の広さに単純換算すると、5,170円×70㎡=月額36万1,900円です。
これは分譲マンションとして建てられた住宅の募集賃料に基づく指標であり、東京23区の一般的な賃貸住宅全部の平均家賃ではありません。
賃貸にすれば住居費が軽くなるとは限らない
マンションを購入するか賃借するかは、初期費用・住宅ローン・賃料・将来の住み替え計画を含めて比較する必要があります。
立地を優先するなら賃貸という選択もありますが、分譲マンションに近い住環境を求める場合、月々の賃料も高額になり得ます。
- ・分譲マンション賃料は1㎡当たり月額5,170円(2026年8月・東京23区)
- ・70㎡換算で月額36万1,900円という試算
- ・一般賃貸全体の平均家賃と混同しない
東京都下の新築一戸建てに価格面の選択肢
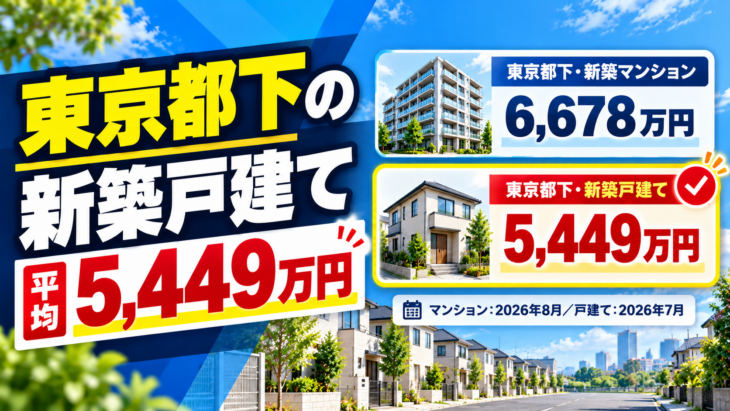
東京都下の新築一戸建て平均登録価格は5,449万円。
東京23区のマンションとは立地も集計方法も異なりますが、予算を考える際の選択肢になります。
新築戸建ての平均登録価格は東京23区9,143万円、東京都下5,449万円
アットホームの2026年7月の調査によると、新築戸建ての平均登録価格は東京23区で9,143万円、東京都下で5,449万円でした。
一方、東京都下の新築マンション平均価格は2026年8月時点で6,678万円。
価格だけを見れば、東京都下の新築戸建てにも比較対象としての魅力があります。
平均価格をそのまま同条件の比較には使わない
マンションは新規発売物件の平均価格、戸建ては登録された売り希望価格の平均です。
調査月も異なり、敷地・住戸面積や駅からの距離などの条件もそろっていません。
田中は、価格と広さの両面から郊外の新築一戸建てに目を向けることを、有力な住まい探しの方法の一つと考えています。
参考:アットホーム「2026年7月 首都圏新築戸建の価格動向」
- ・2026年7月の東京都下の新築戸建て平均登録価格は5,449万円
- ・東京23区の新築戸建ては9,143万円、東京都下の新築マンションは6,678万円
- ・平均価格を比べるときは、価格指標・調査月・物件条件の違いに注意
年収1,000万円以上の購入検討者も戸建てを比較
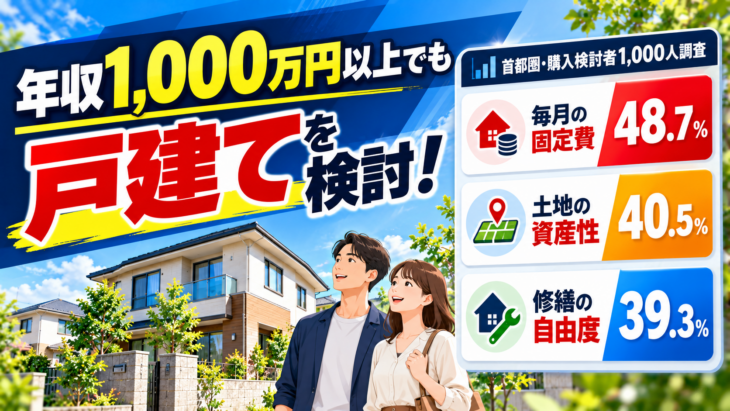
首都圏の高所得層を対象とした調査でも、マンションだけでなく一戸建てを検討する動きが見られます。
20代・30代では3割以上が戸建ても検討
タカマツハウスは2026年、首都圏在住の20~50代、世帯年収1,000万円以上の住宅購入検討者1,000人を対象とする調査を公表しました。
当初はマンションを検討していたものの、現在は戸建ても検討している、または戸建てのみを検討しているという回答があり、20代と30代では3割以上が戸建てへ検討範囲を広げていました。
これは購入検討者の意識調査であり、戸建ての成約数増加を直接示すものではありません。
戸建てに魅力を感じる理由
マンションと比べた戸建ての魅力として、多かった回答は「管理費や修繕積立金などの固定費が毎月かからない」48.7%、「土地という資産が手元に残る」40.5%、「修繕やリフォームを自分で判断できる」39.3%でした。
ただし、一戸建てでも屋根や外壁、住宅設備の修繕費は必要です。
積立金の支払いが義務づけられていないことと、維持費がかからないことは違います。
共有・専有への価値観も選択を左右
マンションには共用部分の維持管理を共同で行える利点があります。
一方、田中は一戸建てなら修繕時期や方法を自分の判断で決めやすく、ライフプランに合わせて住み続けるという選択もあると考えています。
どちらが優れているかではなく、管理の仕組みや所有形態に納得できるかが重要です。
- ・首都圏の世帯年収1,000万円以上の購入検討者を対象とした調査
- ・戸建てへの関心には、毎月の固定費や土地の資産性などが関係
- ・「検討が増えること」と「購入件数の増加」は区別する
最後は「借りられる額」ではなく「返せる額」で判断
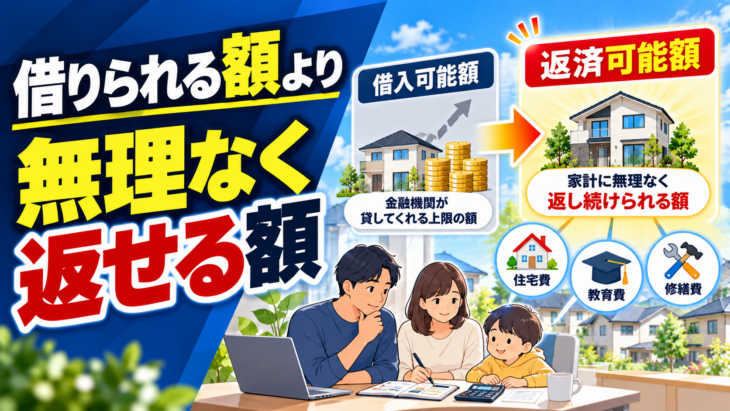
マンションか一戸建てかを決める前に、将来の家計まで見据えて無理のない購入価格を確認することが大切です。
安さだけを理由に予算いっぱいまで借りない
マンションに比べて購入価格が抑えられる戸建てが見つかっても、住宅ローンを限度額まで借りれば家計が苦しくなる可能性があります。
年収や年齢、自己資金、既存の借入、金利変動、教育費、将来の修繕費などを踏まえ、無理なく返済できる金額から住宅購入予算を考える必要があります。
資金計画と住み替えの手順を確認
ゼロシステムズでは、金利や返済期間などから毎月の返済額を確認できる住宅ローン金利シミュレーターと、住み替えの資金計画を考えるDX住み替えシミュレーションを公開しています。
現在の住まいを売却する場合は、売却価格だけでなく住宅ローン残債や諸費用も確認し、次の住まいの予算を決めることが大切です。
- ・「借りられる金額」と「安心して返せる金額」は違う
- ・金利・教育費・維持管理費も含めて資金計画を立てる
- ・マンションと戸建ての比較は、無理なく暮らせる予算を出発点にする
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較