【住宅ローン】2027年に破綻者は増える?審査に通っても返済できなくなる理由と5年ルール・125%ルール
2027年に住宅ローン破綻者が急増するかは、現時点ではわかりません。
ただし、金利上昇や収入減少が重なると、審査に通った人でも返済が難しくなる可能性があります。
「破綻率2.68%」の意味、5年ルール・125%ルール、借入額別の返済試算と、家計を守るための対策を解説します。
【住宅ローン】2027年 住宅ローン破綻者が増えるのか!? 審査に通ったのに返済が出来なくなる理由!5年ルール・125%ルール
この記事のポイント
住宅金融支援機構の2025年度末のリスク管理債権比率2.68%は、住宅ローン利用者の「破綻人数の割合」ではありません。
変動金利の5年ルール・125%ルールは、毎月返済額の急増を抑える仕組みですが、増えた利息を免除する制度ではありません。
3,000万円・5,000万円・8,000万円を35年で借りる場合を比較し、金利が1.25%と2.25%のときの返済額を試算します。
借りられる額ではなく、収入減や支出増があっても返し続けられる額を考えることが重要です。
※統計は調査対象・集計期間に注意が必要です。
返済額は前提条件に基づく試算であり、実際のローン契約における金利変更後の返済額を示すものではありません。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
住宅ローン破綻は増えている?「2.68%」の正しい意味
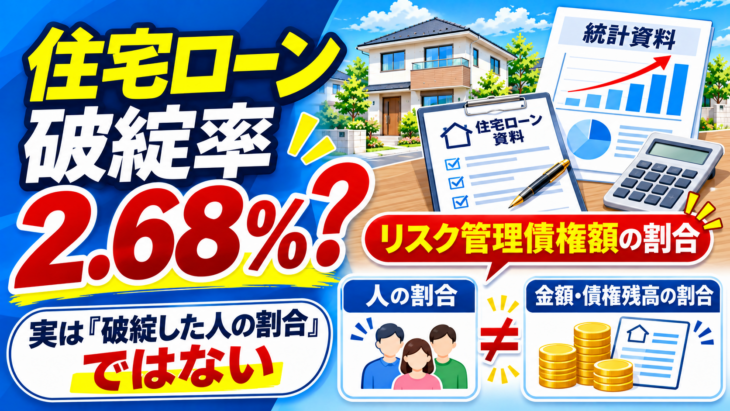
「住宅ローン破綻率2.68%」という数字を、100人のうち約3人が破綻した割合として扱うのは正確ではありません。
「2.68%」は人数ではなく債権残高の割合
住宅金融支援機構の2025年度末(2026年3月末)の集計では、債権額の合計は約23兆3,459億円、このうちリスク管理債権は約6,260億円でした。
6,260億円を23兆3,459億円で割った比率が約2.68%です。
リスク管理債権には、破産更生債権等や危険債権のほか、3か月以上延滞している債権、返済条件を緩和した債権などが含まれます。
すでに住宅を手放した人の割合でも、全国の住宅ローン利用者全員を対象とした破綻率でもありません。
買取債権の延滞関連指標は2021年度0.56%から2025年度1.05%へ
住宅金融支援機構が保有する主にフラット35などの買取債権では、破産更生債権等・危険債権・3か月以上延滞債権の合計が債権残高に占める割合は、2021年度の0.56%から2025年度の1.05%へ変化しています。
約1.9倍ですが、これも人数や新たに破綻した人の発生率を表す数字ではありません。
変動金利利用者が多いことと、破綻増加は別の問題
住宅金融支援機構の利用者調査では、変動金利を選んだ人の割合は2026年1月調査で75.0%、2026年6月調査で66.9%でした。
ただし、2026年6月調査から調査委託先や設問が変更されたため、両者を単純な時系列の増減として比較することはできません。
金利上昇リスクへの備えは重要ですが、変動金利の利用者割合だけで「2027年に破綻者が急増する」とは判断できません。
出典:住宅金融支援機構|統合報告書2026(2025年度末の債権状況)
- ・2.68%は機構のリスク管理債権が債権残高に占める割合
- ・延滞・条件緩和を含み、住宅ローン利用者の破綻人数の割合ではない
- ・統計の対象と年月を確認し、2027年の破綻増加を断定しない
2027年に注意したい「5年ルール・125%ルール」
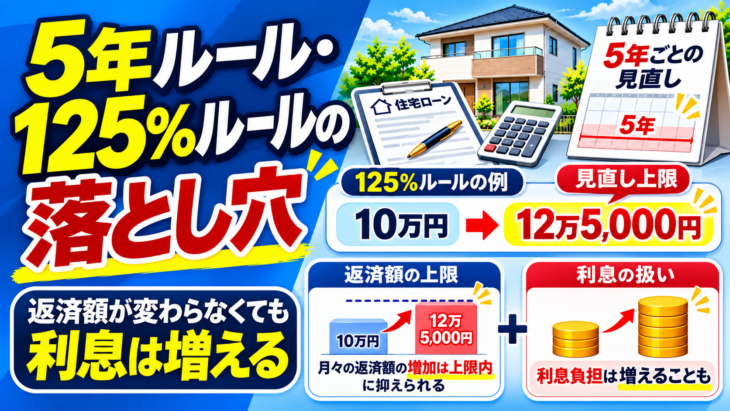
5年ルール・125%ルールは、金利上昇時の毎月返済額を調整する仕組みです。
利息の負担がなくなる制度ではありません。
5年ルール:返済額が同じでも元金の減り方は変わる
変動金利の元利均等返済で5年ルールが適用される場合、適用金利が上がっても、毎月の返済額は次回の返済額見直しまで原則として変わりません。
ただし、返済額に占める利息の割合が増え、元金の返済が進みにくくなることがあります。
125%ルール:見直し後の返済額は最大1.25倍
125%ルールが適用される契約では、返済額の見直し時に金利が上昇していても、新たな毎月返済額は従前の125%までに抑えられます。
例えば毎月10万円なら、見直し直後の返済額は最大12万5,000円です。
ただし、利息そのものが減免されるわけではなく、金利が大きく上昇すれば未払利息が発生する可能性があります。
次回以降の見直しで再び返済額が上がることや、契約によっては最終返済時に未返済残高が残ることにも注意が必要です。
2022年に借りた人は2027年前後が一つの目安
5年ごとの返済額見直しがある契約なら、例えば2022年に借りた人は2027年前後、2023年に借りた人は2028年前後、2024年に借りた人は2029年前後に見直しを迎える可能性があります。
実際の見直し日は金融機関・契約時期によって異なり、そもそも5年ルールや125%ルールが適用されない商品もあります。
まず、契約書と最新の返済予定表で、自分のローンの仕組みを確認しましょう。
出典:三菱UFJ銀行|住宅ローンの5年ルール・125%ルール
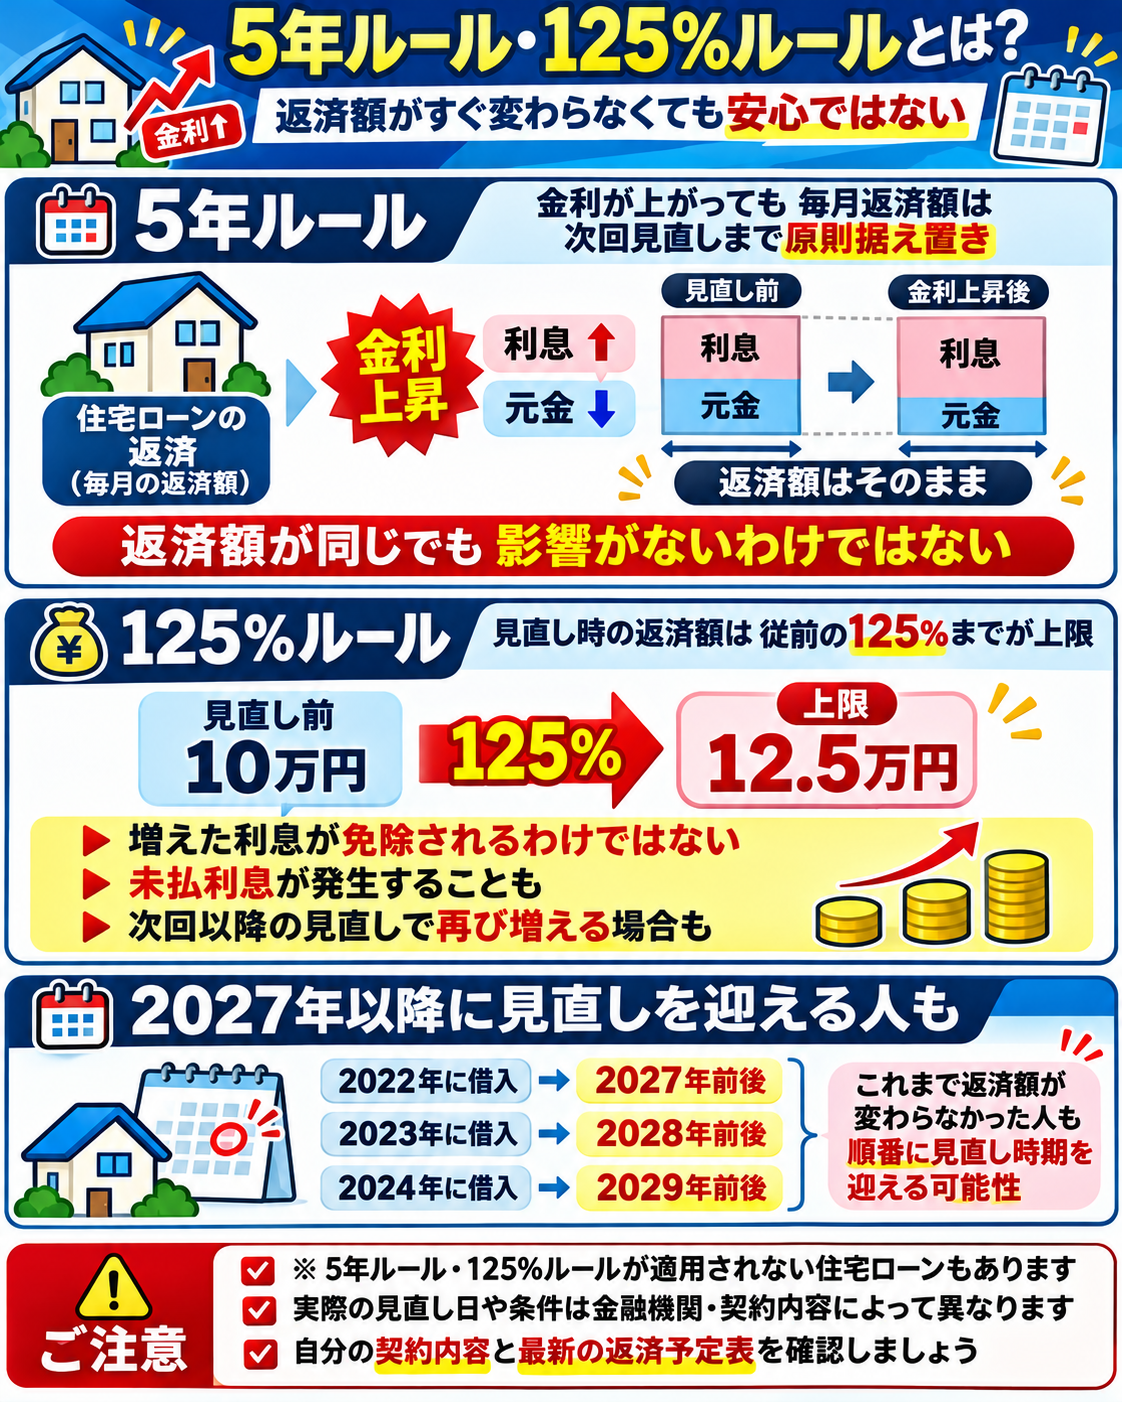
- ・5年ルールがあっても金利は変動し、利息割合が増える場合がある
- ・125%ルールは返済額の増加を抑えるもので、利息を免除する制度ではない
- ・2027年前後の見直しは契約によって異なるため、返済予定表を確認する
銀行の審査に通る金額と、無理なく返せる金額の違い
住宅ローン審査は融資の可否を判断するもので、数十年先の家計まで安全だと保証するものではありません。
フラット35の総返済負担率は年収400万円以上で35%以下
フラット35では、年収400万円以上の場合、住宅ローンのほか自動車ローンやカードローンなどを含めた年間の総返済額が年収の35%以下であることが利用条件の一つです。
ただし、審査基準を満たす金額が、そのまま家計に無理のない金額という意味ではありません。
家族構成や生活費の変化は家計ごとに異なる
購入時の年収が同じでも、教育費、固定資産税、建物の修繕費、車の買い替えなどの支出は世帯によって異なります。
また、育児休業や時短勤務、転職、介護、病気などで収入が減ることもあります。
「今の年収なら払える」だけでなく、金利上昇や収入減少が重なっても返済できるかを確認することが重要です。
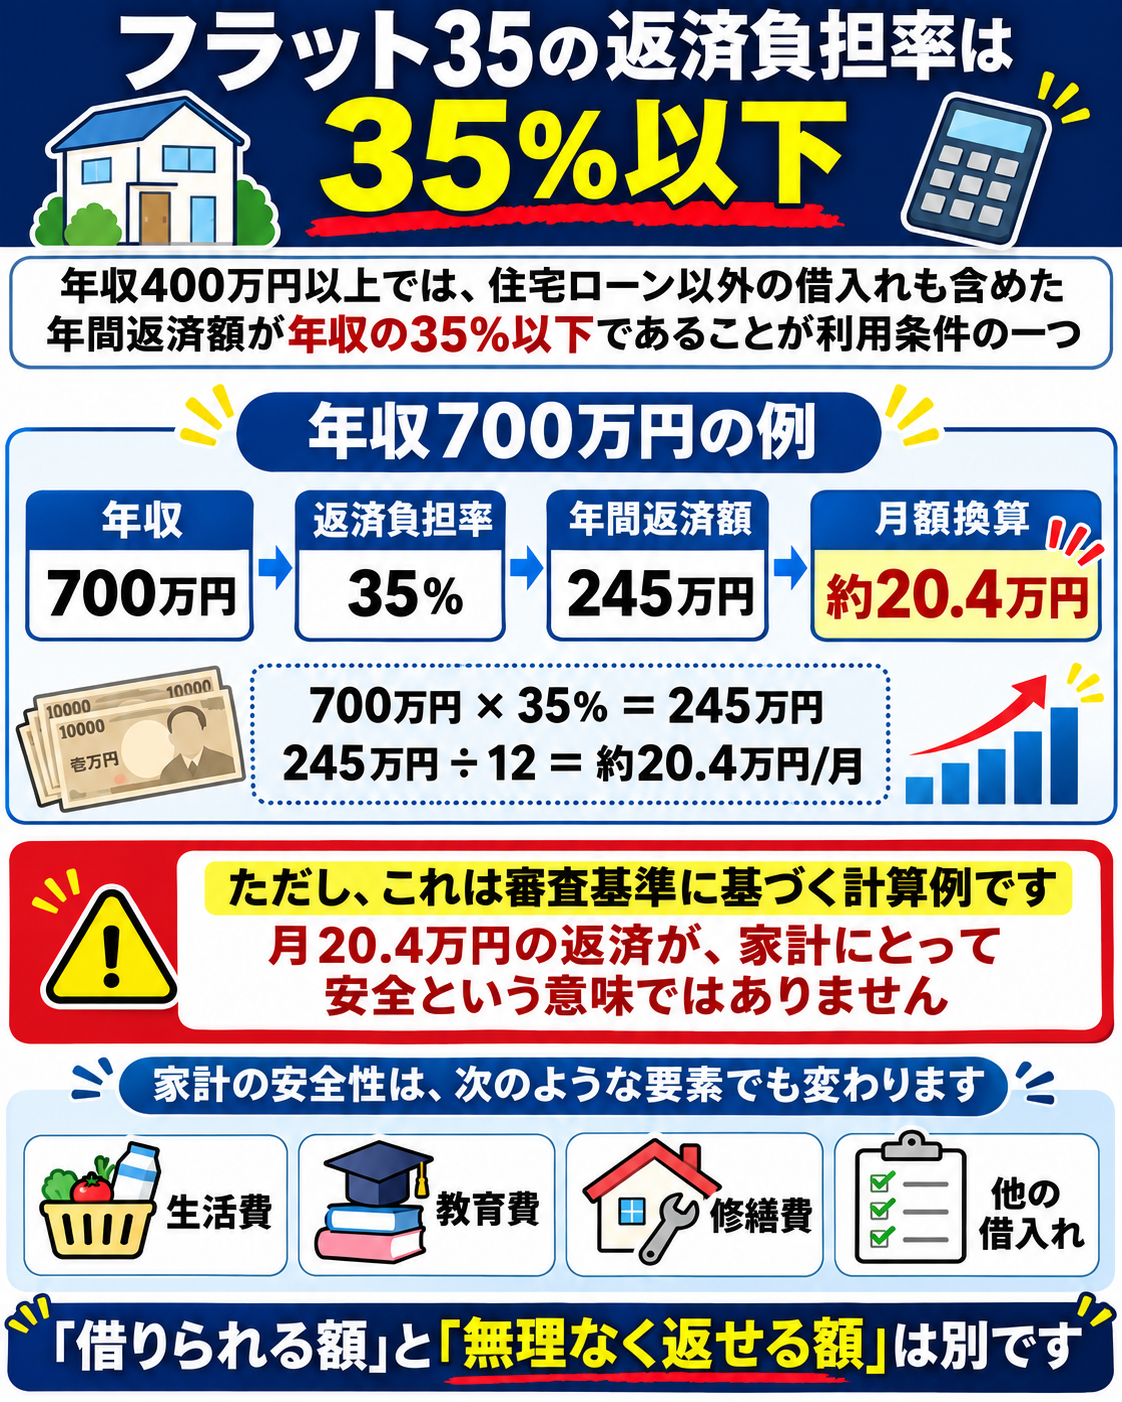
- ・金融機関の審査基準と、家計に無理のない返済額は同じではない
- ・返済負担率の計算には他の借入れも含まれる
- ・教育費・修繕費・収入減少など、返済期間中の変化を見込む
借入額3,000万円・5,000万円・8,000万円の返済額比較
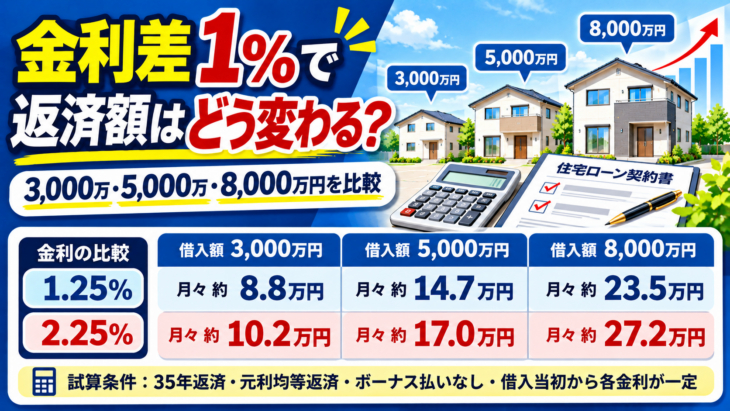
同じ1ポイントの金利差でも、借入額が大きいほど毎月返済額への影響は大きくなります。
35年・元利均等返済・ボーナス払いなしで比較
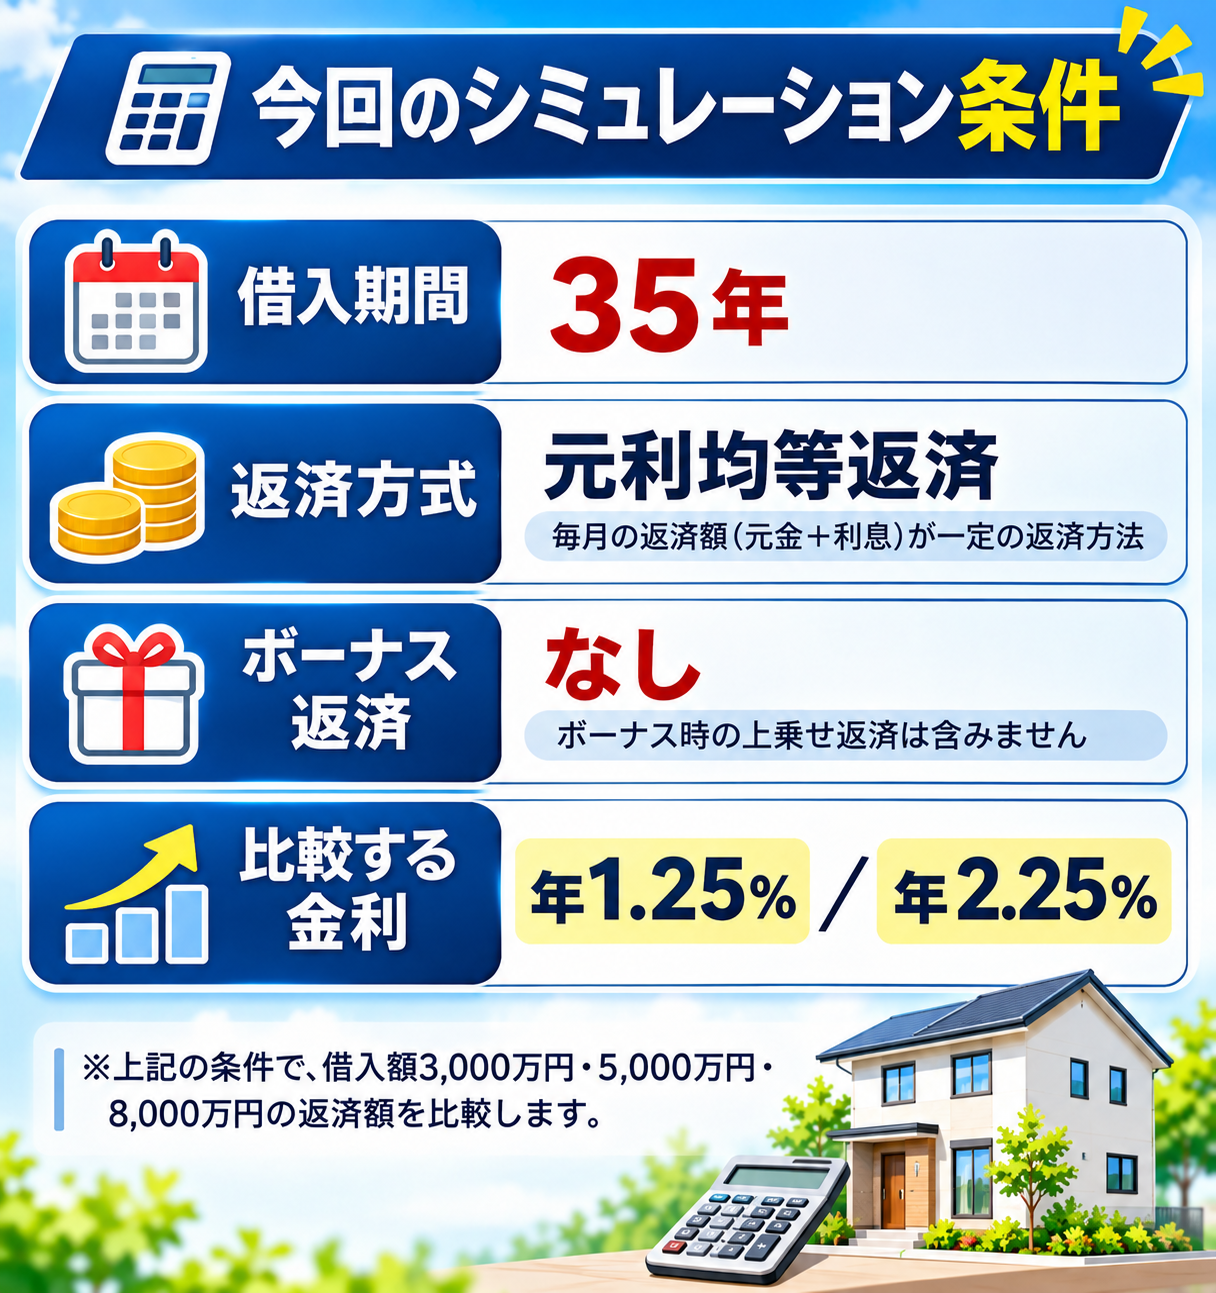
借入当初から35年間、各金利が一定で続くと仮定した比較です。
金利1.25%と2.25%を同じ借入条件で比較します。
既存の変動金利ローンが途中で1ポイント上がった際の、実際の返済額見直しを計算したものではありません。
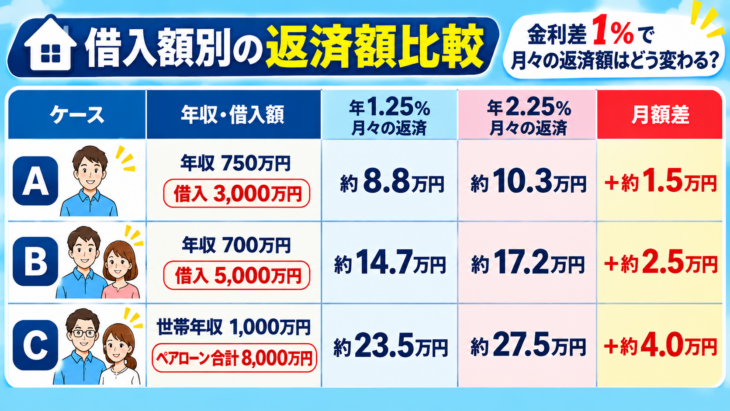
※月額は概算で端数を丸めています。
※借入当初から各金利が35年間一定とする比較用の試算で、実際の金利動向、返済額の5年ルール・125%ルール、借入時の諸費用などは反映していません。
返済負担率で見る3ケースの違い
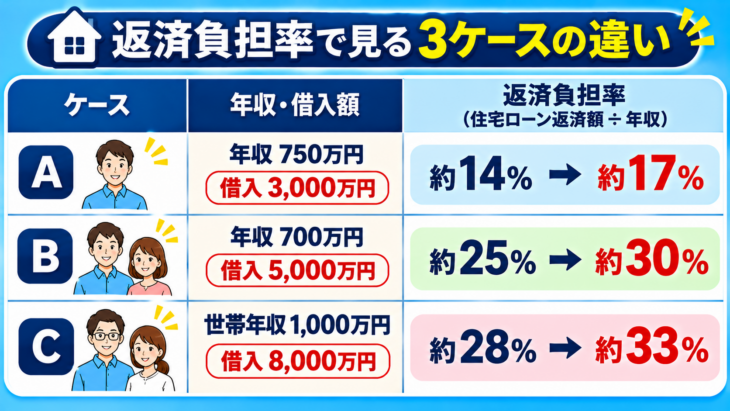
ケースAの年収750万円・借入3,000万円では、返済負担率は約14%から約17%。
ケースBの年収700万円・借入5,000万円では、約25%から約30%。
ケースCの世帯年収1,000万円・借入8,000万円では、約28%から約33%になります。
この割合は住宅ローン返済額だけの概算です。固定資産税、管理費、修繕費や他の借入れは含んでいません。
ペアローンは片方の収入が減った場合も確認
ケースCで夫婦の一方の年収が500万円から200万円に減り、世帯年収が700万円になった場合、金利2.25%で月々約27.5万円なら、住宅ローン返済額だけで年収の約47%に達します。
ペアローンが一律に不利なのではなく、二人分の収入が将来も続くことを前提に借入額を限界まで増やすと、家計の余力が小さくなる点に注意が必要です。
- ・金利1.25%と2.25%の比較で月額差は約1.5万~4.0万円
- ・3ケースは借入当初から35年間同一金利を仮定した試算で、実際の変動金利変更額ではない
- ・ペアローンは一方の収入が減った場合の返済負担率も確認する
ペアローン・収入減少・団信で見落としやすいリスク
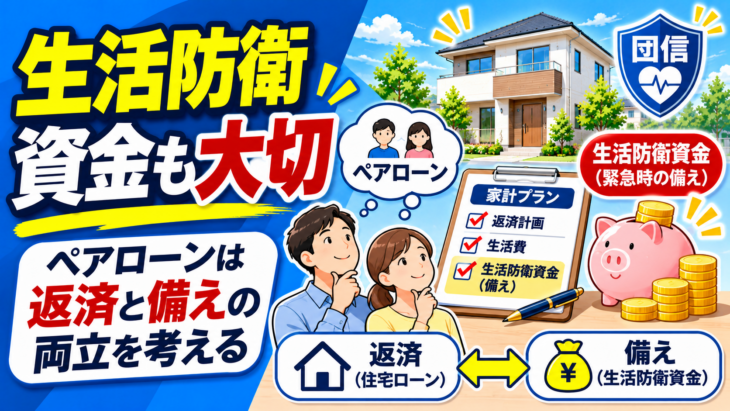
住宅ローンの返済を左右するのは金利だけではありません。
家計の変化と、保障制度で補えない支出にも備える必要があります。
予測できる支出と、予測しきれない収入減を分けて考える
子どもの進学、育児休業、車の買い替えなどは、時期や金額をある程度見積もることができます。
一方、病気、事故、失業、勤務先の業績悪化などは、事前に正確な時期を予測することができません。
購入前の資金計画では、支出増加だけでなく、一定期間収入が減った場合の家計も試算しましょう。
団体信用生命保険ですべての病気や失業を補えるわけではない
団体信用生命保険(団信)は、死亡や所定の高度障害など、契約で定める条件を満たしたときに住宅ローン残高が保障される仕組みです。
がん保障や就業不能保障を付けても、対象となる病気、所定の状態、継続期間などに条件があります。
病気で仕事を休んだら必ず住宅ローンがなくなるわけではありません。
医療費や生活費が増える場合も考え、団信の保障内容・公的保障・民間保険・預貯金をまとめて確認しましょう。
生活防衛資金を持ち、返済と貯蓄を両立する
住宅購入では頭金や諸費用に現金を使いますが、手元資金をすべて住宅に振り向けないことも重要です。
収入が一時的に減るときに備え、毎月の生活費と住宅ローン返済を一定期間続けられる生活防衛資金を検討しましょう。
必要な現金と、価格が変動する投資資金は分けて管理するのが基本です。
- ・教育費・育児休業など予測しやすい支出は先に見積もる
- ・団信の保障条件を確認し、病気・失業時の収入減を別に考える
- ・住宅購入後も現金の生活防衛資金を残せる計画にする
返済が厳しくなったときの相談・売却と家計の立て直し
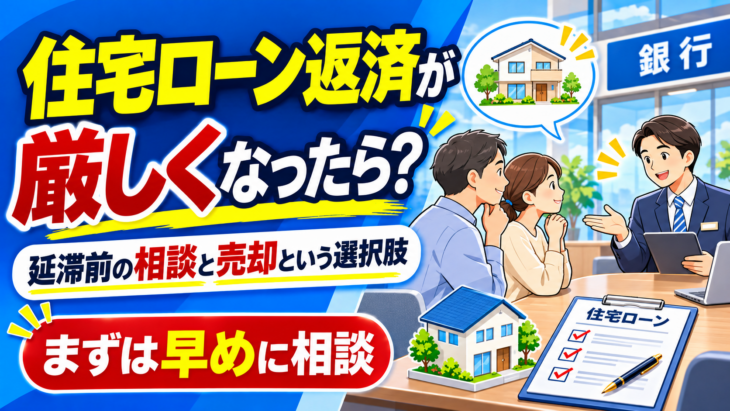
住宅ローンの返済が苦しくなったら、延滞する前に借入先の金融機関へ相談することが大切です。
家を守ることと同じくらい、家族の生活を守ることも重要です。
金融機関に返済方法の変更を相談する
住宅金融支援機構では、収入減少などで返済が難しくなった人に向けて、返済期間の延長や一定期間の返済額軽減などの相談メニューを用意しています。
ただし、利用には審査があり、必ず希望する変更が認められるわけではありません。
返済期間の延長などにより、毎月の負担が減っても総返済額が増える場合もあります。
支払いが遅れる前の段階で、借入先の金融機関に現在の収支と返済見通しを相談しましょう。
売却で家計を立て直すという選択肢もある
返済を継続するために生活費を大きく削り、家族の暮らしが成り立たなくなるようなら、売却を検討する方法もあります。
ただし、売却代金から諸費用を差し引いても住宅ローン残高に届かない場合は、不足額の取り扱いを金融機関と相談する必要があります。
立地・需要・道路付け・建物の状態によって売却価格は変わるため、購入価格より高く売れるとは限りません。
売却時の仲介手数料も手残りを左右する
例えば4,000万円で売却した場合、通常の法定上限額で計算した仲介手数料は税込138万6,000円です。
ゼロシステムズの「1%売却」なら、同じ4,000万円の売却で税込44万円となり、その差は94万6,000円です。
※ゼロシステムズの仲介売却は原則1%+消費税、最低手数料30万円+消費税です。
※一般の仲介手数料は法定上限額で比較しており、すべての仲介会社が上限額を請求するという意味ではありません。
大切なのは「返済を続けること」そのものを目的にしないこと
住宅購入の時点では問題がなくても、長い返済期間の間には生活が変化します。
返済計画を定期的に見直し、苦しくなる前に相談することが家計を守る第一歩です。
どうしても返済を続けられない場合には、売却を含めて家族が生活を立て直せる方法を検討しましょう。
- ・返済が難しくなりそうなときは、延滞前に金融機関へ相談する
- ・売却では住宅の時価・ローン残債・諸費用を同時に確認する
- ・住宅を守るために家族の生活を犠牲にしない判断も必要
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較