【建売住宅】新築建売住宅はなぜ小さいのに高い?建築費高騰・地価上昇とマイホーム購入術
最近の新築一戸建ては、全国平均では住宅面積が大きく縮んでいるわけではありませんが、土地や建築費の上昇を背景に購入価格は上がっています。
今は「広さ」だけでなく、物件価格・住宅ローン金利・諸費用まで含めた購入総額で判断することが重要です。
【建売住宅】3LDKなのに面積が狭い…インフレで建築費1.5倍!激変した新築一戸建てのリアルと対策
この記事のポイント
2025年度のフラット35利用者調査では、建売住宅の全国平均で住宅面積は100.4㎡、敷地面積は131.5㎡、購入価格は4,214.8万円でした。
2024年度と比べると住宅面積はほぼ横ばい、敷地面積はやや縮小する一方、購入価格は約389万円上昇しています。
背景には、地価や建築費の上昇があります。
2026年の都道府県地価調査では全国の住宅地が前年比1.0%、東京圏の住宅地が4.0%上昇。
建設物価調査会の2026年8月の建築費指数では、東京の木造住宅の工事原価指数が152.7(2015年平均=100)となっています。
※住宅価格や地価、建築費は地域や物件条件によって異なります。
各統計は対象条件が異なるため、単純に同じ指標として比較するものではありません。
- 執筆者:田中 勲
(宅建士、ホームインスペクター、FP) - YouTube – 田中勲の『不動産の知恵袋』
- -田中勲│こんな建売住宅は買うな
- Instagram – ゼロシステムズ|田中勲
- 専門家プロファイルを見る
新築は本当に「小さいのに高い」?
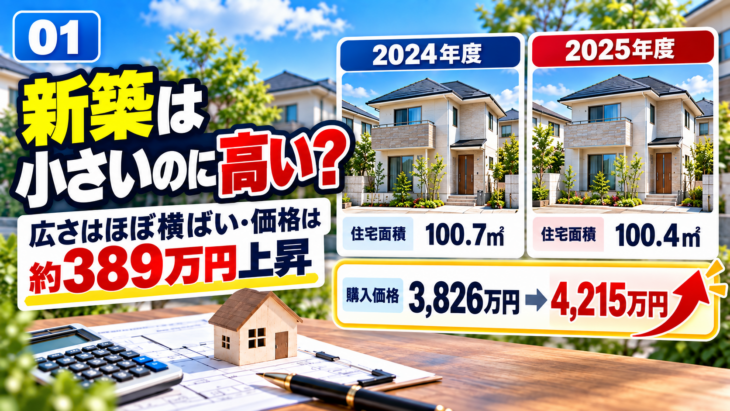
2025年度の建売住宅は、住宅面積が大きく縮んだわけではありませんが、全国平均の購入価格は2024年度より約389万円上昇しています。
全国平均では住宅面積はほぼ横ばい
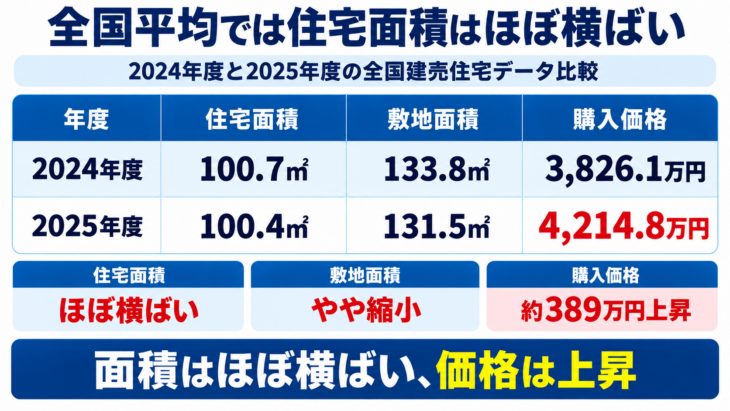
住宅面積は100.7㎡から100.4㎡へ0.3㎡減、敷地面積は133.8㎡から131.5㎡へ2.3㎡減です。
一方、購入価格は3,826.1万円から4,214.8万円へ388.7万円上昇しています。
つまり、「最近の建売住宅がすべて急激に小さくなっている」とまでは言えません。
住宅面積はほぼ横ばいですが、土地を含めた購入価格は大きく上昇しています。
首都圏でも「広さはほぼ同じ、価格は上昇」
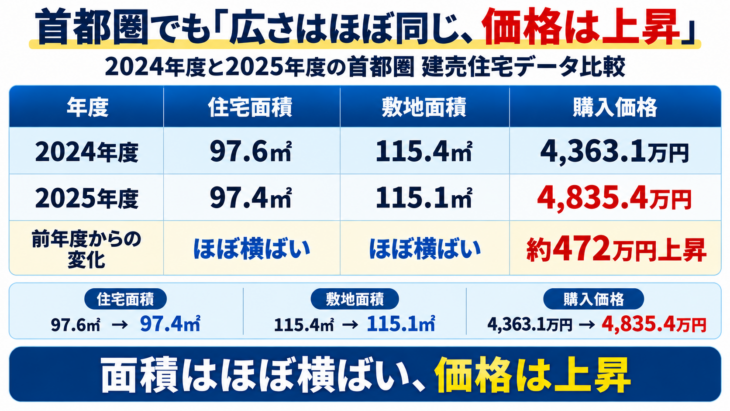
首都圏でも住宅面積は97.6㎡から97.4㎡へほぼ横ばいですが、購入価格は約472万円上昇しています。
廊下を減らしたり、リビング階段を採用したりするなど、限られた面積を効率的に使う間取りも増えています。
- ・全国の建売住宅は、住宅面積が大きく縮んでいるわけではない
- ・全国平均の購入価格は1年間で約389万円上昇
- ・首都圏でも広さはほぼ横ばいのまま、購入価格が上昇している
地価上昇が新築価格を押し上げる
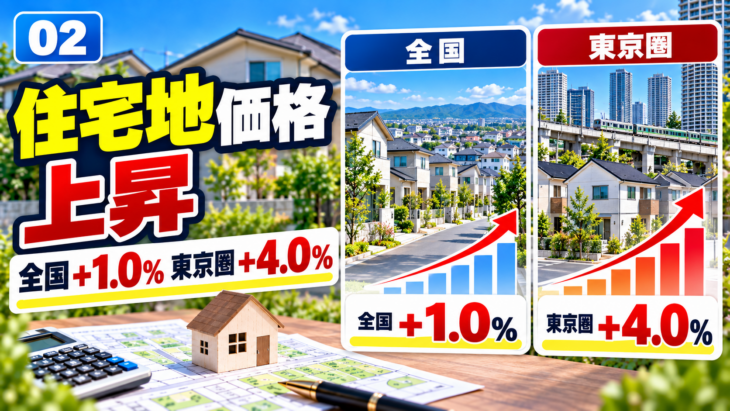
2026年の都道府県地価調査では、全国の住宅地は前年比1.0%、東京圏の住宅地は4.0%上昇しています。
全国住宅地は5年連続で上昇
国土交通省が公表した2026年都道府県地価調査では、全国の住宅地の対前年平均変動率はプラス1.0%となりました。
東京圏の住宅地はプラス4.0%で、都市部を中心に地価上昇が続いています。
土地価格が上がれば、同じ広さの住宅を供給するための総額も上がりやすくなります。そのため、購入者が手の届く価格帯に収めるために、土地を小さく分けたり、建物をコンパクトにしたりするケースがあります。
なお、地価上昇率と消費者物価上昇率、日銀の2%の「物価安定の目標」はそれぞれ性質の異なる指標です。
単純に「何倍」と比較するのではなく、東京圏の住宅地で4.0%という上昇率が出ていること自体を、住宅価格を考える材料として見る必要があります。
参考:国土交通省 – 令和8年都道府県地価調査の実施状況及び地価の状況
- ・2026年の全国住宅地は前年比1.0%上昇
- ・東京圏の住宅地は前年比4.0%上昇
- ・地価上昇は新築住宅の販売価格を押し上げる要因の一つ
建築費指数は2015年比で約1.5倍の水準
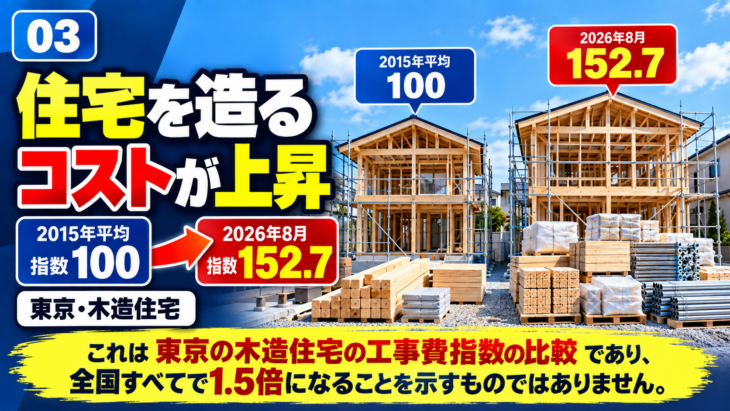
建設物価調査会の建築費指数では、2026年8月の東京における木造住宅の工事原価指数は152.7となっています。
東京・木造住宅の工事原価指数は152.7
建設物価調査会が公表している建築費指数は、2015年平均を100として工事価格の動きを示す指数です。
2026年8月の東京における住宅(木造)の工事原価指数は152.7で、指数上では2015年平均の約1.53倍の水準です。
これは「全国すべての住宅の建築費が一律に1.5倍になった」という意味ではありません。
地域や建物条件で差はありますが、人件費、資材価格、住宅設備など、住宅を造るためのコストが以前より高い水準にあることを示しています。
不動産は、地価や建築費を通じてインフレの影響を受けやすい資産の一つです。
インフレ局面では、土地や建物にかかるコストの上昇が、新築住宅の価格を押し上げる要因になります。
- ・2026年8月の東京・木造住宅の工事原価指数は152.7
- ・2015年平均=100とした指数で、約1.53倍の水準
- ・建築費の上昇も新築価格を押し上げる要因になっている
首都圏の新築小規模一戸建ては6,345万円
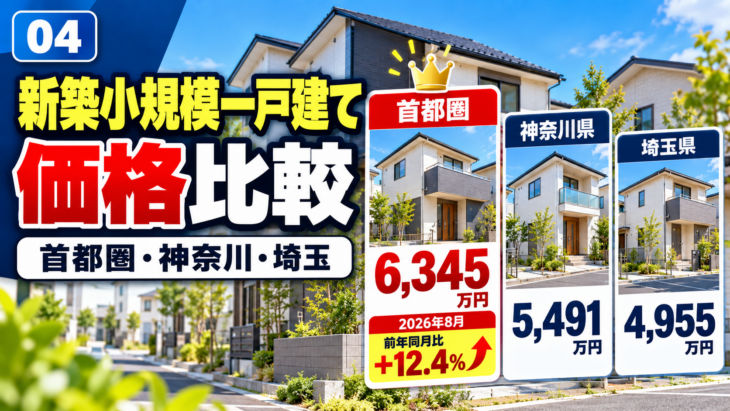
2026年8月の首都圏新築小規模一戸建ての平均価格は6,345万円で、前年同月比12.4%、前月比2.8%上昇しました。
「小規模一戸建て」は一定条件の集計
東京カンテイでは、敷地面積50㎡以上100㎡未満、木造、土地・建物ともに所有権の物件など、一定条件を満たす新築戸建てを「新築小規模一戸建て」として集計しています。
2026年8月の首都圏平均価格は6,345万円で、前年同月比12.4%上昇しました。
神奈川県は5,491万円、埼玉県は4,955万円となり、いずれも集計開始以来の最高価格を更新しています。
ただし、この12.4%は首都圏の新築戸建て全体の上昇率ではありません。
あくまで東京カンテイが定める「新築小規模一戸建て」の条件に該当する物件の集計です。
利便性が高く需要の強いエリアでは、土地が小さくても価格が高止まりしたり、上昇が続いたりする可能性があります。
一方で、地域や供給状況によって価格の動きは異なるため、すべてのエリアで価格上昇が続くと断定することはできません。
参考:東京カンテイ – 2026年8月 首都圏の新築小規模一戸建て平均価格
- ・首都圏の新築小規模一戸建て平均価格は6,345万円
- ・前年同月比12.4%、前月比2.8%上昇
- ・小規模一戸建ての統計であり、新築戸建て全体の数字ではない
待てば安くなる?購入時期は金利も含めて考える
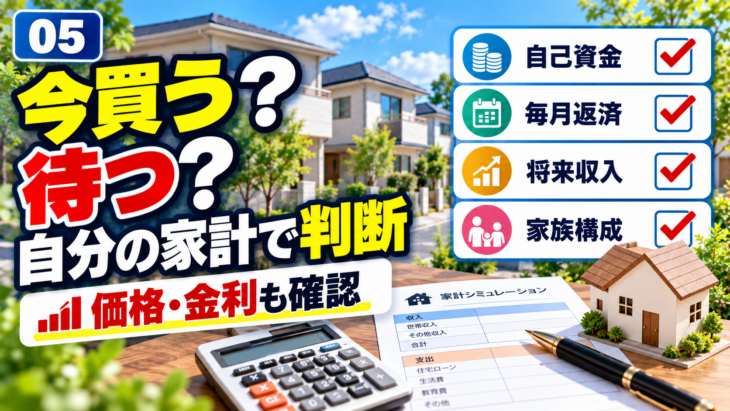
地価や建築費が高い水準にあるため、「待っていれば必ず安くなる」とは言い切れません。一方で、将来も必ず値上がりするとも限らないため、住宅ローン金利を含めて総合的に判断する必要があります。
日銀は2026年9月に政策金利を1.25%へ引き上げ
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を1.25%程度で推移するよう促す方針を決定しました。新しい金融市場調節方針は9月24日から適用されています。
住宅ローン金利は政策金利だけで決まるわけではありませんが、住宅購入では「物件価格」だけでなく「借入金利」も自分では決められない重要な外部条件です。購入を先延ばしすれば必ず有利になるとは限りません。
参考:日本銀行 – 金融市場調節方針の変更について(2026年9月18日)
「今買う・待つ」は自分の家計で判断する
購入時期を考えるときは、地価や建築費の予想だけで決めるのではなく、自己資金、毎月返済額、将来の収入、家族構成、住みたい期間などを含めて判断することが重要です。
価格が高い局面では、無理に予算を引き上げるのではなく、エリア、土地面積、建物面積、駅距離などの条件に優先順位を付けることも必要になります。
- ・2026年9月に日銀の政策金利は1.25%程度へ引き上げられた
- ・「待てば必ず安くなる」「今後も必ず上がる」のどちらも断定できない
- ・購入時期は価格だけでなく、金利と家計を含めて判断する
物件価格ではなく購入総額で比較する
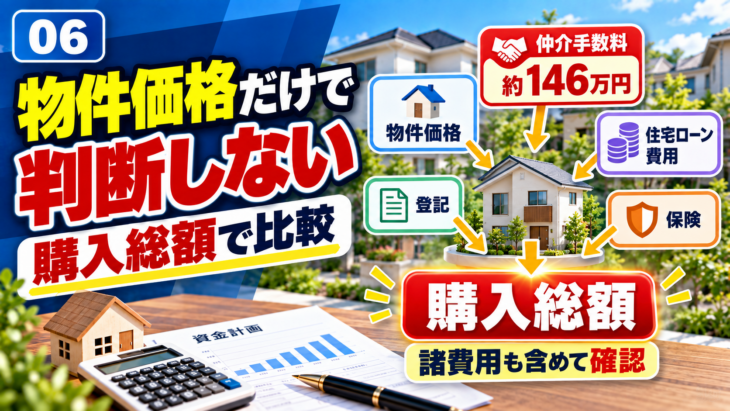
住宅価格が上がっているときほど、物件価格だけでなく、仲介手数料や住宅ローン費用などを含めた「最終的にいくら払うか」で比較することが重要です。
4,215万円の物件なら仲介手数料は約146万円
2025年度のフラット35利用者調査では、建売住宅の全国平均購入価格は4,214.8万円でした。
これを約4,215万円として、一般的な仲介会社で売買価格400万円超の上限速算式「物件価格×3%+6万円+消費税」で計算すると、仲介手数料は約145.7万円、四捨五入して約146万円です。
住宅本体の価格を大きく変えることは難しくても、諸費用は取引条件によって差が出る場合があります。
そのため、複数の不動産会社を比較するときは、物件価格だけでなく購入総額で比較することが大切です。
仲介手数料だけでなく住宅診断も確認する
ゼロシステムズでは、売主から仲介手数料を受領できる新築一戸建てであれば、買主側の仲介手数料を無料としています。
また、完成物件では購入から引渡しまで合計4回の住宅診断を実施しています。
価格が高い時代だからこそ、「安く買えるか」だけでなく、購入後に建物の不具合で余計な費用がかからないよう、建物の状態を確認することも重要です。
まとめ:価格・金利・諸費用をまとめて考える
最近の新築一戸建ては、全国平均では住宅面積が大きく縮んでいない一方で、地価や建築費の上昇により購入価格が上がっています。
都市部の小規模戸建てでも高値が目立ちます。
マイホーム購入では、「広い・狭い」「高い・安い」だけで判断せず、立地、住宅の広さ、住宅ローン金利、仲介手数料、建物の状態まで含めた購入総額と将来の家計で判断しましょう。
- ・物件価格だけでなく仲介手数料などを含めた購入総額で比較する
- ・4,215万円の物件では、一般的な上限速算式で仲介手数料は約146万円
- ・価格だけでなく住宅診断など購入後のリスク対策も確認する
- ・高騰局面ほど、予算と家計に合う条件の優先順位を整理する
■ お役立ちシミュレータ
以下のツールを使うことで、住宅ローン審査や金利の計算などが簡単にシミュレートできます。
- ■住宅ローン
- ・住宅ローン審査1分間セルフチェック
- ・住宅ローン金利シミュレータ
- ・住宅ローン返済比率チェッカー
- ・住宅ローン破綻チェッカー
- ・変動金利VS固定金利 シナリオ比較シミュレータ
- ・経済 物価変動(CPI)シミュレータ
- ・住み替え 住宅ローン|シミュレーション【買い先行】
- ・生涯コスト比較シミュレーター
- ■控除 補助金 諸費用
- ・住宅ローン控除シミュレータ-2026年版-
- ・みらいエコ住宅2026事業セルフチェック
- ・仲介手数料 かんたん計算機
- ・諸費用比較チェッカー
- ・金融資産ピラミッド 積立投資シミュレーション
- ■耐震 査定 診断
- ・耐震性能セルフチェック
- ・みらい価値診断 Ver2.0
- ・賃貸派?持家派?セルフチェック
- ・市区町村 財政力 格付けチェック
- ■ 住宅ローン比較サイト『モゲチェック』
(外部サイト) - ・新規の借り入れで比較
- ・借り換えで比較